Gestión del riesgo en trading: cuánto arriesgar por operación y cómo no fundir la cuenta
Por Ramon Ruiz 19 min de lectura
En este artículo
- ¿Qué es la gestión del riesgo en trading?
- ¿Por qué la gestión del riesgo importa más que la estrategia?
- ¿Cuánto arriesgar por operación? La regla del 1-2 % y por qué conviene menos
- Dónde poner el stop loss para que tenga sentido
- Cómo calcular el tamaño de posición (lotaje) paso a paso
- Ratio riesgo beneficio: qué tasa de acierto necesitas
- Apalancamiento y margen: el riesgo que no se ve
- Límite diario y drawdown máximo: cuándo parar
- Errores de gestión del riesgo que funden cuentas
- Y esto, automatizado, sería así
- Tu plan de gestión del riesgo: checklist antes de operar
- Preguntas frecuentes
La gestión del riesgo en trading es el conjunto de reglas que decide cuánto dinero puedes perder en cada operación, en cada día y en total antes de parar. Se apoya en cuatro piezas: un riesgo fijo por operación, el stop loss, el tamaño de posición calculado a partir de ese stop y un límite de drawdown máximo.
Abajo tienes esas cuatro piezas con números: cuánto arriesgo, dónde pongo el stop, cómo se calcula el lotaje en euros y los errores que me costaron cuentas enteras cuando empezaba.
¿Qué es la gestión del riesgo en trading?
Es decidir antes de entrar cuánto estás dispuesto a perder. No durante la operación, cuando el precio se mueve y ya no piensas con la cabeza fría. Por operación, por día y en total.
Las cuatro piezas de cualquier gestión seria del riesgo son estas:
- Riesgo por operación: el porcentaje de la cuenta que aceptas perder si la operación sale mal.
- Stop loss: la orden que cierra la operación con pérdida en un precio fijado de antemano.
- Tamaño de posición: cuántos lotes abres para que, si salta el stop, pierdas justo ese porcentaje y no más.
- Límites de pérdida: un drawdown máximo, que es la caída desde el último máximo de la cuenta a partir de la cual dejas de operar, y, si te ayuda, un tope de pérdida diaria.
Una aclaración que ahorra disgustos: gestionar el riesgo no es evitar pérdidas. Vas a perder operaciones, y muchas. El objetivo es que ninguna pérdida ni ninguna racha te saque del mercado.
Un trader minorista afronta, sobre todo, cuatro riesgos:
- De mercado: que el precio vaya en contra de tu posición.
- De apalancamiento: que operes con un tamaño mucho mayor que tu cuenta y un movimiento pequeño del precio se convierta en una pérdida grande.
- De gap o deslizamiento: que el precio salte de un nivel a otro sin cotizar en medio y tu stop se ejecute peor de lo previsto. El ejemplo clásico es enero de 2015, cuando el Banco Nacional Suizo eliminó el tipo de cambio mínimo del franco frente al euro: el movimiento fue tan brusco que muchos stops se ejecutaron muy lejos de su precio.
- De liquidez: que no haya contrapartida suficiente al precio que quieres, algo típico en horas de poca actividad.
Gestión del riesgo financiero: el concepto general
Fuera del trading, la gestión del riesgo es, resumido, el proceso de identificar, analizar, evaluar, tratar y revisar los riesgos de una organización. Es el esquema que describe la norma ISO 31000, de la Organización Internacional de Normalización, y lo usan empresas, bancos y aseguradoras.
En trading se aplica la misma lógica a escala de una cuenta: identificas qué puede salir mal, mides cuánto te costaría, lo limitas con reglas y revisas si se cumplen. Todo lo que sigue es eso, aterrizado en euros.
¿Gestión monetaria, money management y gestión de capital son lo mismo?
En la práctica se usan como sinónimos y los vas a encontrar mezclados. Hay un matiz: money management suele referirse al cálculo del tamaño de posición, mientras que la gestión del riesgo es el marco completo, con stop, límite diario y drawdown máximo incluidos. Gestión monetaria y gestión de capital suelen ser traducciones de money management.
¿Por qué la gestión del riesgo importa más que la estrategia?
Porque las pérdidas no son simétricas. Si pierdes un 50 % de la cuenta, no te basta con ganar un 50 % para volver: necesitas un 100 %. Cuanto más hondo cae la cuenta, más cuesta salir.
| Pérdida de la cuenta | Ganancia necesaria para recuperar |
|---|---|
| 5 % | 5,3 % |
| 10 % | 11,1 % |
| 20 % | 25 % |
| 25 % | 33,3 % |
| 30 % | 42,9 % |
| 50 % | 100 % |
| 75 % | 300 % |
La segunda pieza son las rachas. Con un 50 % de acierto, a lo largo de varios cientos de operaciones es normal encadenar 7 u 8 pérdidas seguidas. Con menos acierto, las rachas son más largas. No es mala suerte: es estadística.
Así queda una cuenta de 10.000 € tras 10 pérdidas seguidas, según el riesgo por operación (calculado sobre el saldo que queda después de cada pérdida):
- Arriesgando un 0,5 %: 9.511 € (−4,9 %).
- Arriesgando un 1 %: 9.044 € (−9,6 %).
- Arriesgando un 2 %: 8.171 € (−18,3 %).
- Arriesgando un 5 %: 5.987 € (−40,1 %).
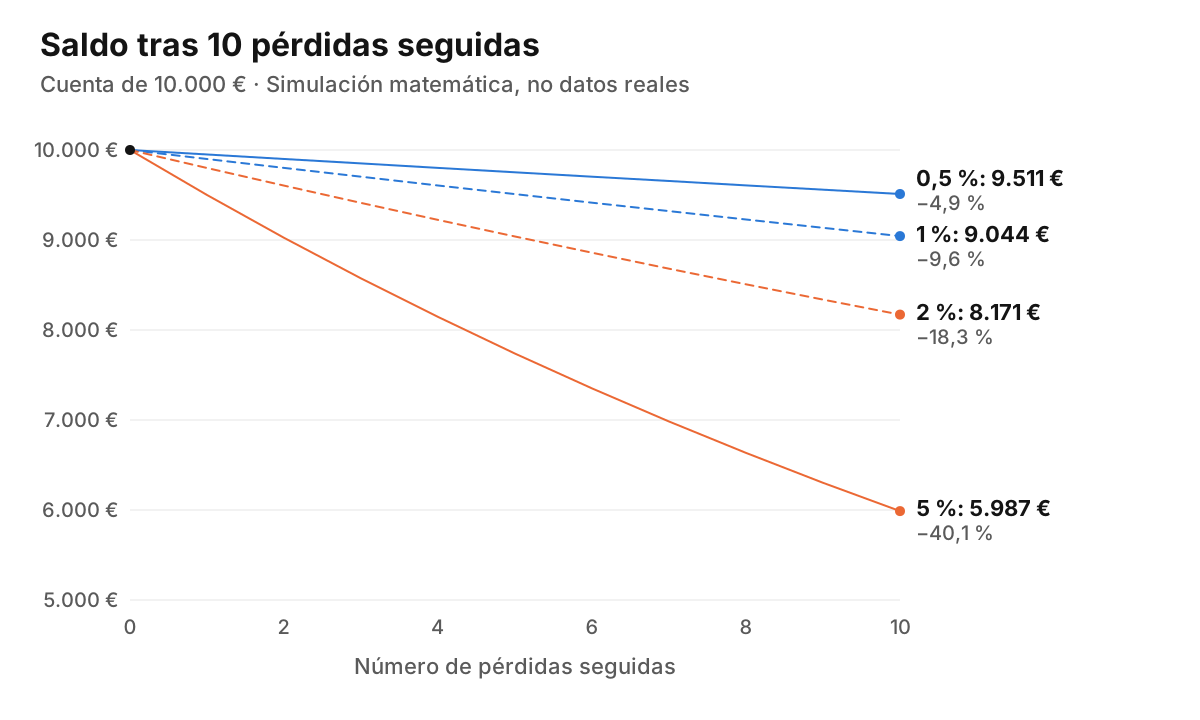
Con el 0,5 % sigues operando como si nada. Con el 5 %, vuelve a la tabla: para recuperar ese 40 % necesitas ganar cerca de un 67 %.
El contexto tampoco ayuda. La mayoría de las cuentas minoristas que operan con CFD (contratos por diferencias, que replican el precio de un activo sin comprarlo) pierde dinero. Cuando la ESMA, la Autoridad Europea de Valores y Mercados, anunció en marzo de 2018 sus restricciones a estos productos, citó análisis de los supervisores nacionales según los cuales entre el 74 % y el 89 % de las cuentas minoristas solían perder dinero. Hoy, quien vende CFD a clientes minoristas está obligado a indicar en su advertencia de riesgo el porcentaje de esos clientes que pierde dinero.
Yo empecé en 2014 con trading manual y perdí dinero y tiempo con scalping, day trading, la apertura de Nueva York y unas cuantas cosas más. Mi mayor error fue creer que sería millonario en menos de un año sin ser todavía rentable. Con esa prisa, arriesgar de más parece lo lógico.
¿Cuánto arriesgar por operación? La regla del 1-2 % y por qué conviene menos
La regla más citada dice que no arriesgues más del 1-2 % de la cuenta en cada operación. Con 5.000 €, un 1 % son 50 € por operación y un 2 %, 100 €.
Es mejor que nada, pero para quien empieza es mucho. A quien arranca con una sola estrategia o un solo robot le recomiendo entre un 0,2 % y un 0,4 % por operación. Con esos mismos 5.000 €, son entre 10 y 20 € por operación.
¿Por qué tan poco? Porque si asumes más, el riesgo de ruina (la probabilidad de perder tanto que ya no puedas seguir operando) crece de forma exponencial, no lineal. Evitarlo por completo es lo que separa a un trader profesional del que no lo es.
Ese porcentaje, además, no es fijo para siempre. En mis cuentas depende del número de robots: cuantos más robots tengo en una misma cuenta, menos riesgo por operación asigno a cada uno.
Riesgo fijo en porcentaje o en euros
Hay dos maneras de fijar el riesgo:
- Riesgo fijo fraccional: un porcentaje del saldo actual. Si la cuenta baja, arriesgas menos euros; si sube, más.
- Cantidad fija en euros: siempre la misma cifra, por ejemplo 20 €, pase lo que pase con la cuenta.
El porcentaje tiene una ventaja clara: reduce el riesgo solo cuando la cuenta cae, que es justo cuando más lo necesitas. Por eso, en la racha de 10 pérdidas al 5 %, la cuenta acaba en 5.987 € y no en los 5.000 € que dejarían 10 pérdidas fijas de 500 €. La cantidad fija es más sencilla de seguir, pero conviene revisarla cada cierto tiempo para que siga cuadrando con el saldo.
Yo calculo el porcentaje sobre el balance, es decir, el saldo sin contar el resultado de las operaciones abiertas.
Correlación: cuando varias operaciones son en realidad una
La correlación mide cuánto se mueven juntos dos activos. Si abres tres operaciones al 1 % en varios índices americanos a la vez, no tienes tres riesgos del 1 %: tienes algo muy parecido a una sola operación del 3 %, porque si el mercado americano cae, caen los tres.
Por eso, además del riesgo por operación, hay que vigilar el riesgo total abierto: lo que perderías si saltaran todos los stops a la vez, contando como uno solo lo que se mueve en bloque.
Yo lo controlo antes de conectar nada a real: hago tests de correlación entre los robots del portfolio y, en simulado, un backtest de todos a la vez para ver el drawdown máximo del conjunto. Si ese drawdown conjunto supera el límite que te has fijado, hay que reducir el riesgo antes de empezar.
Dónde poner el stop loss para que tenga sentido
El stop se coloca donde tu idea deja de ser válida o donde la volatilidad normal del precio ya no explica el movimiento. Nunca según los euros que quieres perder: eso se ajusta después, con el tamaño de posición.
Hay tres formas habituales de colocarlo:
- Stop técnico: detrás de un mínimo o máximo relevante. Si el precio lo rompe, tu análisis estaba equivocado.
- Stop por volatilidad: a un múltiplo del ATR, es decir, de lo que se mueve normalmente el activo.
- Stop fijo arbitrario: siempre 20 pips, o siempre 50 €, sin mirar el gráfico. Es el peor de los tres, porque en un día tranquilo queda lejísimos y en uno nervioso lo barre el ruido.
Un pip es el movimiento mínimo de referencia en divisas, normalmente la cuarta cifra decimal del precio.
El orden importa: primero decides la distancia del stop y después calculas el tamaño de posición. Nunca al revés.
Si quieres repasar lo básico, aquí explico qué es el stop loss y el take profit y cómo colocarlos. Resumido: el take profit es la orden que cierra la operación con beneficio en un precio fijado, y el trailing stop es un stop que se mueve a favor según avanza el precio para proteger parte de la ganancia.
Stop por volatilidad: cómo usar el ATR
El ATR (Average True Range, rango verdadero medio) mide cuánto se mueve de media el precio en cada vela, normalmente en las últimas 14. Si el ATR de un par en H1 es de 12 pips, cada vela de una hora tiene, de media, un rango de unos 12 pips entre su máximo y su mínimo.
Yo coloco el stop entre 1 y 2 veces el ATR del activo, para tener en cuenta su volatilidad, y lo uso en el 100 % de las operaciones. Con un ATR de 12 pips y un multiplicador de 1,5, el stop va a 18 pips de la entrada.
En un gráfico real todo es más sucio: el ATR cambia en cada vela, hay mechas que se quedan a un pip del stop y rupturas que no continúan. Para eso sirve el multiplicador: deja margen al ruido.
Ahora, el error que más me costó en mi etapa manual. Cuando el precio iba en contra y estaba a punto de tocar el stop, pensaba que justo ahí tenía que girarse. Bajaba el stop un poco más. Y al final perdía tres veces más de lo que me había propuesto. Un stop que se mueve deja de ser un stop.
Otro matiz: un gap puede saltarse el stop. El stop limita la pérdida, pero no la garantiza al céntimo.
Cómo calcular el tamaño de posición (lotaje) paso a paso
El lotaje es el tamaño de tu posición: en divisas, un lote estándar son 100.000 unidades de la moneda base. Si quieres el detalle de micro y mini lotes, aquí explico cómo funciona el lotaje en trading. La fórmula es esta:
Lotes = euros en riesgo / (distancia del stop en pips × valor del pip por lote en euros)
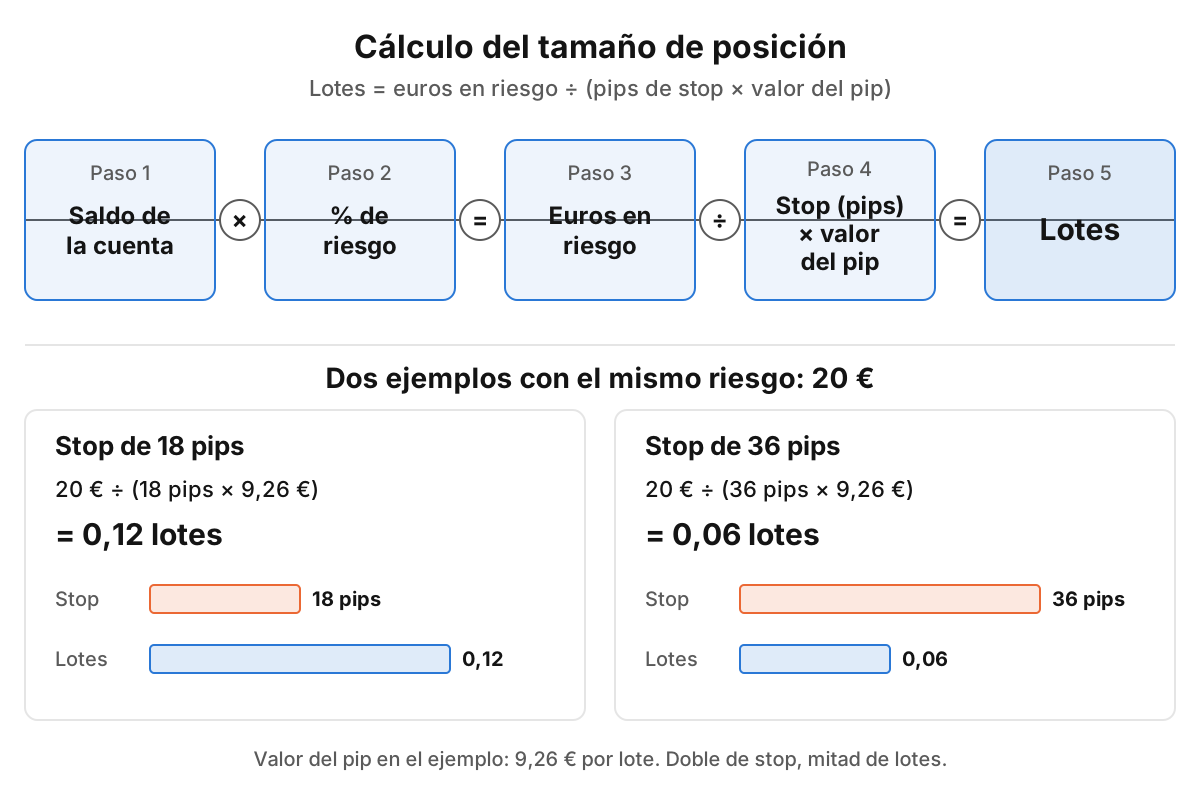
Ejemplo 1 (datos hipotéticos):
- Cuenta de 5.000 € y riesgo del 0,4 %: 20 € por operación.
- EUR/USD con un tipo de cambio supuesto de 1,10. Un pip por lote estándar vale 10 $, que son unos 9,09 €.
- ATR de 12 pips. Stop a 1,5 × ATR: 18 pips.
- Lotes = 20 / (18 × 9,09) = 20 / 163,62 = 0,122 → 0,12 lotes.
Siempre se redondea a la baja: con 0,12 lotes arriesgas unos 19,6 €, por debajo de tu límite. Redondear al alza es arriesgar de más.
Ejemplo 2: el mismo par en un momento más volátil.
- ATR de 24 pips. Stop a 1,5 × ATR: 36 pips.
- Lotes = 20 / (36 × 9,09) = 20 / 327,24 = 0,061 → 0,06 lotes.
Con 0,06 lotes vuelves a arriesgar unos 19,6 €. El stop está al doble de distancia, el lotaje es la mitad y el dinero en juego, el mismo.
Es justo lo que hacen mis robots: calculan el lotaje según la distancia del stop, que depende del ATR, así que cambia en cada operación. Lo que siempre es fijo es el dinero que arriesgo.
Dos avisos antes de usar la fórmula en real:
- El valor del pip o del punto cambia según el activo, la divisa de tu cuenta y el bróker. En índices u oro no son 10 $ por lote. Compruébalo antes de operar en la especificación del símbolo: en MetaTrader 5, botón derecho sobre el activo en la ventana Observación del Mercado y, en el menú, Especificación.
- Suma el spread (la diferencia entre el precio de compra y el de venta) y la comisión. Con stops cortos pesan mucho más: 1 pip de spread es poco con un stop de 36 pips y bastante con uno de 8.
Ratio riesgo beneficio: qué tasa de acierto necesitas
El ratio riesgo beneficio compara lo que arriesgas con lo que aspiras a ganar. Un 1:2 significa arriesgar 20 € para ganar 40 €.
Por sí solo no dice nada. Hay que mirarlo junto a la tasa de acierto, el porcentaje de operaciones que salen ganadoras. La tasa mínima para no perder dinero, antes de costes, es 1 / (1 + R), siendo R la parte del beneficio en el ratio:
| Ratio riesgo beneficio | Tasa de acierto mínima para no perder |
|---|---|
| 1:1 | 50 % |
| 1:1,5 | 40 % |
| 1:2 | 33,3 % |
| 1:3 | 25 % |
La cuenta completa es la esperanza matemática, lo que ganas o pierdes de media por operación:
Esperanza = (% acierto × ganancia media) − (% fallo × pérdida media)
Con un 40 % de acierto, ratio 1:2 y 50 € de riesgo: 0,4 × 100 − 0,6 × 50 = +10 € por operación. Con el mismo ratio y un 30 % de acierto: 0,3 × 100 − 0,7 × 50 = −5 €. Mismo ratio, resultado contrario.
Por eso un 1:3 no es mejor por definición. Si el precio casi nunca llega al objetivo, la tasa de acierto se hunde y el ratio alto no te salva. Ratio y acierto van juntos y solo se conocen con datos, haciendo un backtest (simular la estrategia sobre el histórico de precios), no con intuición.
Yo no decido las salidas a ojo. Según lo que digan los datos, puede ser un take profit fijo, un trailing stop, un break even (mover el stop al precio de entrada cuando la operación va a favor) o salir al cabo de cierto número de velas. Lo habitual es una mezcla. Lo que no cambia nunca es que el stop loss está.
Apalancamiento y margen: el riesgo que no se ve
El apalancamiento te permite abrir posiciones mayores que tu dinero: con 1:30, cada euro de margen (lo que el bróker te retiene como garantía) mueve hasta 30 € de exposición.
El apalancamiento en sí no es el riesgo. Si calculas el lotaje a partir del stop, como en la sección anterior, solo limita el tamaño máximo que puedes abrir. El problema llega cuando lo usas para abrir más de lo que tu riesgo por operación permite.
En la Unión Europea, la ESMA fijó en 2018 límites de apalancamiento para clientes minoristas en CFD, y en España la CNMV los aplica desde el 1 de agosto de 2019 con su propia resolución de intervención de producto:
| Tipo de activo | Apalancamiento máximo |
|---|---|
| Pares de divisas principales | 1:30 |
| Resto de pares, oro e índices principales | 1:20 |
| Materias primas distintas del oro e índices no principales | 1:10 |
| Acciones individuales y otros subyacentes | 1:5 |
Además, el bróker debe cerrar tus posiciones cuando el valor de tu cuenta baja a menos de la mitad del margen inicial que exigen tus posiciones abiertas, y tienes protección frente a saldo negativo: no puedes perder más del dinero que tienes en tu cuenta de CFD. Ojo: ese cierre automático no es un stop. Si llegas a él, tu gestión del riesgo ya ha fallado mucho antes.
Para quien empieza, con 1:30 va de sobra (y en oro o índices el máximo ya es 1:20). El funcionamiento del margen y de la llamada de margen lo tienes en qué es el apalancamiento en trading.
Límite diario y drawdown máximo: cuándo parar
El drawdown es la caída de la cuenta desde su último máximo. El drawdown máximo, como regla, es el límite a partir del cual dejas de operar y revisas qué está pasando. Tienes el cálculo detallado en qué es el drawdown y cuánto aguantar.
Yo busco un drawdown máximo del 20-25 %, tanto con capital propio como con capital de inversores. Lo sé por experiencia: mi mayor drawdown fue un −24 % en una cuenta auditada, porque cometí errores. Para volver al máximo hace falta ganar casi un 32 %, y yo tardé un año en recuperarlo.
En el día a día, sumando todos los robots, en un día podría perder hasta un 2 % o ganar un 6 %. Pero la media es mucho menor: entre un −0,5 % y un +1 %.
Cuando una cuenta llega al drawdown máximo, paro la operativa y cambio de robots o de estrategias. Si un robot concreto va peor que en el backtest, lo sustituyo por otro. Siempre tengo robots en el banquillo, listos para pasar a cuentas reales.
El límite de pérdida diaria funciona igual a pequeña escala: un porcentaje que, si se alcanza, cierra el día. Fijarlo de antemano corta el trading de venganza, ese impulso de abrir otra operación para recuperar lo que acabas de perder. Si el límite está escrito antes de empezar, no lo negocias contigo mismo a media sesión. Donde más ayuda es operando a mano. Mis robots no llevan un límite de pérdida diaria automático: en mis cuentas mandan el riesgo por operación, el riesgo conjunto de todos los robots, que estudio antes de pasarlos a real, y el drawdown máximo.
Qué es un sistema de gestión del riesgo
Es juntar todas estas reglas por escrito:
- Riesgo por operación.
- Cómo se coloca el stop.
- Cómo se calcula el lotaje.
- Riesgo total abierto máximo.
- Límite de pérdida diaria.
- Drawdown máximo.
- Qué haces al alcanzar cada límite.
Sueltas, son buenas intenciones. Por escrito y respetadas, son un sistema.
Errores de gestión del riesgo que funden cuentas
Varios de estos los cometí yo, y me salieron caros.
Subir el lotaje para recuperar. Después de varios stops seguidos, pensaba que en vez de hacer tres operaciones ganadoras para recuperar, haría una con más lotaje, que seguro que ahora salía bien porque llevaba dos pérdidas. Subía el lotaje, perdía también esa operación y fundía la cuenta. El mercado no sabe cuántas pérdidas llevas.
Mover o quitar el stop. Ya lo has visto en la sección del stop: bajarlo «porque ahora gira» multiplica la pérdida.
Martingala y promediar a la baja. La martingala consiste en aumentar el tamaño tras cada pérdida para recuperarlo todo con una sola ganancia; promediar a la baja es añadir posición mientras el precio va en contra. Con robots empecé así. Abría 10 cuentas, fundía 6 y ganaba en 4, y los beneficios lo compensaban. Pero tiene las patas cortas, sobre todo desde que ESMA limitó el apalancamiento, y ningún inversor quiere ese riesgo de ruina. Me duró el primer año. Lo explico entero en qué es la martingala y por qué funde cuentas.
Operar sin stop o con un stop mental. Un stop que solo existe en tu cabeza no se ejecuta cuando estás lejos de la pantalla ni cuando no quieres aceptar la pérdida.
Abrir varias operaciones correlacionadas sin sumar su riesgo. Cinco operaciones al 0,4 % en activos que se mueven juntos son un 2 % en una sola apuesta.
Cambiar de estrategia cada semana. Yo saltaba de una a otra sin resultados. Así nunca acumulas operaciones suficientes para saber si algo funciona.
No saber si tu estrategia tiene ventaja. Si la esperanza matemática es negativa, ninguna gestión del riesgo te hace rentable. Solo hace más lenta la pérdida.
Y esto, automatizado, sería así
Casi todos los errores anteriores tienen algo en común: son decisiones tomadas con la operación abierta y los nervios a flor de piel. Un robot, un programa que abre y cierra operaciones según reglas fijas (aquí explico qué es un bot de trading), aplica cada regla igual en la operación 1 que en la 500.
- Lotaje: calcula el tamaño en cada operación a partir de la distancia del stop basada en el ATR y de un riesgo fijo en euros. Es la fórmula de antes, sin redondear al alza ni tener corazonadas.
- Stop loss: está en el 100 % de las operaciones, y el robot no lo baja cuando el precio se acerca.
- Salidas: se eligen por lo que dicen los datos del backtest, no por intuición.
- Diversificación: trabajo con un portfolio de robots que se cubren entre sí cuando las cosas no van bien. Cuantos más robots, menos riesgo por operación para cada uno. Eso sí, diversificar reduce el riesgo, pero no lo elimina: en días de pánico muchos activos caen a la vez.
- Demo primero: un mes en cuenta demo, y que todos los robots hayan hecho algunas operaciones, para comprobar que están bien configurados antes de pasar a real.
- VPS: los robots corren siempre en un VPS, un servidor remoto encendido las 24 horas, porque en casa se te puede ir la luz o la conexión a internet en cualquier momento.
- Drawdown vigilado: lo miro sobre la equity, es decir, el saldo contando las operaciones abiertas. Si la cuenta llega al máximo, paro la operativa y cambio los robots por otros del banquillo.
Si quieres verlo en la práctica, en este vídeo enseño 3 robots de trading gratis con control total de riesgos y dejo el enlace para descargarlos. Y si quieres construir el tuyo, aquí explico cómo crear un bot de trading.
Tu plan de gestión del riesgo: checklist antes de operar
Antes de tu próxima operación, repasa esto:
- Riesgo por operación fijado (por ejemplo, entre un 0,2 % y un 0,4 % si empiezas con un solo sistema).
- Stop decidido antes de entrar, técnico o por ATR.
- Lotaje calculado con la fórmula y redondeado a la baja.
- Riesgo total abierto y correlación revisados.
- Ratio riesgo beneficio y tasa de acierto conocidos por backtest.
- Apalancamiento dentro de los límites.
- Límite diario y drawdown máximo escritos.
- Qué haces cuando se alcanzan.
- Un mes en demo antes de pasar a real.
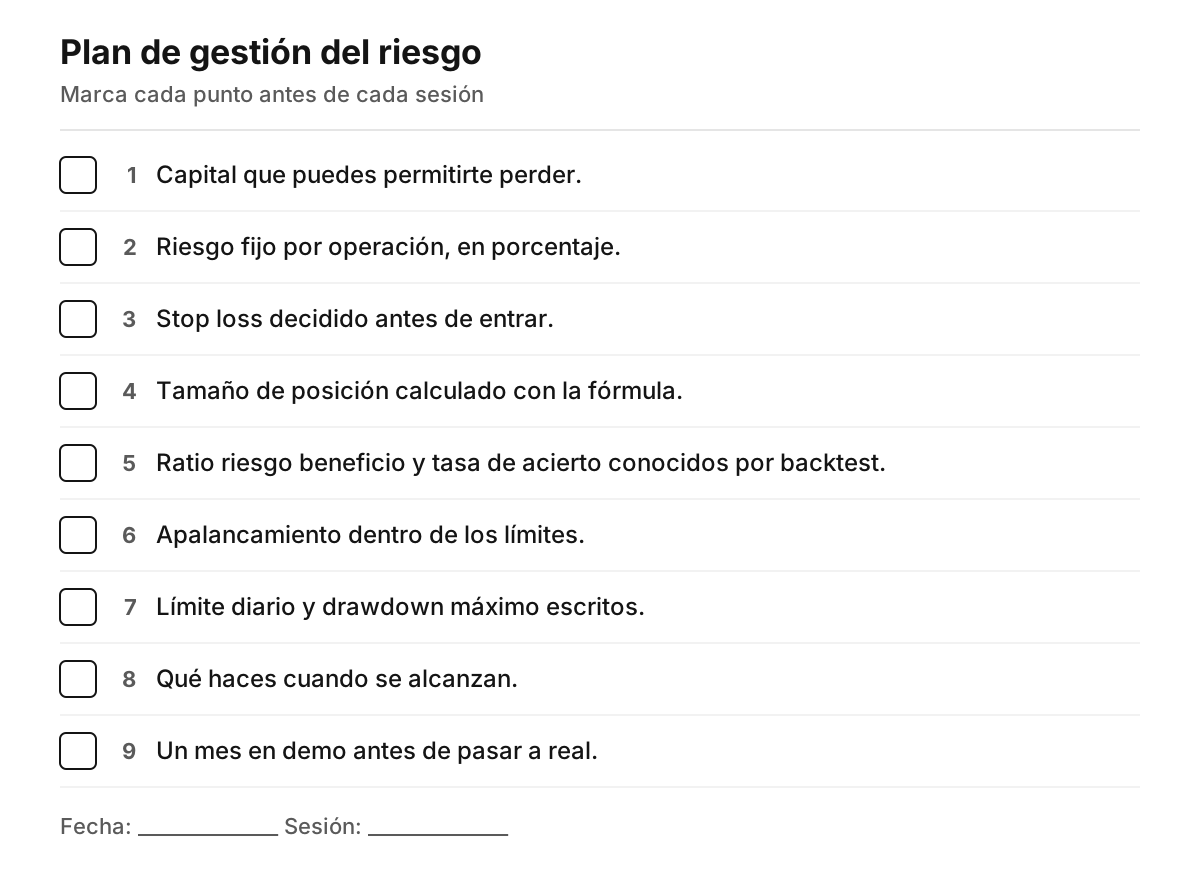
Si buscabas un PDF de gestión del riesgo, esta lista es lo que necesitas imprimir y tener al lado de la pantalla.
Y una última idea que repito siempre: aprende de alguien que demuestre su rentabilidad con un track record verificable, es decir, el historial público y verificado por un tercero de sus operaciones reales, no con pantallazos de operaciones sueltas. En la academia todos crean el suyo, y los de la tribu Hobbiecode se pueden consultar en My Trading Tribe.
Preguntas frecuentes
¿Qué es la regla 3-5-7 en el trading?
Es una regla práctica que circula por internet sin un origen oficial único. Una de las versiones que más circulan dice que no arriesgues más del 3 % por operación, que tu exposición total abierta no pase del 5 % y que tus operaciones ganadoras sean, de media, mayores que las perdedoras; la cifra del 7 % cambia según la fuente. Tómala como orientativa: un 3 % por operación es mucho para quien empieza, y yo recomiendo entre un 0,2 % y un 0,4 % con un solo sistema.
¿Qué es el control de riesgo?
Es la parte de la gestión del riesgo que vigila que se cumplan los límites ya fijados: que el stop esté puesto, que el lotaje sea el correcto y que no se superen el límite diario ni el drawdown máximo. La gestión diseña las reglas; el control comprueba, operación a operación, que se respetan.
¿Qué se hace en gestión de riesgos?
Cuatro pasos que vienen de la gestión del riesgo general y se aplican igual al trading. Identificar los riesgos (mercado, apalancamiento, gap), medirlos (cuánto puedes perder por operación y en una racha), limitarlos con stop, lotaje y límites de cuenta, y revisarlos comparando el drawdown real con el del backtest.
¿Se puede hacer trading sin perder dinero?
No. Perder operaciones forma parte del trading, incluso con una estrategia que funciona. Lo que sí puedes conseguir es que cada pérdida sea pequeña, esté prevista y no te saque del mercado. Y el copy trading no es un atajo: un principiante nunca conoce la estrategia que hay detrás ni el riesgo real que está asumiendo.
¿Cuánto dinero necesito para gestionar bien el riesgo?
La gestión del riesgo funciona en porcentajes, así que sirve también con cuentas pequeñas, siempre que el bróker permita lotes lo bastante pequeños, como los micro lotes de 0,01. Con 1.000 € y un 0,4 % arriesgas 4 € por operación. En EUR/USD, con un tipo supuesto de 1,10, 0,01 lotes valen unos 0,09 € por pip, así que esos 4 € dan para un stop de unos 44 pips. Si tu stop es más amplio y el cálculo da menos de 0,01 lotes, yo opero con 0,01. Ten en cuenta que entonces esa operación arriesga algo más de lo previsto.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.