Qué es el drawdown en trading y por qué importa más que la rentabilidad
Por Ramon Ruiz 13 min de lectura
En este artículo
- ¿Qué es el drawdown en trading?
- ¿Cómo se calcula el drawdown? Ejemplo paso a paso en euros
- Tipos de drawdown: máximo, relativo, absoluto, cerrado y flotante
- ¿Por qué cuesta tanto recuperarse de un drawdown?
- Duración del drawdown: el tiempo bajo el agua
- ¿Cuánto drawdown es aceptable?
- Cómo limitar el drawdown: stop loss, tamaño de posición y apalancamiento
- Y esto, automatizado, sería así: el drawdown en un robot de trading
- Preguntas frecuentes
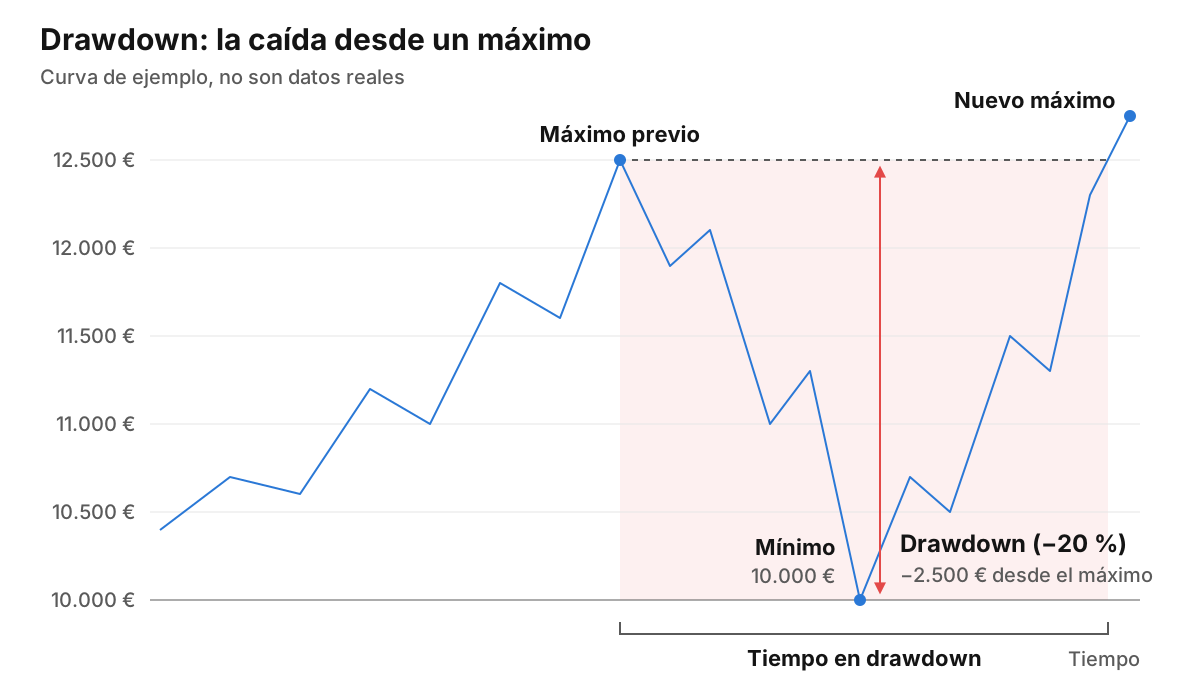
Si te preguntas qué es el drawdown, es la caída que sufre una cuenta o una estrategia desde su máximo anterior hasta el punto más bajo posterior, antes de volver a marcar un nuevo máximo. Se expresa en porcentaje o en euros: si tu cuenta pasa de 10.000 € a 8.000 €, tienes un drawdown del 20 %. Mide el riesgo real que asumes.
La rentabilidad te dice cuánto has ganado. El drawdown te dice cuánto has tenido que aguantar para ganarlo. Y esa segunda cifra es la que decide si sigues operando dentro de un año.
¿Qué es el drawdown en trading?
Es la distancia entre el mejor momento de tu curva de capital y el peor momento que llega después. La curva de capital es el gráfico de cuánto vale tu cuenta a lo largo del tiempo. Cuando sube a un pico, cae a un valle y tarda en superar ese pico, todo ese tramo es un drawdown.
No tiene una traducción asentada. La más fiel es “caída desde máximos”. También verás “retroceso” o “reducción”, que es como lo traduce MetaTrader 5 en español: si buscas la palabra drawdown en un informe suyo, no la encontrarás. Busca “Reducción”.
Vale para cualquier curva de capital: una cuenta, una estrategia, un robot o una cartera de robots.
Un matiz clave: el drawdown no es necesariamente una pérdida cerrada ni una pérdida frente a lo que ingresaste. Mide lo lejos que estás de tu mejor momento. Puedes ir ganando sobre tu depósito y estar, a la vez, en pleno drawdown.
¿Cómo se calcula el drawdown? Ejemplo paso a paso en euros
La fórmula
Drawdown (%) = (máximo previo − mínimo posterior) / máximo previo × 100
El máximo previo es el valor más alto que ha tocado la cuenta hasta ese momento. El mínimo posterior, el punto más bajo antes de volver a superarlo.
Ejemplo resuelto
Una cuenta con un depósito de 10.000 € sube a 11.500 €, baja a 9.200 €, sube a 12.000 €, baja a 10.800 € y termina en 12.500 €.
| Momento | Capital (€) | Máximo acumulado (€) | Drawdown (€) | Drawdown (%) |
|---|---|---|---|---|
| Inicio | 10.000 | 10.000 | 0 | 0 % |
| Primer pico | 11.500 | 11.500 | 0 | 0 % |
| Primer valle | 9.200 | 11.500 | 2.300 | 20 % |
| Segundo pico | 12.000 | 12.000 | 0 | 0 % |
| Segundo valle | 10.800 | 12.000 | 1.200 | 10 % |
| Final | 12.500 | 12.500 | 0 | 0 % |
Drawdown máximo de la serie: 20 %. Drawdown absoluto: 800 € (8 % del depósito).
Primera caída: (11.500 − 9.200) / 11.500 = 20 %, es decir, 2.300 €. Segunda: (12.000 − 10.800) / 12.000 = 10 %, 1.200 €. El drawdown máximo, la mayor de las dos, es el 20 % (2.300 €). En esta serie la mayor caída en euros y la mayor en porcentaje son la misma, así que el drawdown máximo y el relativo coinciden. Más abajo verás que no siempre pasa.
El drawdown absoluto mide otra cosa: cuánto bajó la cuenta por debajo del depósito inicial. El punto más bajo fue 9.200 €, así que 10.000 − 9.200 = 800 €, un 8 %.
Misma cuenta, misma caída, y una persona dirá “tuve un 20 % de drawdown” y otra “solo bajé un 8 %”. Las dos tienen razón, pero miden cosas distintas.
El error típico es medir desde el depósito y llamarlo drawdown máximo. Infravalora el riesgo: esos 2.300 € perdidos desde 11.500 € eran tuyos, aunque fueran beneficios.
En euros o en porcentaje: cuál usar
Para comparar, el porcentaje. Para sentirlo, los euros. Ojo, porque pueden ordenar las caídas al revés: si tu cuenta de 10.000 € cae 2.000 € (20 %) y, ya en 50.000 €, cae 4.000 € (8 %), la mayor caída en euros es la segunda, pero en porcentaje es la primera.
Tipos de drawdown: máximo, relativo, absoluto, cerrado y flotante
Máximo, relativo y absoluto
- Drawdown máximo (MDD, de maximum drawdown): la mayor caída de pico a valle de todo el histórico. Es la cifra que más se compara. MetaTrader 5 la da en dinero, con el porcentaje entre paréntesis.
- Drawdown relativo: la mayor caída en porcentaje (MetaTrader 5 añade entre paréntesis su importe en dinero). Como acabas de ver, puede no coincidir con la mayor caída en euros: en el ejemplo anterior, la máxima en euros serían los 4.000 € (8 %) y la relativa, el 20 % (2.000 €).
- Drawdown absoluto: cuánto bajó la cuenta por debajo del capital inicial.
Cerrado frente a flotante: balance y equity
El balance es el saldo contando solo las operaciones cerradas. La equity es el capital flotante: lo que valdría la cuenta si cerraras ahora mismo todo lo abierto. El drawdown cerrado se mide sobre el balance; el flotante, sobre la equity.
Una operación que llega a ir 300 € en contra y acaba cerrando con 250 € de beneficio no deja ningún drawdown en el balance. En la equity, sí: una caída de 300 €.
- 1 Entrada en largo
- 2 Máximo drawdown flotante (−300 €)
- A Precio de entrada
- B Drawdown flotante
El flotante importa porque es el dinero que de verdad estuvo en juego mientras la operación seguía abierta. Una estrategia que aguanta pérdidas enormes sin cerrarlas puede tener un balance impecable.
En el informe del Probador de Estrategias de MetaTrader 5 en español, la equity aparece traducida como «equidad» y el balance se queda como «balance». Verás seis cifras: reducción absoluta, máxima y relativa del balance, y las mismas tres de la equidad. Si las de la equidad son mucho peores que las del balance, la estrategia está aguantando en flotante más de lo que parece.
¿Por qué cuesta tanto recuperarse de un drawdown?
Porque la matemática no es simétrica. Si pierdes un 50 %, no te basta con ganar un 50 %: necesitas un 100 %.
La ganancia necesaria para volver al máximo es drawdown / (1 − drawdown). Con un 20 %: 0,20 / 0,80 = 0,25, un 25 %.
| Drawdown sufrido | Ganancia necesaria para recuperar |
|---|---|
| 10 % | 11,1 % |
| 20 % | 25 % |
| 25 % | 33,3 % |
| 30 % | 42,9 % |
| 50 % | 100 % |
| 75 % | 300 % |
| 90 % | 900 % |
En euros: si tu cuenta baja de 10.000 € a 5.000 €, necesitas ganar 5.000 € para volver. Sobre lo que te queda, eso es un 100 %.
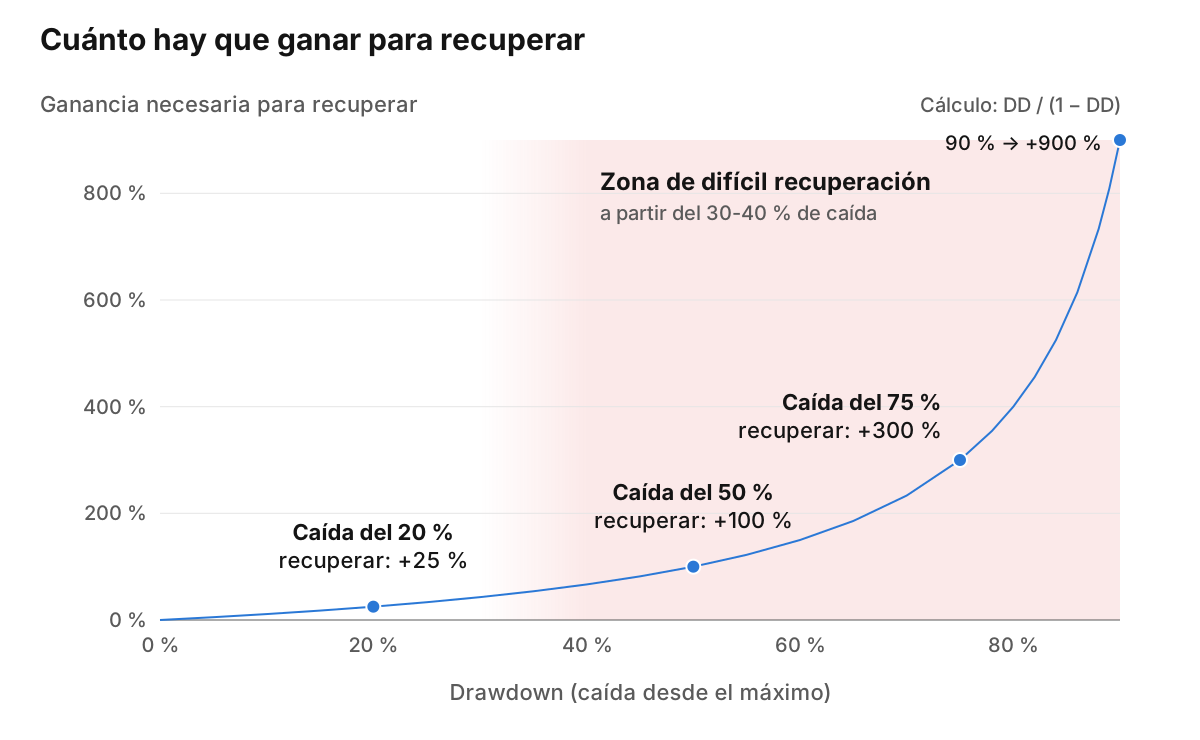
A partir de cierto nivel, la caída deja de ser recuperable en la práctica. Ahí entra el riesgo de ruina: la probabilidad de perder tanto capital que ya no puedas seguir operando ni remontar.
Duración del drawdown: el tiempo bajo el agua
La profundidad es la mitad de la historia. La otra mitad es cuánto tiempo pasas sin marcar un nuevo máximo.
La duración suma dos tramos: el tiempo hasta el mínimo (lo que tarda en caer) y el tiempo de recuperación (lo que tarda en volver al máximo anterior).
Se ve muy bien en la curva bajo el agua, un gráfico que muestra cada día a qué distancia está la cuenta de su último máximo. Vale cero cuando marca máximos y es negativa el resto del tiempo.
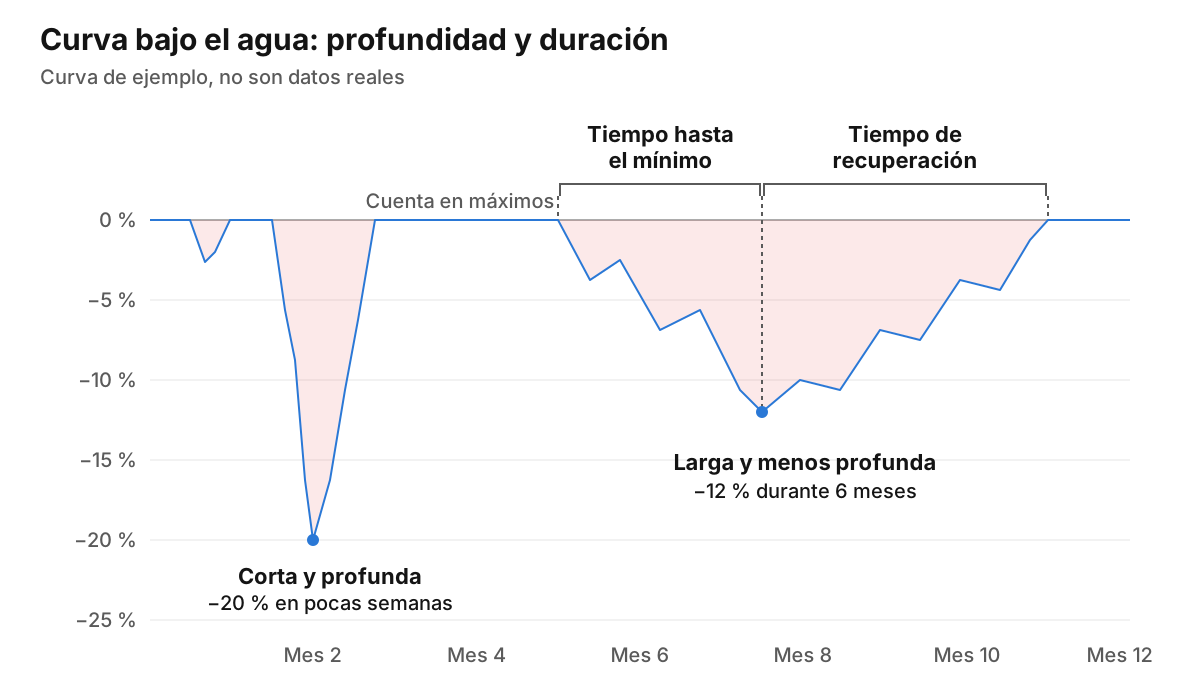
Dos estrategias con el mismo drawdown máximo pueden ser muy distintas si una se recupera en dos semanas y la otra pasa ocho meses sin nuevo máximo.
Los drawdowns largos son los que más pesan en la cabeza. Son los que hacen que la gente abandone una estrategia o empiece a tocar cosas que no debería.
Lo he vivido. Mi mayor drawdown fue un −24 % en una cuenta auditada, por errores míos. Me propuse recuperarlo y tardé un año. Con la fórmula de antes, salir de un 24 % exige ganar un 31,6 % (0,24 / 0,76) sobre lo que queda.
Por eso, cuando elijo a mano la estrategia ganadora entre las que han pasado todos los filtros, uno de mis criterios es el riesgo que quiero asumir o cuál pasa menos días en caída.
¿Cuánto drawdown es aceptable?
No hay un número universal. Depende de tu capital, de cuánto aguantas sin perder los nervios y de si el dinero es tuyo o de inversores.
Te cuento mi criterio, que es eso, un criterio. Busco un drawdown máximo del 20-25 %, tanto con capital propio como con capital de inversores. Por encima, el riesgo de ruina crece de forma exponencial, y eso hay que evitarlo por completo. Para mí es lo que separa al trader profesional del que no lo es.
En mis cuentas, un día muy malo puede restar hasta un 2 % en total, aunque lo habitual es moverse mucho menos: entre un −0,5 % y un 1 %.
Si empiezas con una sola estrategia o un solo robot, te recomiendo arriesgar entre un 0,2 % y un 0,4 % por operación. Con 10.000 €, entre 20 € y 40 €. Parece poco, y esa es la idea: que una mala racha no te saque del juego.
Rentabilidad frente a drawdown
Un 30 % anual con un 40 % de drawdown no es mejor que un 15 % con un 8 %. Con la fórmula de antes, recuperar ese 40 % exige ganar un 66,7 % (0,40 / 0,60).
Por eso se usa el cociente entre rentabilidad y drawdown máximo. Lo verás como ratio de Calmar, que usa la rentabilidad anual, o como factor de recuperación, que es como lo llama MetaTrader 5 y que divide el beneficio neto entre la reducción máxima. En el ejemplo: 30 / 40 = 0,75 frente a 15 / 8 ≈ 1,9. Cuanto más alto, más rentabilidad por cada punto de caída que soportas.
Yo uso ese cociente como filtro para descartar robots. Depende mucho del activo, pero pido que sume como mínimo 0,5 por cada año de backtest: con 10 años de histórico, al menos 5. Es mi criterio, no una regla para todos.
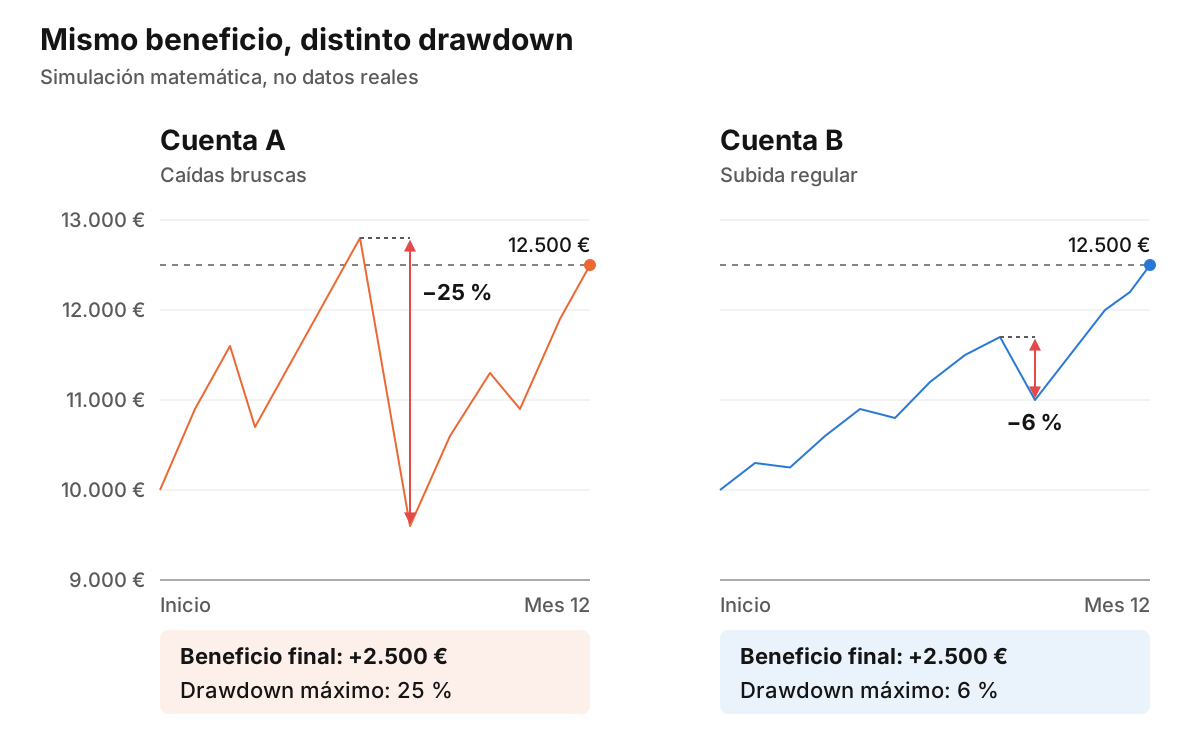
Eso no significa que un drawdown alto convierta una estrategia en mala. Hay que mirarlo junto con la rentabilidad y la duración.
El drawdown del backtest no es el máximo que vas a ver
El backtest es una simulación de cómo habría operado la estrategia en el pasado. Es una muestra, no el futuro. Por eso conviene asumir que el peor drawdown de una estrategia todavía está por venir: tarde o temprano el mercado le enseñará una racha que no estaba en el histórico. Tómalo como referencia, no como techo. Yo no me quedo con el drawdown del backtest original: paso la estrategia por una simulación de Montecarlo, que crea muchas versiones alternativas del histórico (por ejemplo, cambiando el orden de las operaciones), y me quedo con el drawdown máximo al 95 % de esa simulación.
Lo mismo vale para las personas. Si vas a aprender de alguien o a confiarle tu dinero, pide su drawdown en un track record verificado, no pantallazos de operaciones. Un track record es el historial completo de una cuenta, verificado por un tercero. En la academia todos crean el suyo, y los de la tribu de Hobbiecode están en My Trading Tribe.
Cómo limitar el drawdown: stop loss, tamaño de posición y apalancamiento
El drawdown no se elimina, pero se acota. Estas son las palancas, todas dentro de la gestión del riesgo en trading.
Stop loss en todas las operaciones. Es la orden que cierra la operación si el precio llega al nivel de pérdida que fijaste antes. Define de antemano cuánto puede costar cada una, salvo huecos de precio o deslizamientos. Aquí tienes qué es el stop loss y el take profit y cómo colocarlos.
Tamaño de posición. El lotaje, el tamaño de la operación, se calcula a partir de la distancia del stop para arriesgar siempre la misma cantidad de dinero. Stop lejos, lotaje pequeño; stop cerca, lotaje mayor. Lo explico en cómo calcular el lotaje en trading.
Apalancamiento. Te permite mover posiciones mayores que tu capital. Si calculas bien el lotaje, no cambia lo que arriesgas, pero uno alto facilita sobredimensionar sin darte cuenta. Para empezar, con 1:30 va de sobra. Más en qué es el apalancamiento en trading.
Nada de martingala ni de promediar a la baja. La martingala aumenta el tamaño tras cada pérdida para recuperarlo todo con una ganancia; promediar a la baja es añadir posición cuando el precio va en contra. Las dos esconden el drawdown un tiempo y luego lo disparan.
La martingala fue mi estrategia durante el primer año con robots. Abría 10 cuentas, fundía 6 y ganaba en 4, y los beneficios lo compensaban. Pero tiene las patas cortas, sobre todo desde que la ESMA limitó en 2018 el apalancamiento de los CFD (contratos por diferencias) para clientes minoristas, con un máximo de 1:30 en los pares de divisas principales y menos en el resto de activos. En España, la CNMV mantiene esas medidas desde 2019. Y ningún inversor quiere ese riesgo de ruina. Lo cuento en qué es la martingala y por qué es tan peligrosa.
En mi etapa de trading manual cometí otros dos errores que fabrican drawdown. Con el stop: cuando el precio estaba a punto de tocarlo, pensaba que justo ahí se giraría, lo bajaba y acababa perdiendo tres veces lo previsto. Con el lotaje: tras varios stops seguidos, en vez de buscar tres operaciones ganadoras, subía el lotaje para recuperar en una. Perdía también esa y fundía la cuenta.
Y esto, automatizado, sería así: el drawdown en un robot de trading
Con robots, el drawdown deja de ser una sensación y se convierte en una regla escrita. Un bot de trading es un programa que abre y cierra operaciones solo, según reglas fijas.
Mi regla: cuando una cuenta llega al drawdown máximo, paro la operativa y cambio de robots o de estrategias. Para decidir si lo ha tocado miro la equity, no el balance, porque incluye lo que van perdiendo las operaciones abiertas. Si un robot va peor que en su backtest, lo sustituyo por otro. Siempre tengo robots en el banquillo listos para cuentas reales.
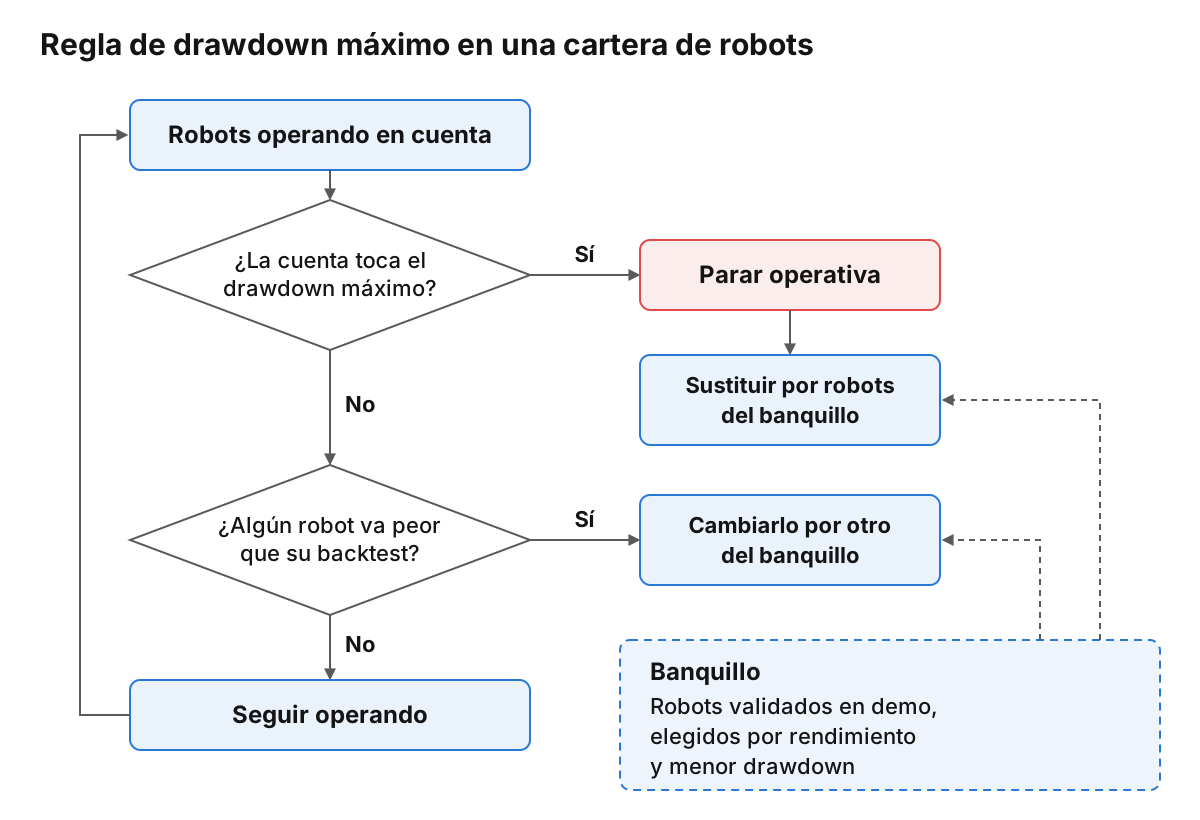
Antes de llegar al banquillo, los robots pasan un mes en demo y, como mínimo, hasta que todos han hecho algunas operaciones, para comprobar que están bien configurados. Luego van a real los de mejor rendimiento y menor drawdown, porque son los que mejor se están adaptando al régimen de mercado actual, es decir, a cómo se está comportando el mercado ahora.
Tampoco trabajo con un robot suelto, sino con un portfolio de robots que se cubren entre sí cuando las cosas no van bien. Si sus malas rachas no coinciden en el tiempo, el drawdown conjunto de la cuenta puede ser menor que el de cada robot por separado. Y cuantos más robots hay en la cuenta, menos riesgo por operación asume cada uno. Antes de conectarlos a real, hago tests de correlación entre ellos y un backtest de todos los robots a la vez para ver el drawdown máximo del conjunto.
Debajo de todo está la base: stop loss en el 100 % de las operaciones, a entre 1 y 2 veces el ATR (Average True Range, una medida de la volatilidad que promedia el recorrido de las últimas velas, incluidos los huecos entre ellas). Como la volatilidad cambia, cambian la distancia del stop y el lotaje. Lo que nunca cambia es el dinero que arriesgo en cada operación.
Si quieres ver cómo se reparte el riesgo entre varios robots, en este vídeo regalo 3 robots de trading con control total de riesgos. Y si te apetece montar el tuyo, aquí tienes cómo crear un bot de trading paso a paso.
Preguntas frecuentes
¿Qué es un drawdown trailing?
Es un límite de pérdida máxima que se calcula desde el máximo más alto que ha alcanzado la cuenta y que sube con él, sin bajar nunca. Con un límite del 10 % sobre 10.000 €, el suelo está en 9.000 €; si la cuenta llega a 11.000 €, el suelo sube a 9.900 €. Se diferencia del límite estático, que queda fijo desde el capital inicial. Es una regla de riesgo que cualquiera puede aplicarse para proteger también los beneficios.
¿Qué significa EOD drawdown?
EOD viene de “end of day”, fin del día: el drawdown se calcula solo con el valor de la cuenta al cierre de cada jornada e ignora las oscilaciones de dentro del día. El drawdown intradía o en tiempo real, en cambio, cuenta el peor punto en cualquier momento. Este último es más exigente y se parece más al drawdown flotante, porque incluye lo que fueron en contra las operaciones abiertas.
¿Es lo mismo drawdown que pérdida?
No. La pérdida se mide frente a lo que invertiste y el drawdown, frente a tu último máximo. Si depositas 10.000 €, subes a 14.000 € y bajas a 11.900 €, vas ganando 1.900 € sobre tu depósito, pero estás en un drawdown del 15 %.
¿Qué diferencia hay entre drawdown y riesgo de ruina?
El drawdown mide caídas que ya han ocurrido, en real o en un backtest. El riesgo de ruina es la probabilidad de perder tanto capital que ya no puedas seguir operando ni recuperarte. Un drawdown máximo alto y un riesgo por operación alto lo disparan, porque cuanto más cae la cuenta, más ganancia necesitas para volver: con un 50 % de caída, hace falta un 100 %.
¿Existe alguna estrategia sin drawdown?
No. Cualquier estrategia real tiene rachas perdedoras y, por tanto, caídas desde máximos. Si alguien enseña una curva sin caídas, desconfía: puede estar escondiendo pérdidas flotantes con martingala u operaciones sin stop, o mostrando solo una parte del histórico. Pide siempre un track record verificado, no pantallazos de operaciones.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.