Qué es el indicador ATR y cómo usarlo para poner el stop loss (con ejemplo resuelto)
Por Ramon Ruiz 13 min de lectura
En este artículo
- ¿Qué es el indicador ATR en trading?
- ¿Cómo se calcula el ATR? El rango verdadero paso a paso
- ¿Cómo funciona el indicador ATR y cómo se lee en el gráfico?
- Cómo usar el indicador ATR para poner el stop loss
- Trailing stop con ATR: cómo acompañar la tendencia
- Cómo añadir el ATR en MT5, MT4 y TradingView
- Limitaciones del ATR que conviene conocer
- Y esto, automatizado: el ATR dentro de un robot de trading
- Preguntas frecuentes
¿Qué es el indicador ATR? El ATR (Average True Range, o rango verdadero medio) es un indicador creado por Welles Wilder que mide la volatilidad: cuánto se mueve de media un activo por vela, teniendo en cuenta los huecos entre sesiones. No indica dirección, solo amplitud. Se usa sobre todo para colocar el stop loss y ajustar el tamaño de la posición.
Es el indicador con el que coloco el stop loss en mis robots. Por eso la parte práctica va con números.
¿Qué es el indicador ATR en trading?
ATR son las siglas de Average True Range, en español rango verdadero medio o promedio. Lo presentó J. Welles Wilder en 1978 en su libro New Concepts in Technical Trading Systems.
Mide cuánto se mueve de media el precio en cada vela durante un número de periodos, que por defecto son 14. Si no tienes claro qué es una vela, aquí explico cómo leer las velas japonesas.
Tres cosas que conviene tener claras desde el principio:
- Se expresa en unidades de precio. Euros en una acción, puntos en un índice, pips en forex (un pip es la cuarta cifra decimal en la mayoría de pares). No va de 0 a 100 ni en porcentaje, así que, aunque MetaTrader lo guarde en la carpeta de osciladores, no tiene zonas de sobrecompra o sobreventa.
- No dice si el precio va a subir o a bajar. Un ATR alto aparece igual en una caída fuerte que en una subida fuerte.
- Depende de la temporalidad. El ATR de las velas de 1 hora no es el de las velas diarias del mismo activo.
¿Para qué sirve entonces? Para colocar el stop loss, el trailing stop y el tamaño de la posición según la volatilidad del momento. Y para saber de un vistazo si el mercado está tranquilo o agitado. Funciona en acciones, índices, forex y materias primas, en cualquier temporalidad.
- 1 Volatilidad baja: ATR plano
- Velas amplias el ATR sube
- 2 El ATR no dice dirección, solo amplitud
Mientras el precio está en rango, las velas son pequeñas y el ATR (que la plataforma dibuja en un panel debajo del precio) se queda bajo. Cuando llega la ruptura, las velas se estiran y el ATR sube. En un gráfico real todo es más sucio: el ATR va a saltos y casi nunca se ve tan limpio.
¿Cómo se calcula el ATR? El rango verdadero paso a paso
No vas a tener que calcularlo a mano: lo hace la plataforma. Pero entender de dónde sale el número te ayuda a interpretar por qué el ATR pega un salto después de un hueco o de una noticia.
El rango verdadero: los tres casos
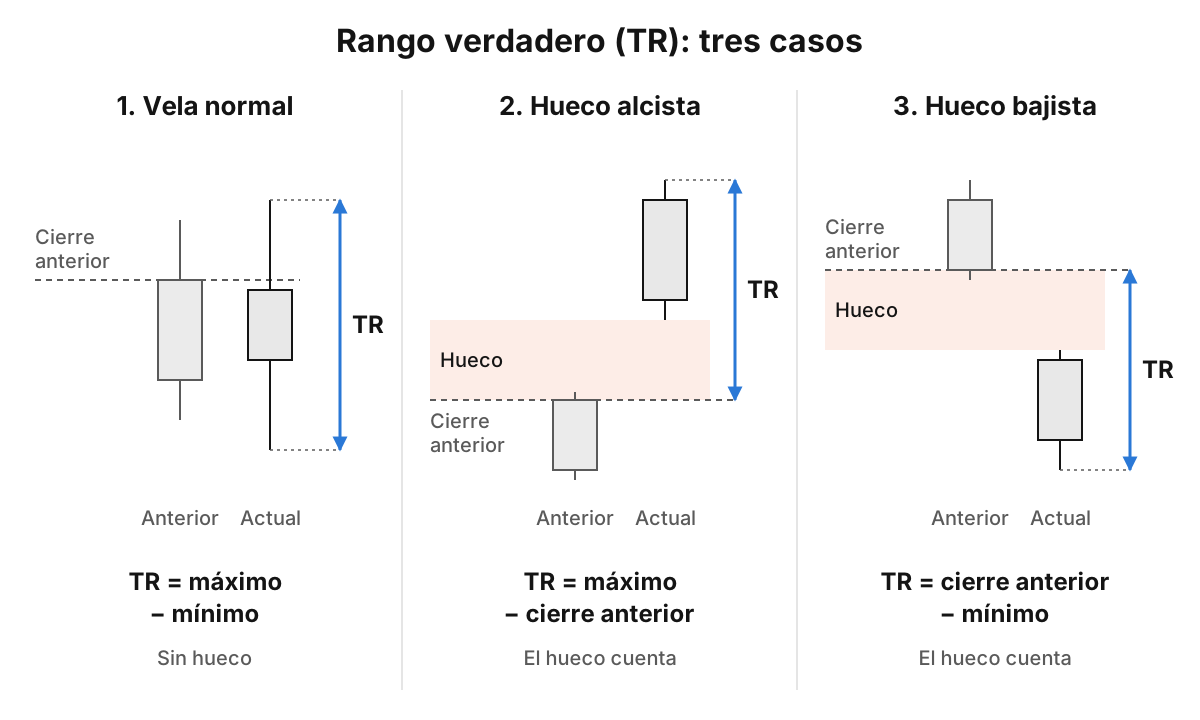
La pieza base del ATR es el rango verdadero (TR, true range) de cada vela. Es el mayor de estos tres valores:
- Máximo − mínimo de la vela.
- Máximo − cierre anterior, en valor absoluto (sin signo).
- Mínimo − cierre anterior, en valor absoluto.
¿Por qué no basta con máximo menos mínimo? Por los huecos (gaps). Si una acción cierra a 50,10 € y al día siguiente abre a 51,20 €, ese salto es movimiento real del precio, pero no queda dentro de la vela. Es muy habitual en acciones e índices de bolsa tras el cierre de la sesión.
De rango verdadero a ATR: la media de 14 periodos
El ATR es la media de los TR de los últimos N periodos. Wilder no usa una media simple, sino una suavizada:
ATR de hoy = (ATR de ayer × 13 + TR de hoy) / 14
El primer valor es la media simple de los 14 primeros TR. A partir de ahí, cada vela nueva pesa una catorceava parte.
Vamos con una acción ficticia que cotiza en torno a 50 €. Para que las cuentas quepan, uso un ATR de periodo 5 (el estándar es 14), así que la fórmula queda (ATR anterior × 4 + TR) / 5. Las columnas con «vs. cierre ant.» van en valor absoluto.
| Vela | Máximo | Mínimo | Cierre | Cierre ant. | Máx − mín | Máx vs. cierre ant. | Mín vs. cierre ant. | TR | ATR(5) |
|---|---|---|---|---|---|---|---|---|---|
| 1 | 50,60 | 49,70 | 50,30 | 50,00 | 0,90 | 0,60 | 0,30 | 0,90 | — |
| 2 | 50,80 | 49,90 | 50,10 | 50,30 | 0,90 | 0,50 | 0,40 | 0,90 | — |
| 3 (hueco) | 51,90 | 51,10 | 51,70 | 50,10 | 0,80 | 1,80 | 1,00 | 1,80 | — |
| 4 | 52,00 | 51,20 | 51,40 | 51,70 | 0,80 | 0,30 | 0,50 | 0,80 | — |
| 5 | 51,80 | 50,90 | 51,10 | 51,40 | 0,90 | 0,40 | 0,50 | 0,90 | 1,06 |
| 6 | 51,60 | 50,40 | 50,60 | 51,10 | 1,20 | 0,50 | 0,70 | 1,20 | 1,09 |
Fíjate en la vela 3. Abre con hueco por encima del cierre anterior: máximo menos mínimo da 0,80 €, pero desde el último cierre el precio se ha movido 1,80 €. Ese es su rango verdadero.
En la vela 5, el ATR es la media simple de los cinco TR: 5,30 / 5 = 1,06 €. En la vela 6 entra la fórmula suavizada: (1,06 × 4 + 1,20) / 5 = 1,088, que redondeado son 1,09 €.
¿Cómo funciona el indicador ATR y cómo se lee en el gráfico?
Si el ATR sube, las velas son más amplias y hay más volatilidad. Si baja, el mercado está más tranquilo o en un rango estrecho.
Un ATR que se dispara tras una fase de calma suele acompañar a una ruptura o a una noticia. Pero no te dice hacia dónde: la ruptura puede ser alcista o bajista.
El número solo tiene sentido comparado con el propio activo. Un ATR de 1,20 € en una acción de 50 € no se compara con el de un índice o un par de divisas. Si necesitas comparar activos, divide el ATR entre el precio: 1,20 / 50 = 2,4 %. Y para saber si la volatilidad está alta o baja, compara el ATR actual con su propio histórico reciente.
Cómo usar el indicador ATR para poner el stop loss
El stop tiene que estar fuera del ruido normal del activo. Un stop fijo de X euros o X pips puede valer un día tranquilo, pero en uno agitado salta a la primera sacudida aunque el escenario de la operación no haya cambiado. Si necesitas repasar el concepto, aquí tienes qué es el stop loss y el take profit.
Con el ATR, el stop se adapta a la volatilidad del momento:
- En largos (compras): stop = precio de entrada − (multiplicador × ATR).
- En cortos (ventas): stop = precio de entrada + (multiplicador × ATR).
¿Qué multiplicador de ATR usar?
Yo pongo el stop con un multiplicador de entre 1 y 2 veces el ATR del activo que opero, para tener en cuenta la volatilidad. No es una regla universal: es un rango habitual que conviene comprobar con datos en tu activo y tu temporalidad.
El equilibrio es este:
- Multiplicador bajo (cerca de 1): stop más ajustado, que salta más a menudo por puro ruido.
- Multiplicador alto (2 o más): salta menos, pero con el mismo tamaño de posición cada pérdida es más grande.
Ese dilema no se resuelve con el multiplicador, sino con el tamaño de la posición.
Ejemplo resuelto: del ATR al tamaño de la posición
Datos de partida:
- Cuenta de 10.000 €.
- Riesgo por operación del 0,3 %, es decir, 30 €. A quien empieza con una sola estrategia o un solo robot le recomiendo entre un 0,2 % y un 0,4 % por operación.
- Acción ficticia a 50 € con un ATR(14) de 1,20 €.
- Multiplicador de 1,5, un valor ilustrativo dentro del rango habitual de 1 a 2.
Paso 1, distancia del stop: 1,5 × 1,20 = 1,80 €. Stop en 50 − 1,80 = 48,20 €.
Paso 2, tamaño: 30 / 1,80 = 16,67 acciones. Se redondea siempre a la baja: 16 acciones.
Paso 3, riesgo real: 16 × 1,80 = 28,80 €, un poco por debajo de los 30 € previstos.
Ahora, el mismo escenario con el mercado el doble de agitado:
| ATR 1,20 € | ATR 2,40 € | |
|---|---|---|
| Distancia del stop (1,5 × ATR) | 1,80 € | 3,60 € |
| Stop | 48,20 € | 46,40 € |
| Tamaño (30 € / distancia, a la baja) | 16 acciones | 8 acciones |
| Riesgo real | 28,80 € | 28,80 € |
Esta es la clave: el riesgo en euros no cambia, lo que cambia es el tamaño. Con más volatilidad, el stop se aleja y compras menos. Con menos, el stop se acerca y compras más. En forex o CFD es lo mismo pero con lotes; tienes el cálculo en lotaje en trading y en mi vídeo sobre cómo calcular el lotaje en forex.
Un error que tienes que evitar: mover el stop cuando el precio se acerca. En mi etapa manual lo hacía. Cuando el precio estaba a punto de tocarlo, pensaba que justo ahí tenía que girarse, lo bajaba y al final perdía tres veces más de lo que me había propuesto. El stop por ATR solo funciona si lo dejas donde lo pusiste.
Trailing stop con ATR: cómo acompañar la tendencia
Un trailing stop es un stop que se mueve a favor a medida que el precio avanza. Con el ATR, la regla más habitual se conoce como chandelier exit:
- En largos: stop = máximo más alto desde la entrada − multiplicador × ATR.
- En cortos: stop = mínimo más bajo desde la entrada + multiplicador × ATR.
La condición importante: el stop solo se mueve a favor y nunca se aleja. Si el ATR crece y la fórmula daría un stop más bajo, se deja donde estaba.
Siguiendo el ejemplo: entras a 50 € con el stop en 48,20 €. El precio sube y marca un máximo de 53 €. Con un trailing de 2 × ATR, un valor de ejemplo, y suponiendo que el ATR sigue en 1,20 € (2 × 1,20 = 2,40 €), el stop pasa a 53 − 2,40 = 50,60 €, ya por encima de la entrada.
- A Trailing 2 × ATR: solo se mueve a favor (53,60 €)
- B Trailing con el máximo en 53 € (50,60 €)
- C Stop inicial 1,5 × ATR (48,20 €)
En el gráfico tienes dos niveles del trailing: 50,60 € con el máximo en 53 € y 53,60 € cuando el máximo llega a 56 €. La corrección final toca ese último nivel y cierra la operación. En real hay más ruido: retrocesos que se quedan a céntimos del stop y velas que lo atraviesan con la mecha.
La ventaja es que deja correr la tendencia y se adapta a la volatilidad. El inconveniente, que en mercados laterales devuelve parte del beneficio o salta pronto.
Yo uso stop loss en el 100 % de las operaciones. El trailing stop es una de las salidas posibles, junto al take profit fijo, el break even (llevar el stop al precio de entrada) o salir al cabo de unas velas, muchas veces combinadas. Cuál se usa lo deciden los datos, no yo.
Cómo añadir el ATR en MT5, MT4 y TradingView
Prefiero MetaTrader 5 si el bróker o la empresa donde voy a operar lo permite; si no, me adapto a MetaTrader 4. TradingView lo uso para analizar los activos y decidir qué opero y en qué dirección. En las tres el ATR viene de serie.
| Plataforma | Ruta | Periodo por defecto | Suavizado por defecto |
|---|---|---|---|
| MT5 | Insertar > Indicadores > Osciladores > Average True Range | 14 | Media simple de los TR |
| MT4 | Insertar > Indicadores > Osciladores > Average True Range | 14 | Media de los TR (comprueba el tipo en tu versión) |
| TradingView | Indicadores > buscar «Average True Range» | 14 | RMA (la de Wilder), configurable a SMA, EMA o WMA |
Indicador ATR en MT5
Menú Insertar > Indicadores > Osciladores > Average True Range. Dejas el periodo en 14 y aceptas. Aparece en una ventana debajo del gráfico. Para ver el valor exacto, pasa el ratón por esa ventana o abre la ventana de datos.
Indicador ATR en MT4
La misma ruta: Insertar > Indicadores > Osciladores > Average True Range. Periodo 14 por defecto, ventana inferior y valor exacto en la ventana de datos.
Indicador ATR en TradingView
Pulsa el botón Indicadores, busca «Average True Range» y añádelo. En la configuración eliges la longitud (14) y el tipo de suavizado: RMA por defecto, que es la media de Wilder, o SMA, EMA y WMA.
Aquí está la trampa que casi nadie cuenta. En MetaTrader 5, el código del ATR que trae de serie, publicado por MetaQuotes, promedia el TR con una media simple. TradingView, según su ayuda, usa por defecto la media de Wilder (RMA). Con el mismo activo y periodo, los valores pueden diferir un poco: en la tabla del cálculo, la vela 6 daría 1,12 € con media simple (5,60 / 5) frente a los 1,09 € de la fórmula de Wilder. Si analizas en TradingView y operas en MetaTrader, pon el suavizado de TradingView en SMA y comprueba cuál usa tu versión de cada plataforma.
Limitaciones del ATR que conviene conocer
- No da dirección ni señales de compra o venta. Hay que combinarlo con indicadores de tendencia, como las medias móviles, o de momentum, como el estocástico, que aporten la dirección.
- Va con retraso. Tras una noticia o un hueco sube de golpe y tarda varias velas en volver.
- Los picos aislados contaminan. Unos resultados empresariales o un dato macro pueden inflar el stop de las operaciones siguientes.
- No es comparable entre activos ni entre temporalidades sin normalizarlo.
- No elimina el deslizamiento (ejecución a peor precio del previsto): si hay un hueco, el precio puede abrir más allá del stop y la pérdida ser mayor.
Y esto, automatizado: el ATR dentro de un robot de trading
Todo lo anterior es justo lo que hace un bot de trading, sin emociones. Mis robots calculan el stop a partir del ATR, así que cada operación tiene una distancia de stop distinta. Con esa distancia calculan el lotaje, que cambia en cada operación. Lo que siempre se queda fijo es el dinero que arriesgo.
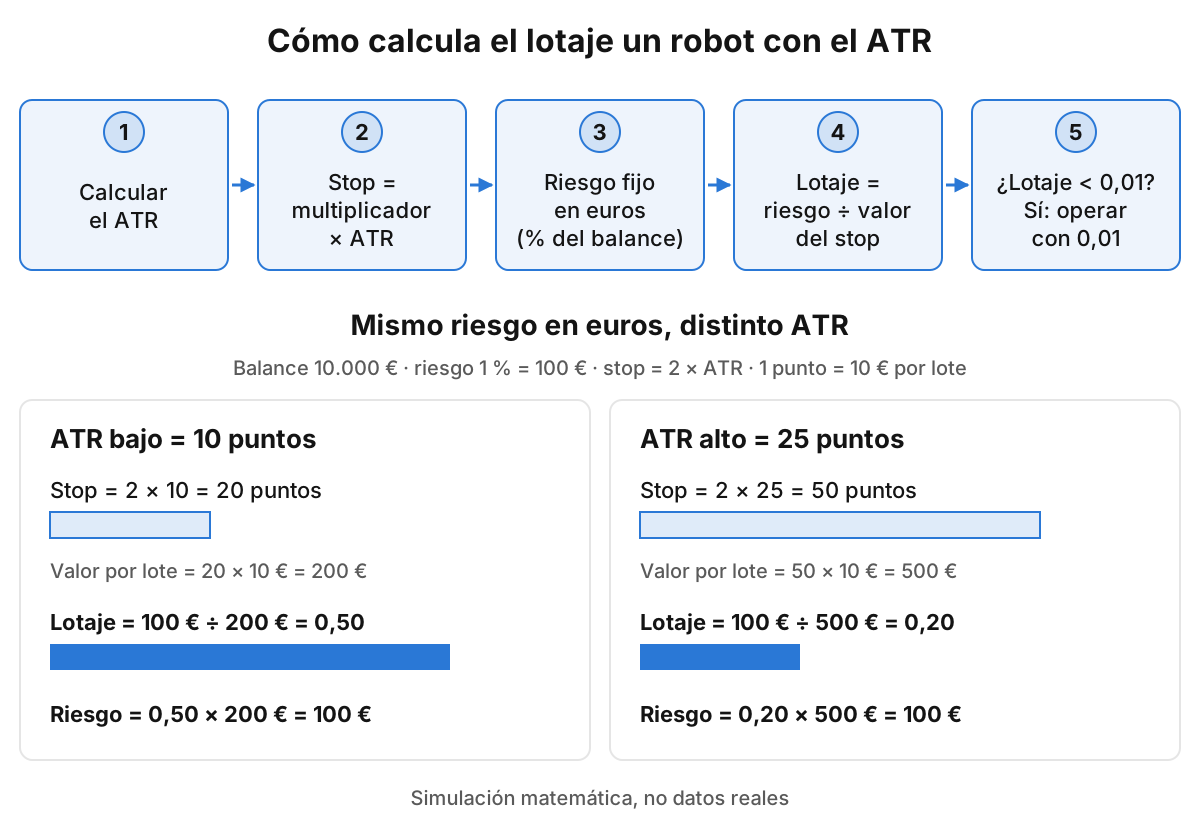
Dos detalles prácticos. El % de riesgo lo calculo sobre el balance, el saldo de la cuenta sin contar el resultado de las operaciones abiertas. Y si el lotaje sale por debajo de 0,01, que es el mínimo habitual, opero con 0,01. En ese caso el riesgo real queda algo por encima del previsto, algo a vigilar en cuentas pequeñas.
La automatización elimina mis dos errores de la etapa manual. Uno, mover el stop. El otro, subir el lotaje tras varias pérdidas para recuperar de golpe: perdía también esa operación y acabé fundiendo la cuenta. Un robot con riesgo fijo no hace ninguna de las dos cosas. Si quieres profundizar, tienes la guía de gestión del riesgo y mi vídeo de control de riesgos con 3 robots.
Todo esto se puede comprobar con un backtest (simular la estrategia sobre datos históricos) antes de arriesgar dinero: qué multiplicador encaja en tu activo o si el trailing mejora los resultados. Y para combinar el ATR con otras herramientas, aquí tienes los indicadores de trading más usados.
Preguntas frecuentes
¿Cómo saber si la volatilidad es alta o baja con el ATR?
Compara el ATR actual con su propio histórico reciente en el mismo activo y la misma temporalidad, por ejemplo con su media de los últimos meses o con una media móvil aplicada al propio ATR. Si está claramente por encima, la volatilidad es alta; si está por debajo, el mercado está tranquilo. Nunca compares el número absoluto entre activos distintos: si lo necesitas, divide el ATR entre el precio para tenerlo en porcentaje.
¿Cuál es el mejor periodo para el indicador ATR?
El estándar es 14, el que propuso Wilder y el que traen por defecto MetaTrader y TradingView. Un periodo más corto, de 7 a 10, reacciona antes pero es más nervioso; uno más largo, de 20 o más, es más estable pero llega más tarde. No hay un periodo mágico: el que uses conviene validarlo con datos en tu activo y tu temporalidad.
¿El ATR indica si el precio va a subir o bajar?
No. El ATR mide la amplitud del movimiento, no su dirección: un ATR alto aparece tanto en un desplome como en una subida fuerte. Para la dirección hay que recurrir a indicadores de tendencia o de momentum, y usar el ATR para el stop y el tamaño de la posición.
¿Cuál es el mejor indicador para hacer trading?
No existe uno mejor en abstracto. Yo uso muchos y para mí todos son válidos, porque al final todos salen de la información de las velas. Lo que importa es que la estrategia que los combina se haya comprobado con datos; tienes un repaso en los indicadores de trading más usados.
¿Sirve el ATR en bolsa, en forex y en índices?
Sí, funciona en cualquier activo con máximos, mínimos y cierres. En acciones e índices de contado los huecos entre sesiones hacen que el rango verdadero sea especialmente útil; en forex, con un mercado casi continuo, los huecos son raros salvo tras el fin de semana. Yo opero sobre todo índices americanos, oro y pares mayores de forex, con H1 como temporalidad favorita, y el stop lo coloco con un multiplicador de entre 1 y 2 veces el ATR del activo que opero.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.