Indicadores de volatilidad en trading: cuáles son, cómo se leen y cómo usarlos para el stop
Por Ramon Ruiz 13 min de lectura
En este artículo
- ¿Qué miden los indicadores de volatilidad en trading?
- Los 6 indicadores de volatilidad en trading más usados
- ¿Qué indicador de volatilidad elegir?
- ¿Cuánto es una volatilidad alta?
- Cómo usar la volatilidad para el stop loss y el tamaño de la posición
- Errores habituales al usar indicadores de volatilidad
- Y esto, automatizado, sería así
- Preguntas frecuentes
Los indicadores de volatilidad en trading son herramientas que miden cuánto se mueve el precio de un activo, no hacia dónde va. Los más usados son el ATR, las Bandas de Bollinger, la desviación estándar, los Canales de Keltner y de Donchian y el VIX. Sirven para ajustar el stop loss y el tamaño de la posición, y para detectar las compresiones que suelen preceder a una ruptura.
Lo útil es convertir esa volatilidad en números. Con el mismo riesgo en euros, el stop y el lotaje cambian cuando el mercado se agita. Más abajo tienes el cálculo resuelto paso a paso.
¿Qué miden los indicadores de volatilidad en trading?
La volatilidad es la amplitud con la que se mueve el precio. Se mide de dos formas: cuánto se aleja el precio de su media o cuánto recorre cada vela, es decir, la distancia entre su máximo y su mínimo.
Todo sale de las velas japonesas. Yo me baso siempre en análisis técnico y, para mí, los indicadores son eso: información que sale de las velas, ordenada de otra manera.
La idea que más cuesta asimilar es esta: volatilidad no es dirección. Un ATR que sube puede acompañar una subida fuerte o una caída igual de fuerte. Si quieres saber hacia dónde y con qué fuerza va el precio, eso es cosa de los indicadores de momentum o de tendencia.
¿Por qué cambia la volatilidad? Por motivos que se repiten:
- Noticias macro: el dato de empleo de Estados Unidos (las nóminas no agrícolas) o las decisiones de los bancos centrales suelen disparar el tamaño de las velas.
- Cambio de sesión: la apertura de Nueva York suele mover bastante más que la sesión asiática.
- Sorpresas: un referéndum o unas elecciones con un resultado inesperado pueden abrir huecos de un día para otro.
Además, cada activo y cada temporalidad tiene su volatilidad propia. Yo opero sobre todo índices americanos, oro y pares de forex mayores, con H1 (velas de una hora) como temporalidad favorita, y cada uno se mueve a su ritmo. El ATR del oro en H1 no se compara en bruto con el de un par de divisas: se mide en unidades distintas.
Volatilidad histórica e implícita
La volatilidad histórica se calcula con precios pasados. El ATR y la desviación estándar son de este tipo.
La implícita es la que descuentan los precios de las opciones: lo que el mercado espera que se mueva un activo en el futuro. El VIX es el ejemplo más conocido.
- 1 Volatilidad baja: ATR en mínimos
- Expansión ATR se duplica
Aquí las fases están limpias para que se vea la idea. En un gráfico real todo es más sucio: más amagos y ninguna frontera clara entre calma y expansión.
Los 6 indicadores de volatilidad en trading más usados
Cada uno con el mismo esquema: qué calcula, parámetros por defecto, cómo se lee y su trampa típica. Los parámetros son los habituales. El ATR y las Bandas de Bollinger vienen de serie en MetaTrader 5 y en TradingView. Los Canales de Keltner y de Donchian no están en todas las plataformas (en MetaTrader 5 hay que añadirlos como indicador personalizado), así que revisa los valores de la versión que uses.
ATR (Average True Range)
El ATR, o rango verdadero medio, lo presentó J. Welles Wilder en 1978. Calcula la media del rango verdadero de cada vela, que es la mayor de tres distancias: del máximo al mínimo, del máximo al cierre anterior y del mínimo al cierre anterior. Así incluye los huecos entre velas.
- Parámetro por defecto: 14 periodos.
- Cómo se lee: se expresa en puntos o pips del activo, no en porcentaje. Un ATR de 25 en un índice significa que, de media, cada vela ha recorrido unos 25 puntos.
- Trampa: un ATR alto no dice si el mercado sube o baja.
Su uso estrella es el stop loss. Si quieres el detalle, aquí tienes qué es el indicador ATR y cómo se calcula.
Bandas de Bollinger
Las creó John Bollinger. Son una media móvil simple de 20 periodos con una banda por encima y otra por debajo, a 2 desviaciones estándar.
- Parámetros por defecto: 20 y 2.
- Cómo se lee: si las bandas se separan, la volatilidad sube; si se estrechan, baja. Ese estrechamiento se llama squeeze y suele anticipar una expansión.
- Trampa: tocar la banda no es una señal de giro. En tendencia, el precio puede ir pegado a ella durante muchas velas.
Tienes el detalle en la guía de Bandas de Bollinger.
- 1 Toque de banda superior: no hay giro
- 2 Ruptura bajista: las bandas se abren
- Squeeze bandas estrechas
Otra vez, versión de laboratorio. En real verás squeezes que se resuelven en nada y rupturas que se dan la vuelta.
Desviación estándar
Es la medida estadística pura de dispersión: cuánto se separan los precios, de media, de su propia media. Es la base de Bollinger.
- Parámetro por defecto: 20 periodos.
- Cómo se lee: valor alto, precios dispersos; valor bajo, precios apiñados.
- Uso: se puede usar sola como filtro, por ejemplo para no operar cuando la dispersión es mínima.
- Trampa: su valor depende del precio del activo, así que no sirve para comparar activos sin normalizar.
Canales de Keltner
Una media exponencial de 20 periodos (da más peso a las velas recientes) con una banda arriba y otra abajo a un múltiplo del ATR, normalmente 2 o 1,5 según la versión. Ojo: el ATR del canal puede tener su propio periodo, distinto del 14 del ATR suelto.
- Cómo se lee: como usan el ATR y no la desviación estándar, son más suaves que Bollinger.
- Combinación clásica: cuando las Bandas de Bollinger caen dentro de los Canales de Keltner, la compresión es fuerte.
- Trampa: el multiplicador y el periodo del ATR cambian según la plataforma, y en MetaTrader 5 ni siquiera viene de serie. Revisa los de tu versión.
Canales de Donchian
Marcan el máximo y el mínimo de las últimas N velas, normalmente 20.
- Cómo se lee: la anchura del canal es la volatilidad, entendida como amplitud del rango. Canal estrecho, mercado comprimido.
- Uso: son la base clásica de las rupturas. Superar el máximo de las últimas 20 velas es la definición más simple de ruptura.
- Trampa: en un mercado lateral rompen una y otra vez sin continuidad.
VIX y la volatilidad implícita
El VIX, que calcula Cboe Global Markets, mide la volatilidad implícita a 30 días del S&P 500 a partir de los precios de sus opciones. Se le conoce como el «índice del miedo» del mercado americano.
- Cómo se lee: suele subir cuando la bolsa cae y bajar cuando sube.
- Trampa: esa correlación inversa es habitual, pero no es causa-efecto. El VIX no provoca las caídas: refleja cuánto se paga por protegerse.
¿Qué indicador de volatilidad elegir?
Ninguno es el mejor. Cada uno sirve para algo distinto.
| Indicador | Qué mide | Parámetros habituales | Uso principal | Cómo se lee | Trampa típica |
|---|---|---|---|---|---|
| ATR | Rango medio de las velas, con huecos | 14 | Stop y tamaño de posición | Más alto, velas más grandes | Creer que indica dirección |
| Bandas de Bollinger | Dispersión alrededor de una media simple | 20 y 2 | Detectar compresión | Bandas estrechas, compresión | Tomar el toque de banda como giro |
| Desviación estándar | Dispersión estadística | 20 | Filtro | Alta, precios dispersos | Comparar activos sin normalizar |
| Canales de Keltner | ATR alrededor de una media exponencial | 20 y 2 (o 1,5) × ATR | Compresión, junto a Bollinger | Canal ancho, más volatilidad | Multiplicador distinto según plataforma |
| Canales de Donchian | Máximo y mínimo de N velas | 20 | Definir la ruptura | Canal estrecho, rango comprimido | Falsas rupturas en lateral |
| VIX | Volatilidad implícita del S&P 500 | 30 días (fijo) | Contexto y sentimiento | Sube con tensión en bolsa | Leerlo como causa de las caídas |
En resumen:
- Para el stop y el tamaño de la posición: ATR.
- Para detectar compresión antes de una ruptura: Bollinger, Keltner o los dos combinados.
- Para definir el rango que hay que romper: Donchian.
- Para el contexto del mercado americano: VIX, que no va sobre tu gráfico, sino que es un índice aparte.
Yo uso muchos indicadores y para mí todos son válidos. Al final, que algo sirva no depende tanto del indicador como de que la regla que lo usa aguante un backtest (probarla con datos históricos). Si quieres verlos junto al resto de familias, tienes los indicadores de trading más usados.
¿Cuánto es una volatilidad alta?
No hay un número universal. La volatilidad es alta o baja respecto a la del propio activo: 40 puntos de ATR pueden ser una barbaridad en un activo y un día tranquilo en otro.
Dos métodos prácticos:
- Compara el activo consigo mismo: pon el ATR actual frente a su media de las últimas 100 velas o frente a su rango del último año. Si está muy por encima, la volatilidad es alta para ese activo.
- Pasa el ATR a porcentaje del precio: ATR entre precio, por 100. Así comparas activos distintos. Ejemplo hipotético: un ATR de 25 puntos con el precio en 5.000 equivale al 0,5 %.
Con el VIX pasa lo mismo: no hay un umbral oficial que separe la calma de la tensión, así que la referencia útil es compararlo con su propio historial.
Alta volatilidad: qué cambia en tu operativa
Velas grandes, huecos, spreads más anchos (la diferencia entre el precio de compra y el de venta) y más deslizamiento, es decir, ejecuciones a peor precio del previsto. Hacen falta stops más amplios y menos tamaño.
También conviene vigilar el apalancamiento. En 2018, la ESMA limitó el apalancamiento de los CFD para clientes minoristas a 1:30 en los pares de forex mayores y a 1:20 en los índices principales y el oro, entre otros límites. En España los aplica la CNMV desde 2019, con su Resolución de 27 de junio de ese año. Para quien empieza, con 1:30 va de sobra. Y recuerda que los CFD son productos complejos: cada bróker está obligado a publicar qué porcentaje de sus cuentas minoristas pierde dinero con ellos.
Baja volatilidad: la calma antes de la ruptura
Rango estrecho, muchas falsas rupturas y un riesgo concreto: que el stop quede tan ceñido que salte por puro ruido. Eso sí, la compresión suele preceder a la expansión.
Cómo usar la volatilidad para el stop loss y el tamaño de la posición
Stop loss con ATR: el multiplicador
Un stop por volatilidad se coloca a una distancia igual al ATR multiplicado por un número. Yo uso un multiplicador de entre 1 y 2 veces el ATR del activo que opero, para tener en cuenta la volatilidad. Si necesitas repasar lo básico, aquí tienes qué es stop loss y take profit.
La ventaja es que el stop respira con el mercado. Da igual que la entrada salga de indicadores de tendencia en trading o de una ruptura: el stop queda fuera del ruido normal del momento.
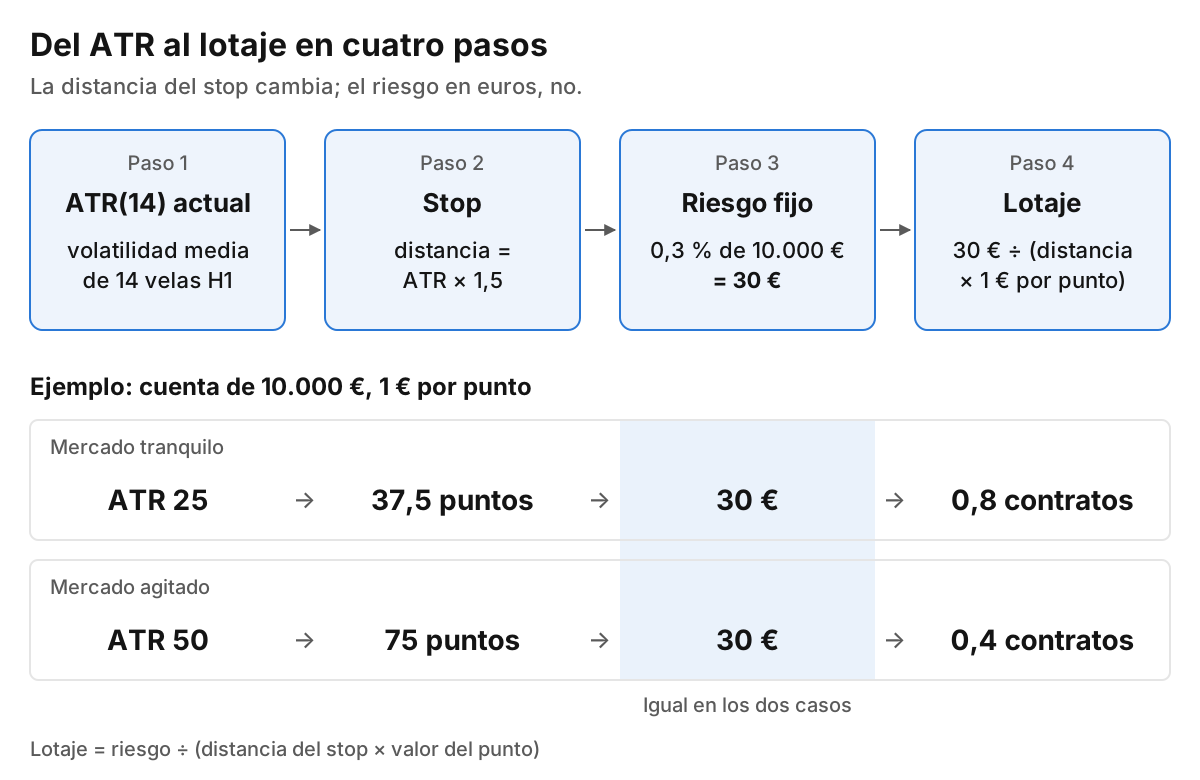
Ejemplo en euros: mismo riesgo, distinto lotaje
Cifras redondas e hipotéticas, con un índice genérico:
- Cuenta de 10.000 €.
- Riesgo del 0,3 % por operación: 30 €. Está dentro de lo que recomiendo a quien empieza con una sola estrategia o un solo robot: entre el 0,2 % y el 0,4 %. Con más riesgo, el riesgo de ruina crece de forma exponencial (tienes más en la guía de gestión del riesgo en trading).
- Contrato hipotético de 1 € por punto.
- Stop a 1,5 × ATR(14) en H1.
| Escenario | ATR(14) | Stop (1,5 × ATR) | Tamaño (30 € / stop) | Riesgo |
|---|---|---|---|---|
| Mercado tranquilo | 25 puntos | 37,5 puntos | 0,8 contratos | 30 € |
| Mercado agitado | 50 puntos | 75 puntos | 0,4 contratos | 30 € |
Con volatilidad alta, el stop se aleja y el tamaño se reduce. El dinero en riesgo no cambia.
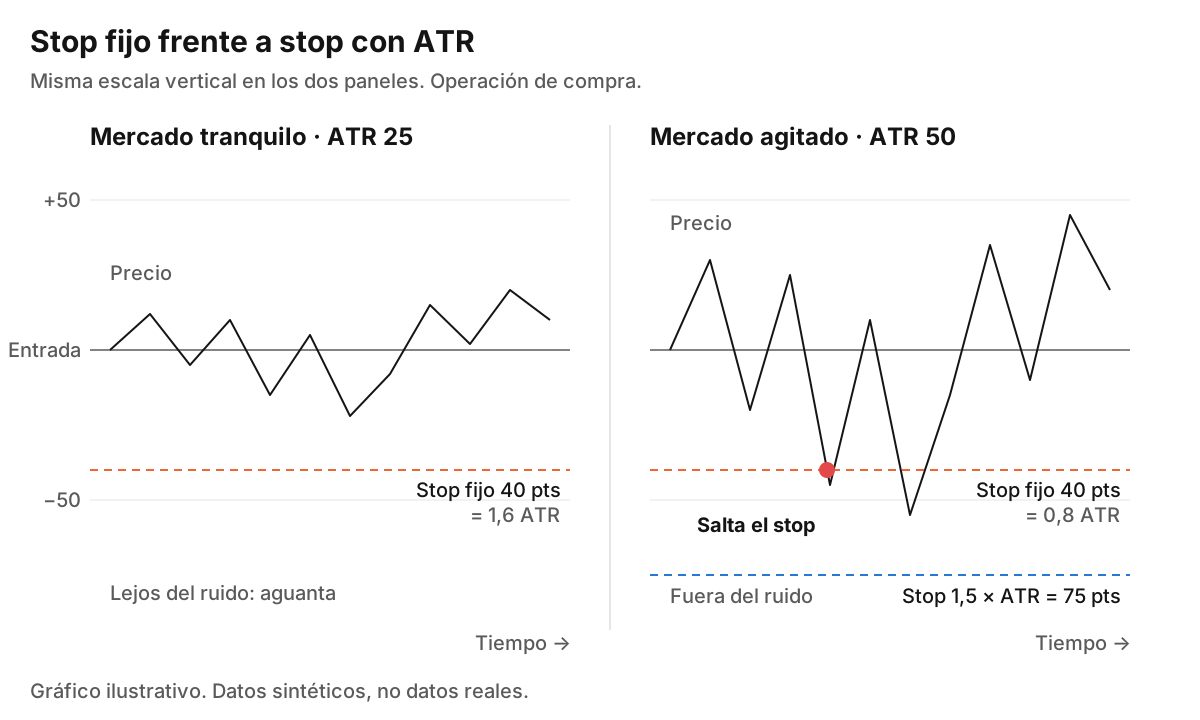
¿Y con un stop fijo? Uno de 40 puntos equivale a 1,6 ATR en el caso tranquilo y queda lejos del ruido. En el agitado son 0,8 ATR, menos de lo que recorre una vela normal, así que salta con facilidad.
Dos matices. El valor del punto o del pip depende de la especificación del contrato de cada bróker, así que compruébalo antes de calcular. Y yo calculo el porcentaje sobre el balance; si el lotaje sale por debajo del mínimo de 0,01, opero con 0,01. En una cuenta pequeña eso sube el riesgo real: si el cálculo daba 0,004 lotes, con 0,01 arriesgas dos veces y media lo previsto.
El cálculo con lotes de forex lo explico en el vídeo Cómo calcular el lotaje en forex y en la guía de lotaje en trading.
Contracción y expansión: la volatilidad antes de una ruptura
La compresión, con Bollinger estrecho o el ATR en mínimos, suele preceder a la expansión. Pero no dice hacia dónde: en el primer gráfico la ruptura es alcista y en el segundo, bajista.
Por eso hace falta una regla de entrada aparte, como superar el máximo o el mínimo del canal de Donchian, y un stop calculado con el ATR por si la ruptura falla.
Errores habituales al usar indicadores de volatilidad
- Usarlos como señal de compra o venta. Miden amplitud, no dirección.
- Creer que tocar la banda de Bollinger implica un giro. En tendencia, el precio camina por la banda.
- Poner siempre el mismo stop en pips, haga el mercado lo que haga. Lo has visto en el ejemplo: el mismo stop es holgado un día y ridículo al siguiente.
- Mover el stop cuando el precio se acerca. Yo lo hacía en mi etapa manual: pensaba que justo ahí tenía que girarse, bajaba el stop y acababa perdiendo tres veces lo previsto.
- Subir el lotaje tras varias pérdidas para recuperar. También me pasó: después de varios stops seguidos subía el lotaje convencido de que ahora salía bien, perdía también ese trade y fundía la cuenta. Es la lógica de la martingala: aumentar el tamaño después de perder para recuperar de golpe.
- Fiarse de una regla famosa sin backtest. Casi siempre que he backtesteado algo común y famoso de los libros ha salido negativo, aunque algunos patrones clásicos sí salen bien con datos.
Y esto, automatizado, sería así
Un robot hace justo lo del ejemplo en cada operación: calcula el ATR, coloca el stop a X veces ese ATR y recalcula el lotaje para arriesgar siempre la misma cantidad. Sin errores de cálculo y sin la tentación de mover el stop. Si es nuevo para ti, empieza por qué es un bot de trading.
Mis robots funcionan así: como el stop se basa en el ATR, el lotaje cambia en cada operación y lo fijo es el dinero que arriesgo. Uso stop loss en el 100 % de las operaciones. Las salidas (take profit fijo, trailing stop o stop que persigue al precio, break even o stop llevado al precio de entrada, salir al cabo de X velas o una mezcla) las decide la herramienta de generación de estrategias con IA según los datos, no yo.
La gran mayoría de mis robots son tendenciales y de ruptura, porque son los que mejor funcionan. Viven de lo que has visto aquí: compresión y expansión. Tienes un ejemplo en el vídeo La mejor estrategia de trading en tendencias, y te regalo el bot.
Antes de fiarse de cualquier regla con Bollinger, ATR o Donchian, el robot pasa un backtest y pruebas de robustez: ponerlo en condiciones peores que las reales, cambiarle los parámetros, probarlo en otros activos y compararlo con resultados al azar. Si se cae, se descarta. Lo explico en el vídeo sobre tests de robustez.
Preguntas frecuentes
¿Qué es la regla 3-5-7 en el trading?
Es una regla popular de gestión del riesgo, no un estándar oficial, y circula en varias versiones. La más extendida dice: no arriesgar más del 3 % por operación, no tener más del 5 % del capital expuesto a la vez y que las ganadoras sean al menos un 7 % mayores que las perdedoras. Para quien empieza con una sola estrategia o un solo robot, yo recomiendo bastante menos: entre el 0,2 % y el 0,4 % por operación. Con más riesgo, el riesgo de ruina crece de forma exponencial.
¿Cuáles son los 4 tipos de trading?
Scalping, day trading, swing trading y trading de posición, de menor a mayor duración de las operaciones. El ATR cambia mucho según la temporalidad, así que el multiplicador y el stop deben calcularse en la temporalidad en la que operas. Yo opero sobre todo en H1, con estilo day trading o swing.
¿Cuál es el indicador más usado en trading?
No hay una estadística oficial, pero entre los más extendidos están las medias móviles, el RSI, el MACD, las Bandas de Bollinger y el ATR. Dentro de la volatilidad, los más usados son el ATR y las Bandas de Bollinger. Tienes la lista completa en los indicadores de trading más usados.
¿Qué periodo del ATR conviene usar?
14 es el valor por defecto que propuso Wilder y el que traen MetaTrader y TradingView. Un periodo más corto reacciona antes pero es más ruidoso, y uno más largo es más estable. No hay un valor mágico: se elige y se valida con backtest para cada activo y temporalidad.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.