Ancho de bandas de Bollinger (BBW): cómo medir la volatilidad y detectar el squeeze
Por Ramon Ruiz 10 min de lectura
En este artículo
- ¿Qué es el ancho de bandas de Bollinger?
- ¿Cómo se calcula el ancho de las bandas de Bollinger?
- Cómo interpretar el ancho de bandas de Bollinger: squeeze y expansión
- ¿Cómo se usa el ancho de bandas de Bollinger para operar?
- Ancho de Bollinger, %B y ATR: ¿en qué se diferencian?
- Cómo añadir el ancho de Bollinger en TradingView y MetaTrader
- Y esto, automatizado, sería así: el ancho de Bollinger como filtro en un robot
- Preguntas frecuentes
El ancho de bandas de Bollinger (BBW, Bollinger BandWidth) es un indicador que mide la distancia entre la banda superior y la inferior en proporción a la media móvil central: (superior − inferior) / media. Sirve para medir la volatilidad, es decir, cuánto se mueve el precio. Cuando el ancho marca mínimos hay compresión (squeeze), que puede preceder a un movimiento fuerte, aunque no siempre lo hace y no dice hacia qué lado.
¿Qué es el ancho de bandas de Bollinger?
Es un indicador derivado de las bandas de Bollinger. Va en un panel aparte y da un número por vela: la separación entre las dos bandas dividida entre la media central. Lo verás como BandWidth, BBW o ancho de las bandas de Bollinger. Lo introdujo el propio John Bollinger, el creador de las bandas, para medir la volatilidad relativa.
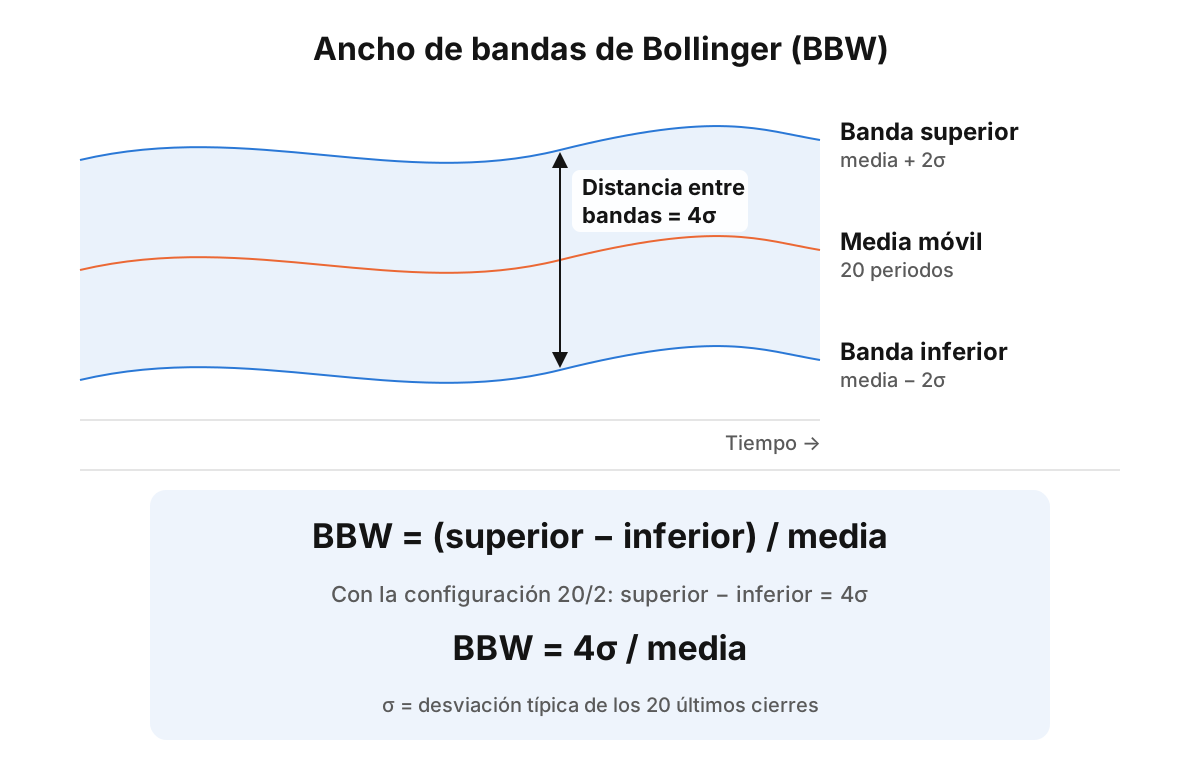
Un recordatorio rápido: las bandas son una media móvil simple de 20 periodos con una línea por encima y otra por debajo, a 2 desviaciones típicas. La desviación típica (σ) mide cuánto se alejan los cierres de su media: crece si el precio se mueve mucho y se encoge si está quieto. Para todo lo demás tienes la guía de qué son las bandas de Bollinger y cómo funcionan.
¿Qué aporta frente a mirar las bandas a ojo? Que «se están estrechando» pasa a ser un número. Y un número se puede comparar con el pasado y meter en una regla.
Ojo: no es lo mismo que el %B, que mide dónde está el precio dentro de las bandas, no lo separadas que están. Lo verás claro en la tabla comparativa.
¿Cómo se calcula el ancho de las bandas de Bollinger?
La fórmula del ancho de banda de Bollinger
BBW = (banda superior − banda inferior) / banda media
Algunas plataformas, como TradingView, multiplican el resultado por 100 y lo muestran en porcentaje: puedes ver 0,08 en un sitio y 8 en otro. Cambia la escala, no el significado.
Si la desarrollas, sale algo más útil. La banda superior es la media + k·σ y la inferior, la media − k·σ, donde k es el número de desviaciones. Al restarlas queda 2·k·σ. Con la configuración estándar (k = 2):
BBW = 4σ / media
O sea, el ancho es la desviación típica en proporción al precio, multiplicada por 4.
Ejemplo paso a paso con números
Una acción ficticia en dos momentos. En el primero, la media de 20 sesiones es 100 € y la desviación típica, 2 €. Las bandas quedan en 100 ± 4, es decir, 104 € y 96 €. La distancia es de 8 € y el BBW = 8 / 100 = 0,08 (8 %).
Unas semanas después el precio se ha calmado: media de 102 € y desviación típica de 0,75 €. Las bandas quedan en 102 ± 1,5, es decir, 103,5 € y 100,5 €. La distancia es de 3 € y el BBW = 3 / 102 ≈ 0,029 (2,9 %).
| Momento | Media 20 (€) | Desviación típica (€) | Banda superior | Banda inferior | BBW |
|---|---|---|---|---|---|
| 1 | 100 € | 2 € | 104 € | 96 € | 0,08 (8 %) |
| 2 | 102 € | 0,75 € | 103,5 € | 100,5 € | ≈ 0,029 (2,9 %) |
Del 8 % al 2,9 %: el ancho se ha quedado en algo más de un tercio, aunque el precio haya subido.
Por qué el ancho se divide entre la media móvil
En euros, un activo caro parecería siempre más volátil que uno barato. Una acción a 20 € con σ = 0,50 € tiene las bandas separadas 2 € (BBW = 0,10). Otra a 2.000 € con σ = 25 € las tiene separadas 100 € (BBW = 0,05). En euros, la segunda parece 50 veces más ancha; en proporción a su precio, es la mitad de ancha.
Lo importante es que así el ancho de un mismo activo es comparable en el tiempo, aunque el precio se haya duplicado. Entre activos distintos no lo compares a la ligera, porque cada uno tiene su volatilidad típica. Y si cambias la configuración (periodos o desviaciones), cambian los valores: compara solo lecturas hechas con la misma.
Cómo interpretar el ancho de bandas de Bollinger: squeeze y expansión
La volatilidad tiende a alternar fases de contracción y de expansión: a la calma le suele seguir más movimiento, y al revés. El BBW hace visible esa alternancia.
Squeeze: cuando las bandas se estrechan
El squeeze es un BBW en mínimos relativos: el ancho en su nivel más bajo de un periodo largo de su propio histórico. Es la señal principal que se asocia a este indicador. El squeeze avisa de que puede venir un movimiento fuerte. No avisa de hacia dónde.
- Squeeze BBW en mínimos
- A Rango comprimido
Es un gráfico sintético y limpio a propósito. En real el BBW es mucho más ruidoso y muchas compresiones no acaban en nada: el precio sale con un movimiento flojo o vuelve a dormirse.
Expansión: cuando las bandas se abren
Es el BBW en máximos relativos. Suele aparecer cuando el movimiento ya está avanzado o es violento, y puede anticipar que la volatilidad se calme, no que el precio se dé la vuelta.
¿Qué valor de ancho se considera bajo?
No hay un número universal: cada activo y cada temporalidad tiene su rango. Compáralo con su propio histórico, por ejemplo con el mínimo de las últimas N velas o con un percentil (que la lectura esté entre el 10 % de lecturas más bajas de su historial reciente; es solo un ejemplo, y ese umbral también hay que probarlo). Con el de otro activo, nunca.
¿Cómo se usa el ancho de bandas de Bollinger para operar?
El BBW es un filtro, no una señal de entrada. Te dice «el mercado está comprimido», no «compra» ni «vende».
Squeeze + ruptura de banda
La dirección te la tiene que dar otra cosa: un cierre fuera de la banda superior o inferior tras el squeeze, la tendencia de fondo o un oscilador como el RSI, que tienes en esta estrategia con bandas de Bollinger y RSI.
Cómo evitar las falsas rupturas
Tras un squeeze puede llegar un primer movimiento en una dirección que se gira enseguida: un amago o falsa ruptura.
- 1 Falsa ruptura (head fake)
- 2 Movimiento real
- A Stop de la venta
En real, esto es todavía más sucio. Para defenderte ayuda pedir confirmación (un cierre fuera de la banda, no solo una mecha, y que la vela siguiente no vuelva dentro), mirar la tendencia de fondo y tener siempre el stop loss puesto.
Para colocar ese stop yo no uso el BBW, sino el ATR (Average True Range, el rango medio de las velas en unidades de precio). Pongo el stop a entre 1 y 2 veces el ATR del activo, para tener en cuenta la volatilidad. El lotaje cambia en cada operación porque lo calculo según esa distancia de stop. Lo fijo es el dinero que arriesgo por operación.
En temporalidades muy cortas el BBW se comprime y se expande todo el rato, así que aparecen muchas más compresiones que no llevan a nada. Lo tienes en bandas de Bollinger en scalping.
Ancho de Bollinger, %B y ATR: ¿en qué se diferencian?
Se confunden mucho y no miden lo mismo.
| Indicador | Qué mide | Unidades | En qué se basa | Para qué se usa |
|---|---|---|---|---|
| BBW | Volatilidad relativa | Proporción o % de la media | Desviación típica de los cierres | Detectar compresión y expansión |
| %B | Posición del precio dentro de las bandas | 0 = banda inferior, 1 = banda superior | Cierre respecto a las bandas | Ver si el precio está estirado |
| ATR | Volatilidad absoluta | Euros, puntos o pips | Rango verdadero de cada vela, huecos incluidos | Distancia del stop y lotaje |
El %B puede pasar de 1 o bajar de 0 si el precio cierra fuera de las bandas, pero no dice nada de la volatilidad. El ATR usa el rango verdadero: el recorrido de cada vela contando el hueco con el cierre anterior, si lo hay. Tienes más opciones en los indicadores de volatilidad en trading.
Cómo añadir el ancho de Bollinger en TradingView y MetaTrader
En TradingView viene de serie como indicador independiente: con la plataforma en español aparece como «Ancho de las bandas de Bollinger (BBW)», y también lo encuentras buscando «BBW». Según su centro de ayuda, multiplica el resultado por 100, así que lo verás en porcentaje (8 en lugar de 0,08). Trae además dos líneas opcionales con el valor más alto y el más bajo del ancho en las últimas N velas: la segunda te sirve para ver de un vistazo si está en mínimos de su propio histórico.
En MetaTrader 5 tienes las bandas (están en el grupo de indicadores de tendencia), pero el ancho no está entre los 38 indicadores que trae integrados. Tienes que usar un indicador personalizado que lo calcule vela a vela con la fórmula de arriba.
También puedes pedírselo a una IA generalista. Para mí, ChatGPT o Claude sirven para crear indicadores específicos como este, por ejemplo para TradingView, pero no para sacar estrategias. Lo enseño en este vídeo: cómo crear un indicador para TradingView con Claude.
En cuanto a la configuración, deja 20 periodos y 2 desviaciones salvo que tengas un motivo probado con un backtest para cambiarla. Acortarla para intradía cambia todos los valores y no garantiza que funcione mejor.
Y esto, automatizado, sería así: el ancho de Bollinger como filtro en un robot
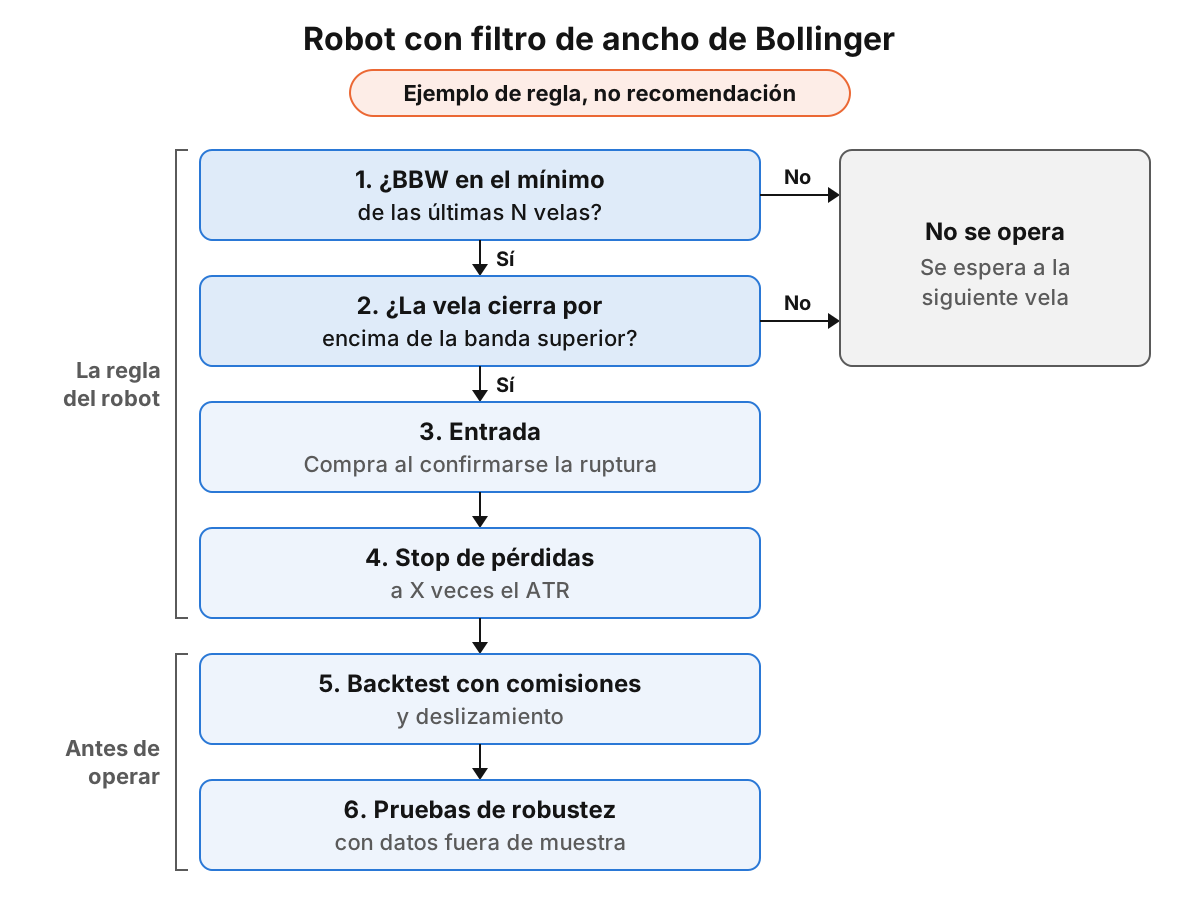
A ojo, el squeeze es subjetivo: cada uno ve compresiones donde quiere verlas. Un robot no. La regla podría ser: «si el BBW está en el mínimo de las últimas N velas y la vela cierra por encima de la banda superior, comprar; stop a X veces el ATR». Es un ejemplo para ilustrar, no una estrategia recomendada. Si nunca has montado uno, empieza por cómo crear un bot de trading.
La ventaja es que la condición se cumple o no se cumple. Y si es objetiva, se puede comprobar con años de datos.
La gran mayoría de mis robots son tendenciales y usan estrategias de ruptura, que son las que mejor me funcionan. La compresión seguida de ruptura es de esa familia, pero que encaje con la lógica no quiere decir que funcione: eso lo deciden los datos. Uso muchos indicadores y para mí todos son válidos, pero la regla no la escojo yo: la herramienta de inteligencia artificial con la que genero estrategias busca combinaciones y, si una pasa los tests de robustez, me quedo con ella.
Antes de creerte una regla famosa, hazle un backtest (simularla sobre datos históricos) con comisiones y deslizamiento, que es la diferencia entre el precio que pides y el que te dan. Casi siempre que backtesteo algo común y famoso de los libros, sale negativo; me pasó con el doji. Por eso la regla clásica del squeeze, como cualquier otra de libro, hay que comprobarla antes de usarla.
Después vienen las pruebas de robustez: poner la estrategia en condiciones peores que las reales, cambiarle los parámetros, probarla en otros activos y compararla con resultados al azar.
En mi etapa manual no sabía ni lo que era un backtest: no sabía si lo que hacía era rentable y seguía lo que decía el gurú de turno. Con una regla objetiva, al menos puedes comprobarlo.
Preguntas frecuentes
¿Qué son las bandas de Bollinger?
Son un indicador creado por John Bollinger formado por una media móvil, normalmente de 20 periodos, y dos bandas situadas a 2 desviaciones típicas por encima y por debajo. Se abren cuando sube la volatilidad y se cierran cuando baja. Tienes la explicación completa en la guía de bandas de Bollinger en trading.
¿Qué es el BOLL?
Es la abreviatura con la que algunas plataformas y apps de gráficos llaman al indicador de bandas de Bollinger. No es un indicador distinto, son las mismas bandas. El ancho de banda (BBW) se calcula a partir de ellas.
¿Cómo se utilizan las bandas de Bollinger?
Tienen tres usos principales: medir la volatilidad con su ancho, ver si el precio está estirado respecto a la media (toques de banda o %B) y detectar compresiones que pueden preceder a movimientos fuertes. Siempre conviene combinarlas con una buena gestión del riesgo y un stop puesto. Para estrategias concretas tienes la guía de bandas de Bollinger y la estrategia con bandas de Bollinger y RSI.
¿El ancho de bandas de Bollinger indica si el precio va a subir o a bajar?
No. El ancho de bandas de Bollinger solo mide la volatilidad. Un squeeze avisa de que puede venir un movimiento fuerte, pero la dirección la tiene que dar otra herramienta o una ruptura confirmada.
¿Se puede comparar el ancho de Bollinger de dos activos distintos?
No directamente. Al estar dividido entre la media es más comparable que la distancia en euros, pero cada activo tiene su volatilidad típica. Lo correcto es comparar cada activo con su propio histórico y siempre con la misma configuración de periodos y desviaciones.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.