Estrategia bandas de Bollinger y RSI: cómo combinarlas y cuándo no funciona
Por Ramon Ruiz 13 min de lectura
En este artículo
- ¿Qué es la estrategia de bandas de Bollinger y RSI y por qué se combinan?
- ¿Qué parámetros usar en las bandas de Bollinger y en el RSI?
- Reglas de la estrategia de reversión a la media, paso a paso
- Ejemplo resuelto con números
- ¿Cuándo falla la estrategia de Bollinger y RSI?
- La otra forma de combinarlas: ruptura tras compresión con RSI por encima de 50
- ¿Funciona de verdad? Haz un backtest antes de operarla
- Y esto, automatizado, sería así
- Preguntas frecuentes
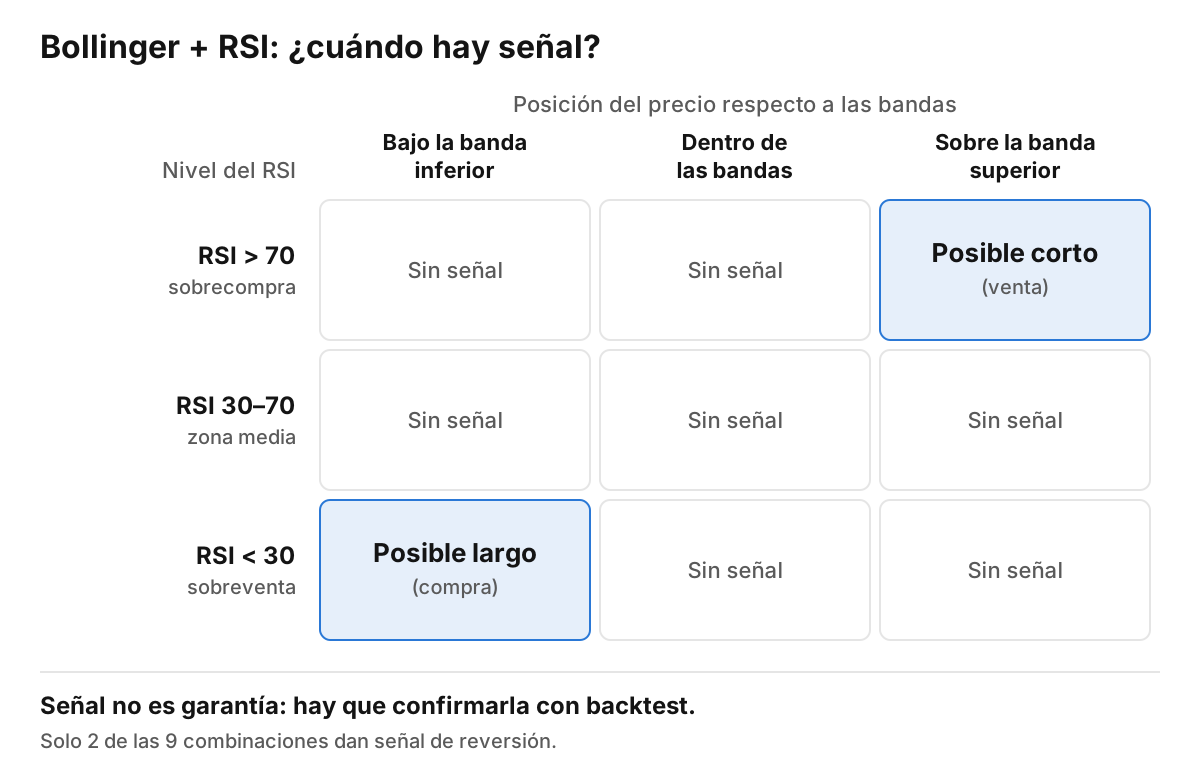
La estrategia de bandas de Bollinger y RSI, en su versión clásica, busca giros: compras cuando una vela cierra por debajo de la banda inferior con el RSI en sobreventa (por debajo de 30) y la siguiente vuelve a cerrar dentro de las bandas; para vender, lo mismo al revés, con un cierre por encima de la banda superior y el RSI por encima de 70. El stop se pone con el ATR y la salida natural es la media central. El RSI filtra parte de las señales falsas, pero la regla solo vale si supera un backtest, que es una simulación con datos históricos de lo que habría hecho durante años.
¿Qué es la estrategia de bandas de Bollinger y RSI y por qué se combinan?
Las bandas de Bollinger, creadas por John Bollinger, son una media móvil simple de 20 periodos (el promedio de los últimos 20 cierres) con dos bandas a ±2 desviaciones típicas. La desviación típica mide cuánto se separa el precio de su media de forma habitual. Así, las bandas te dicen si el precio está «lejos» de su media en relación con lo que suele moverse. Tienes la explicación completa en qué son las bandas de Bollinger y cómo se calculan.
El RSI (índice de fuerza relativa) es un oscilador, un indicador que se mueve entre dos extremos, en este caso entre 0 y 100. Lo presentó J. Welles Wilder en 1978 y se usa casi siempre con 14 periodos. Dice si el movimiento reciente gana o pierde fuerza. Los niveles clásicos son 70 (sobrecompra) y 30 (sobreventa).
Juntar bandas de Bollinger y RSI tiene sentido porque miden cosas distintas: uno, la distancia del precio respecto a su volatilidad; el otro, la fuerza del movimiento. Que el precio toque una banda no basta. Si además el RSI está en un extremo, la señal es más exigente y salen menos entradas.
El matiz honesto: los dos salen del mismo precio, así que no son pruebas independientes. Juntarlos filtra señales, no garantiza nada.
Hay dos formas de combinarlos. La clásica es la reversión a la media, que apuesta a que el precio vuelve a su promedio después de alejarse. La otra es la ruptura tras compresión, donde el RSI confirma fuerza en vez de avisar de un extremo.
¿Qué parámetros usar en las bandas de Bollinger y en el RSI?
Para empezar: Bollinger (20, 2) y RSI (14) con niveles 70/30. Es la configuración clásica: la que propuso John Bollinger para las bandas y la que recomendó Wilder para el RSI. TradingView trae por defecto 20 y 2 en las bandas y 14 en el RSI, y la ayuda de MetaTrader 5 recomienda esos mismos valores. A partir de ahí, cada cambio tiene un efecto previsible:
| Parámetro | Valor estándar | Variante | Efecto de la variante |
|---|---|---|---|
| Periodo de las bandas | 20 | 10 o 50 | Con 10, más toques y más ruido; con 50, menos señales y más lentas |
| Desviaciones | 2 | 2,5 | Bandas más anchas: menos toques, más extremos |
| Periodo del RSI | 14 | 2 o 7 | Más rápido: más señales y más ruido |
| Niveles del RSI | 70-30 | 80-20 | Menos señales, pero más extremas |
Ningún ajuste es «el bueno». El parámetro correcto no se elige por opinión: se comprueba con datos en el activo y la temporalidad que vas a operar.
Y no te vayas al otro extremo. Optimizar (probar valores hasta dar con los que mejor salen) hasta que el backtest quede perfecto es la forma más rápida de fabricar una estrategia que solo funciona en el pasado. Lo retomo más abajo.
Reglas de la estrategia de reversión a la media, paso a paso
Las reglas tienen que ser cerradas: qué vela, qué cierre, qué umbral. Así las sigues igual cada vez o se las das a un ordenador sin que tenga que interpretar nada.
Entrada en largo
- Una vela cierra por debajo de la banda inferior.
- El RSI(14) de esa misma vela está por debajo de 30.
- La vela siguiente cierra otra vez dentro de las bandas. Es la confirmación.
- Compras a la apertura de la vela posterior.
Entrada en corto
El espejo exacto: una vela cierra por encima de la banda superior con el RSI por encima de 70, la siguiente cierra dentro de las bandas y vendes a la apertura de la posterior. Ir en corto es vender primero para ganar si el precio baja.
Dónde poner el stop loss
El stop loss es la orden que cierra la operación con pérdida si el precio va en tu contra. Yo lo coloco a una distancia de entre 1 y 2 veces el ATR del activo, para tener en cuenta la volatilidad. El ATR (rango medio verdadero) mide cuánto se mueve el precio de media en cada vela. Aquí encaja muy bien: se adapta a la volatilidad del momento, igual que las propias bandas.
Además, el stop tiene que quedar más allá del extremo de la vela de señal: por debajo de su mínimo en largos y por encima de su máximo en cortos. Si con la distancia del ATR no llega, decide antes una de dos opciones y aplícala siempre igual: no entrar, o alejar el stop hasta ese extremo y recalcular el lotaje.
Y una vez puesto, no se mueve en contra. En mi etapa manual, cuando el precio estaba a punto de tocar el stop, pensaba que justo ahí tenía que girarse, lo bajaba y acababa perdiendo tres veces más de lo previsto. La reversión a la media te pone esa trampa en bandeja: «ya ha tocado la banda, tiene que girar». No tiene por qué.
Cómo salir de la operación
- Vuelta a la media central: el objetivo natural de una reversión.
- Banda opuesta: más ambicioso, se alcanza menos veces.
- Trailing stop: un stop que se desplaza a tu favor a medida que avanza el precio.
- Salida por tiempo: cerrar al cabo de X velas si el precio no se mueve.
Ninguna es mejor de por sí; se elige con datos. Y el tamaño de la posición se calcula a partir de la distancia del stop, para arriesgar siempre los mismos euros.
Ejemplo resuelto con números
Una operación completa sobre un activo ilustrativo en rango, es decir, moviéndose de lado, sin tendencia clara.
- Señal cierre bajo la banda inferior, RSI 27
- Confirmación cierra dentro de las bandas
- 1 Entrada (apertura)
- 2 Objetivo alcanzado
- Objetivo media central (25 puntos)
- A Stop = 1,5 × ATR (18 puntos)
Los datos, inventados para el ejemplo:
- Cuenta: 10.000 €.
- Riesgo por operación: 0,3 %, es decir, 30 €.
- ATR(14): 12 puntos. Stop a 1,5 × ATR = 18 puntos.
- Valor del punto: 10 € por punto con 1 lote.
- Objetivo: la media central, a 25 puntos de la entrada.
El lotaje, que es el tamaño de la posición, sale de dividir el riesgo entre lo que cuesta el stop con 1 lote: 30 / (18 × 10) ≈ 0,167 lotes. Se redondea a la baja, a 0,16 lotes, para no pasarte del riesgo.
Con 0,16 lotes, cada punto vale 1,60 €. Si salta el stop, pierdes 18 × 1,60 = 28,80 €. Si el precio llega a la media, ganas 25 × 1,60 = 40 €. La relación beneficio/riesgo es de unos 1,4 a 1 (25 puntos entre 18).
¿Por qué un 0,3 %? A quien empieza con una sola estrategia le recomiendo arriesgar entre un 0,2 % y un 0,4 % por operación. Mis robots calculan el lotaje según la distancia del stop, que se basa en el ATR, así que cambia en cada operación; lo fijo es el dinero arriesgado. Calculo el porcentaje sobre el balance y, si el lotaje sale por debajo de 0,01, opero con 0,01. Tienes más en gestión del riesgo.
Ojo: en un gráfico real la señal es bastante más sucia. Hay velas con mechas largas que atraviesan la banda y cierran dentro, confirmaciones que no sabes si cuentan y huecos de apertura, cuando el precio abre lejos del cierre anterior y el stop se ejecuta peor de lo previsto.
¿Cuándo falla la estrategia de Bollinger y RSI?
En tendencia fuerte. Es el gran punto débil de la reversión a la media.
Cuando el mercado sube con fuerza, el precio puede «caminar» pegado a la banda superior durante muchas velas, con el RSI por encima de 70 todo el rato. Y una señal de venta tras otra puede acabar en stop.
- Venta 1 cierre sobre la banda, RSI > 70
- Venta 2 RSI > 70
- Venta 3 RSI > 70
- 1 El RSI sigue por encima de 70: el precio camina por la banda
Sobrecompra no significa «va a girar». Significa que el movimiento ha sido fuerte. En tendencia, el RSI puede quedarse en la zona extrema mucho más tiempo del que aguanta tu cuenta.
Filtros que se pueden probar, con datos y no por fe:
- Operar solo a favor de una media larga, por ejemplo la de 200: compras solo con el precio por encima y ventas solo por debajo. Tienes cómo se usa la media de 200 en el cruce de medias móviles 50 y 200.
- No operar cuando las bandas se abren con fuerza, porque suele acompañar a movimientos direccionales.
- Exigir que el RSI salga de la zona extrema antes de entrar.
- Divergencias: el precio marca un nuevo extremo en la banda y el RSI no lo acompaña. Es un filtro más que hay que probar, no una señal mágica.
Uno de los errores con los que llegan mis alumnos es creer que cuanto más complicada es una estrategia, mejor. Por eso, cuando aparecen pérdidas, la tentación es añadir indicador tras indicador para «arreglarlas». Más complicado no es mejor.
La otra forma de combinarlas: ruptura tras compresión con RSI por encima de 50
Aquí cambia la lógica: en vez de apostar a que el precio vuelve, apuestas a que se va.
La compresión (en inglés, squeeze) es cuando las bandas se estrechan hasta su mínimo de las últimas N velas. Se mide con el ancho de las bandas de Bollinger. La volatilidad está dormida y la idea es subirte cuando despierte.
Regla de ejemplo:
- Las bandas vienen de una compresión: su ancho ha marcado el mínimo de las últimas N velas hace poco. Cuántas velas son N y cuánto es «hace poco» lo fijas antes de empezar y lo compruebas con backtest.
- Una vela cierra por encima de la banda superior.
- El RSI(14) está por encima de 50 (o de 60, si quieres más exigencia) como confirmación de fuerza.
- Compras a la apertura de la vela siguiente. Para cortos, el espejo.
La lectura del RSI se invierte respecto a la reversión: un RSI alto no es «caro», es fuerza a favor. El stop se pone con el ATR, igual que antes, y la salida es con trailing stop o al perder la media central.
- 1 Ruptura + RSI > 50 (de 50 a 62)
- 2 Entrada (apertura)
- 3 Salida por trailing stop
- A Último nivel del trailing stop
- B Stop = 1,5 × ATR
- Compresión bandas muy estrechas
Esta versión es la que más se parece a cómo opero: la gran mayoría de mis robots son tendenciales y usan estrategias de ruptura, porque son los que mejor me funcionan. En este vídeo explico una estrategia de tendencias y regalo el robot.
¿Funciona de verdad? Haz un backtest antes de operarla
No hay respuesta universal. Depende del activo, de la temporalidad, de los costes y de las reglas exactas. Quien diga que funciona siempre no lo ha comprobado.
De las 10 estrategias que compré en mi etapa manual, ninguna me funcionó. Las automaticé y el backtest dejó claro que ninguna era rentable. Además, casi siempre que backtesteo algo famoso de los libros, como el doji, me sale negativo. Casi siempre, no siempre: en mi vídeo de patrones de velas con datos algunos clásicos sí salen bien.
Para mí todos los indicadores son válidos. El problema no es Bollinger ni el RSI: es operar una regla sin comprobarla.
Un backtest honesto incluye:
- Costes: comisiones, spread (la diferencia entre el precio de compra y el de venta) y deslizamiento, la diferencia entre el precio que querías y el que te dan.
- Muchos años de datos, no unos meses.
- Varios tipos de mercado: rangos, tendencias, épocas tranquilas y nerviosas.
Si nunca has hecho uno, aquí explico qué es y cómo hacer un backtesting.
Después vienen los tests de robustez, que en sencillo son cuatro preguntas: ¿aguanta si empeoras las condiciones respecto a las reales?, ¿sigue funcionando si cambias un poco los parámetros?, ¿funciona en otros activos?, ¿mejora claramente a entrar al azar? Si solo funciona con un ajuste exacto, no es robusta.
La temporalidad también cuenta: en marcos muy cortos cada operación busca pocos puntos y los costes pesan mucho más. Si es tu caso, tienes bandas de Bollinger para scalping.
Y lo de siempre: verifica que quien te enseña una estrategia es rentable con un track record, un historial verificado de operaciones reales. Pantallazos, no. En la academia cada alumno crea el suyo, y puedes consultar los datos públicos de la tribu de Hobbiecode en My Trading Tribe.
Y esto, automatizado, sería así
Las reglas de arriba ya son casi un robot. Las condiciones son cerradas (cierre fuera de la banda, RSI por debajo de 30, vela de confirmación) y un ordenador las evalúa sin dudar ni cansarse.
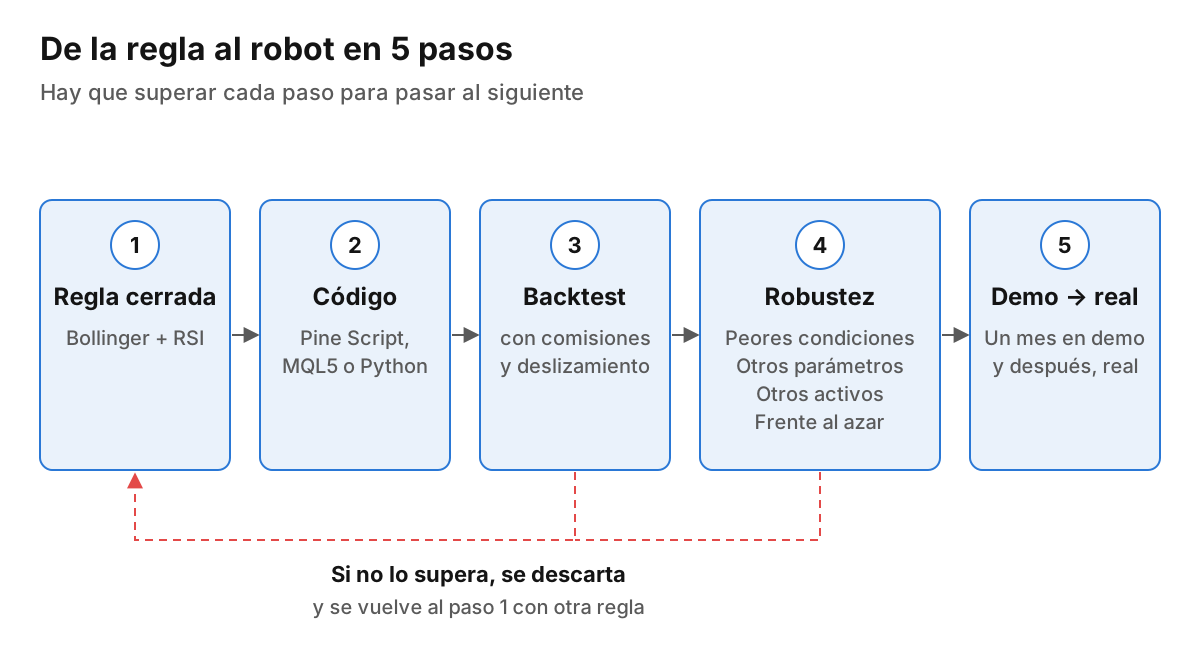
Para pasarlo a código puedes pedirle a una IA generalista como ChatGPT o Claude que te programe la regla en Pine Script (el lenguaje de TradingView) o en MQL5 (el de MetaTrader 5), o hacerlo en Python. Yo uso estas IA para automatizar tareas, sacar informes y crear indicadores, como en este vídeo donde creo un indicador para TradingView con Claude. No las uso para sacar estrategias. He conectado Claude a TradingView y, si le pides la estrategia de un trader famoso, te la pinta en un minuto; antes de creértela, hay que backtestearla con comisiones y deslizamiento.
Después tocan los tests de robustez y un mes en demo hasta que el robot haya hecho varias operaciones, para comprobar que está bien configurado.
Lo que el robot hace mejor que tú: respeta el stop siempre, calcula el lotaje en cada operación según el ATR y no se salta señales por miedo.
En mi forma de trabajar, el stop loss va en el 100 % de las operaciones. Las salidas (take profit fijo, que es cerrar en un objetivo de beneficio; trailing stop; break even, que es llevar el stop al precio de entrada; o cerrar tras X velas) las decide con datos la herramienta de generación de estrategias con inteligencia artificial que uso, no yo. Si quieres dar ese paso, aquí tienes cómo crear un bot de trading.
Preguntas frecuentes
¿Qué es el BOLL?
BOLL es la abreviatura con la que algunas plataformas y apps de gráficos muestran las bandas de Bollinger. Es el mismo indicador: con la configuración estándar, una media móvil de 20 periodos y dos bandas a ±2 desviaciones típicas. Si quieres verlo a fondo, tienes la guía de bandas de Bollinger en trading.
¿Cuál es el mejor RSI para trading?
No hay un RSI mejor para todo. El estándar es el de 14 periodos con niveles 70/30; los periodos cortos dan más señales y más ruido, y los niveles 80/20 dan menos señales pero más extremas. El ajuste adecuado se decide con un backtest en tu activo y tu temporalidad, sin sobreoptimizar hasta que el resultado salga perfecto.
¿Qué es el RSI y cómo se calcula?
El RSI (índice de fuerza relativa) es un oscilador de 0 a 100 creado por J. Welles Wilder que mide si el movimiento reciente gana o pierde fuerza. Se calcula como RSI = 100 − 100 / (1 + RS), donde RS es la media de las subidas entre la media de las bajadas de los últimos 14 periodos, con el suavizado de Wilder. Las plataformas lo calculan solas: basta con entender qué mide.
¿En qué temporalidad se usa mejor la estrategia de Bollinger y RSI?
No hay una temporalidad mágica: hay que comprobarlo con datos en el activo que vas a operar. En marcos muy cortos los costes se comen buena parte del beneficio, porque cada operación busca pocos puntos. Mi temporalidad favorita para mis robots es H1, con estilo day trading o swing, pero eso no la convierte en la mejor para esta estrategia en concreto.
¿Se puede usar la estrategia de Bollinger y RSI con cualquier activo?
Se puede aplicar a cualquier gráfico, pero no funciona igual en todos. En activos muy tendenciales, la reversión a la media sufre y la versión de ruptura tras compresión suele encajar mejor. La única forma de saberlo es probarla en ese activo con datos históricos y costes reales.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.