Bitácora de trading forex en Excel: cómo montarla tú mismo, columna a columna y fórmula a fórmula
Por Ramon Ruiz 16 min de lectura
En este artículo
- ¿Qué es una bitácora de trading forex en Excel y para qué sirve?
- Qué columnas debe tener tu bitácora de trading en Excel
- Cómo hacer un Excel para trading paso a paso
- Qué métricas calcular para saber si tu estrategia funciona
- Ejemplo resuelto: 10 operaciones en una cuenta de 5.000 €
- ¿Plantilla de Excel gratis o crearla tú?
- Cómo revisar tu bitácora sin engañarte
- Y esto, automatizado, sería así: de la bitácora al backtest y a los robots
- Preguntas frecuentes
Una bitácora de trading forex en Excel es una hoja donde registras cada operación: fecha, par, dirección, lotaje, entrada, stop loss, take profit, salida, spread, swap, comisión y resultado en euros. Sus fórmulas calculan el riesgo por operación, el resultado en R (múltiplos de lo que arriesgaste), el porcentaje de acierto, la esperanza y el drawdown. Sirve para saber con datos si tu estrategia funciona y si de verdad la estás siguiendo. Aquí tienes las columnas, las fórmulas listas para copiar en el Excel en español y un ejemplo resuelto.
¿Qué es una bitácora de trading forex en Excel y para qué sirve?
Es tu diario de trading (o trading journal, como lo verás en inglés) en una hoja de cálculo. Cada fila es una operación y cada columna, un dato. Encima van las fórmulas que convierten esa lista en métricas.
Si todavía estás con lo básico, antes te conviene tener claro qué es el forex trading y cómo funciona. Aquí doy por hecho que ya operas, aunque sea en demo.
Para qué sirve:
- Medir con datos, no con sensaciones. La memoria recuerda las operaciones buenas y olvida las malas. La hoja no.
- Detectar fugas por costes. Spread, comisión y swap parecen calderilla hasta que los sumas.
- Ver tus fallos de disciplina. Lo que hiciste frente a lo que decía tu plan.
¿Por qué Excel? Porque seguramente ya lo tienes, es flexible y la hoja es tuya. Las fórmulas están a la vista y puedes auditarlas, cosa que no pasa con una plantilla cerrada.
Los dos errores que más me costaron en mi etapa manual son justo de los que una buena bitácora deja en evidencia. El primero: cuando el precio iba en contra y estaba a punto de tocar el stop, pensaba que justo ahí tenía que girarse, lo bajaba y acababa perdiendo tres veces lo previsto. El segundo: tras varios stops seguidos, en vez de buscar tres operaciones ganadoras para recuperar, subía el lotaje en una sola. Perdía también esa, aún más, y fundía la cuenta.
Con una columna de stop inicial, otra de stop final y otra de lotaje, ninguno de los dos errores se puede esconder.
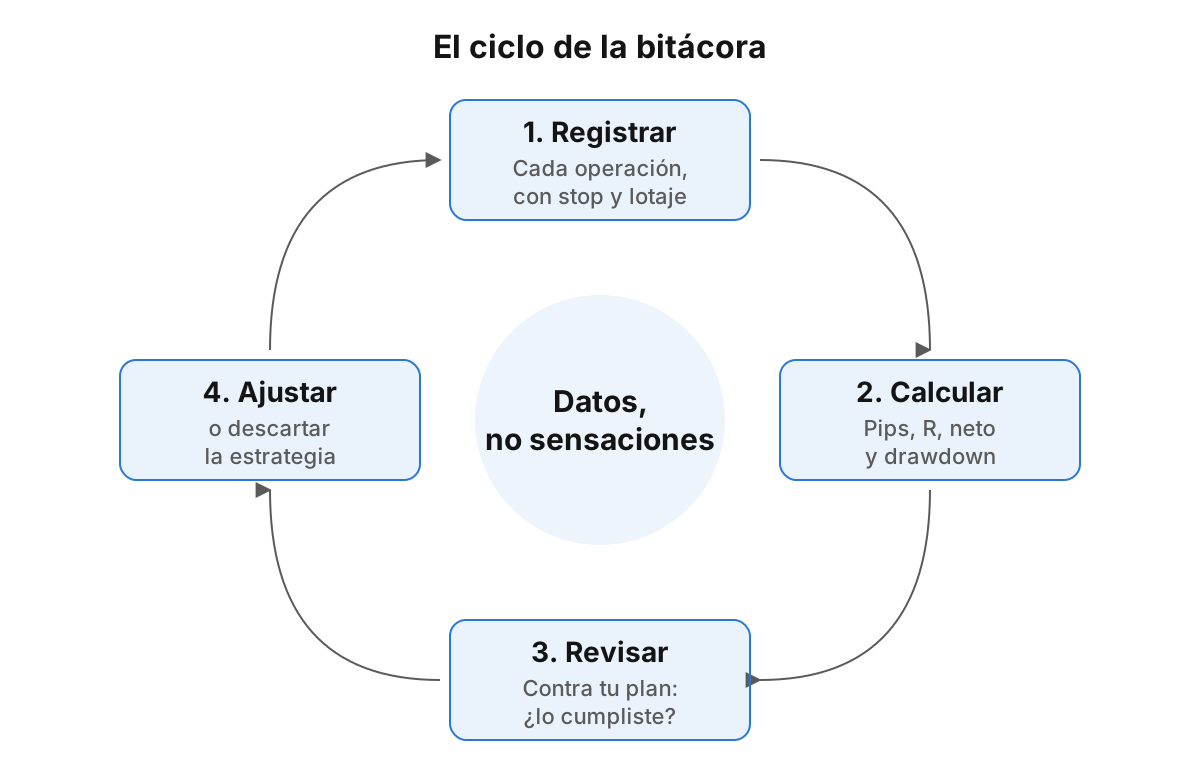
Qué columnas debe tener tu bitácora de trading en Excel
Esta es la lista completa, agrupada por bloques. Las que marcan la diferencia son las de riesgo, costes y disciplina, que casi ninguna plantilla trae bien.
| Columna | Qué apuntas | Para qué sirve |
|---|---|---|
| Operación | ||
| Nº, apertura y cierre | Número, fecha y hora de entrada y de salida | Ordenar y medir duración |
| Par y dirección | EUR/USD, compra o venta | Desglosar resultados |
| Lotaje | Tamaño de la posición | Ver si lo subes tras perder |
| Entrada y salida | Precios exactos | Calcular pips |
| Sesión | Asia, Londres o Nueva York | Saber en qué horario ganas |
| Riesgo | ||
| Stop inicial y stop final | Dónde lo pusiste y dónde estaba al cerrar | Detectar stops movidos |
| Take profit | Objetivo de salida | Comparar plan y resultado |
| Pips stop y valor pip € | Distancia de la entrada al stop inicial y lo que vale 1 pip por lote en euros | Calcular el riesgo |
| Riesgo € y riesgo % | Lo que pierdes si salta el stop | Controlar el tamaño |
| Costes | ||
| Spread y comisión | Spread en pips (como dato) y comisión en euros, en columnas separadas | Medir lo que te cuesta operar |
| Swap | Cargo o abono por noche, con su signo | Medir lo que cuesta mantener abierta la operación |
| Resultado | ||
| Pips | Movimiento a favor o en contra, con signo | Medir la operación |
| Bruto € y neto € | Antes y después de costes | Saber lo que de verdad ganas |
| R | Neto entre riesgo € | Comparar operaciones de distinto tamaño |
| Balance | Saldo tras cada operación | Dibujar la curva y el drawdown |
| Disciplina | ||
| Setup | Motivo de entrada, de una lista cerrada | Saber qué setup funciona |
| ¿Cumplí el plan? | Sí o no | Separar ejecución de estrategia |
| Notas y captura | Comentario y enlace al gráfico | Revisar con contexto |
Datos de la operación
Lo básico, con un detalle: apunta fecha y hora de apertura y de cierre por separado. Con eso sacas la sesión y cuántas noches estuvo abierta la operación, que es lo que explica el swap.
Gestión del riesgo: stop inicial, stop final y riesgo en euros
El stop loss es la orden que cierra la operación con pérdida si el precio llega a un nivel; el take profit, la que la cierra con ganancia (lo tienes en qué es stop loss y take profit). Separar stop inicial y stop final es la columna que casi nadie trae: si no coinciden, lo has movido.
El riesgo en euros es lo que pierdes si salta el stop inicial. Sin stop no hay riesgo calculable, así que esta columna te obliga a ponerlo siempre.
En mis robots arriesgo siempre una cantidad fija de dinero por operación. El stop va entre 1 y 2 veces el ATR (el rango medio de movimiento del activo, una medida de volatilidad), así que la distancia cambia en cada operación y el lotaje cambia con ella. Calculo el % sobre el balance y, si el lotaje sale por debajo de 0,01, opero con 0,01.
Un apunte normativo: el forex minorista se opera casi siempre con CFD, un producto con el que la mayoría de cuentas minoristas pierde dinero. Cuando ESMA restringió los CFD en 2018, los análisis de los supervisores europeos situaban esa proporción entre el 74 % y el 89 %, y hoy cada proveedor debe publicar la suya en su advertencia de riesgo. Para un cliente minorista, el apalancamiento máximo en pares de divisas mayores es 1:30, el límite que fijó ESMA para la UE. Ese límite no decide tu lotaje: lo deciden la distancia del stop y lo que quieres arriesgar (más en qué es el apalancamiento en trading).
Costes: spread, comisión y swap
El spread es la diferencia entre el precio de compra y el de venta (qué es el spread en trading). Ojo: el spread ya va dentro de tus precios de entrada y salida (compras al ask, el precio más alto, y vendes al bid, el más bajo). Pasa en cualquier cuenta, también en las que cobran comisión y tienen un spread más bajo. Apúntalo como dato, pero no lo restes: ya está descontado en los pips. La comisión, en cambio, sí se resta aparte.
El swap es el interés que pagas o cobras por mantener la posición abierta de un día para otro. Puede ser positivo o negativo según el par, la dirección y las noches abiertas (cómo funciona el swap en trading). Por eso va en su propia columna y con su signo.
Resultado en euros y en R
El neto es bruto − comisión + swap. El R es el neto dividido entre el riesgo en euros: +2 R significa que ganaste el doble de lo que arriesgabas; −1 R, que perdiste lo previsto. Un −3 R suele ser la firma de un stop movido.
Columnas de disciplina y notas
El setup se elige de una lista cerrada, nunca en texto libre: para Excel, “Ruptura” y “Ruptura ” con un espacio son cosas distintas. La columna ¿cumplí el plan? es la que más te va a enseñar.
Así se ve una operación con el stop movido. En un gráfico real el precio es bastante más sucio, pero la idea es esta:
- 1 Se baja el stop
- Salida −3 R
Cómo hacer un Excel para trading paso a paso
Todo en Excel en español: punto y coma como separador de argumentos y coma decimal.
Paso 1: crea la tabla de operaciones
Crea una hoja llamada “Operaciones” y escribe los encabezados en la fila 1. Selecciónalos, ve a Insertar > Tabla y, en Diseño de tabla, llámala “Operaciones”. Así cada fila nueva copia las fórmulas sola y puedes referirte a las columnas por su nombre.
Paso 2: listas desplegables para no equivocarte
Con Datos > Validación de datos > Lista, crea desplegables para par, dirección, sesión, setup y ¿cumplí el plan? Un espacio de más al final de “Compra” rompe después cualquier CONTAR.SI o SUMAR.SI.
Paso 3: fórmulas de pips, riesgo, resultado neto y R
Pips con signo:
=SI([@Dirección]="Compra";[@Salida]-[@Entrada];[@Entrada]-[@Salida])*10000En los pares con JPY el pip es el segundo decimal, así que se multiplica por 100. Para que la fórmula lo detecte sola:
=SI([@Dirección]="Compra";[@Salida]-[@Entrada];[@Entrada]-[@Salida])*SI(DERECHA([@Par];3)="JPY";100;10000)Los pips de stop salen igual, con ABS([@Entrada]-[@[Stop inicial]]) en lugar de la resta con signo.
El valor del pip: en pares XXX/USD, un lote estándar (100.000 unidades) mueve 10 dólares por pip. En una cuenta en euros hay que convertirlo: con el EUR/USD a 1,0800, son 10 / 1,08 = 9,26 € por pip y lote. Ese dato va en la columna “Valor pip €”. Lo explico con calma en el vídeo de cómo calcular el lotaje en forex.
Riesgo €:  =[@[Pips stop]]*[@[Valor pip €]]*[@Lotaje]
Bruto €:   =[@Pips]*[@[Valor pip €]]*[@Lotaje]
Neto €:    =[@[Bruto €]]-[@Comisión]+[@Swap]
R:         =[@[Neto €]]/[@[Riesgo €]]
Riesgo %:  =[@[Riesgo €]]/[@[Balance previo]]
El swap se suma porque ya lleva su signo: si es negativo, resta solo.
Si prefieres partir del riesgo y que Excel te dé el lotaje, con un mínimo de 0,01:
=MAX(0,01;REDONDEAR.MENOS([@[Riesgo objetivo €]]/([@[Pips stop]]*[@[Valor pip €]]);2))Y el balance acumulado, con el saldo inicial en una celda con nombre “SaldoInicial” (el balance previo es el balance menos el neto de esa fila):
=SaldoInicial+SUMA(INDICE([Neto €];1):[@[Neto €]])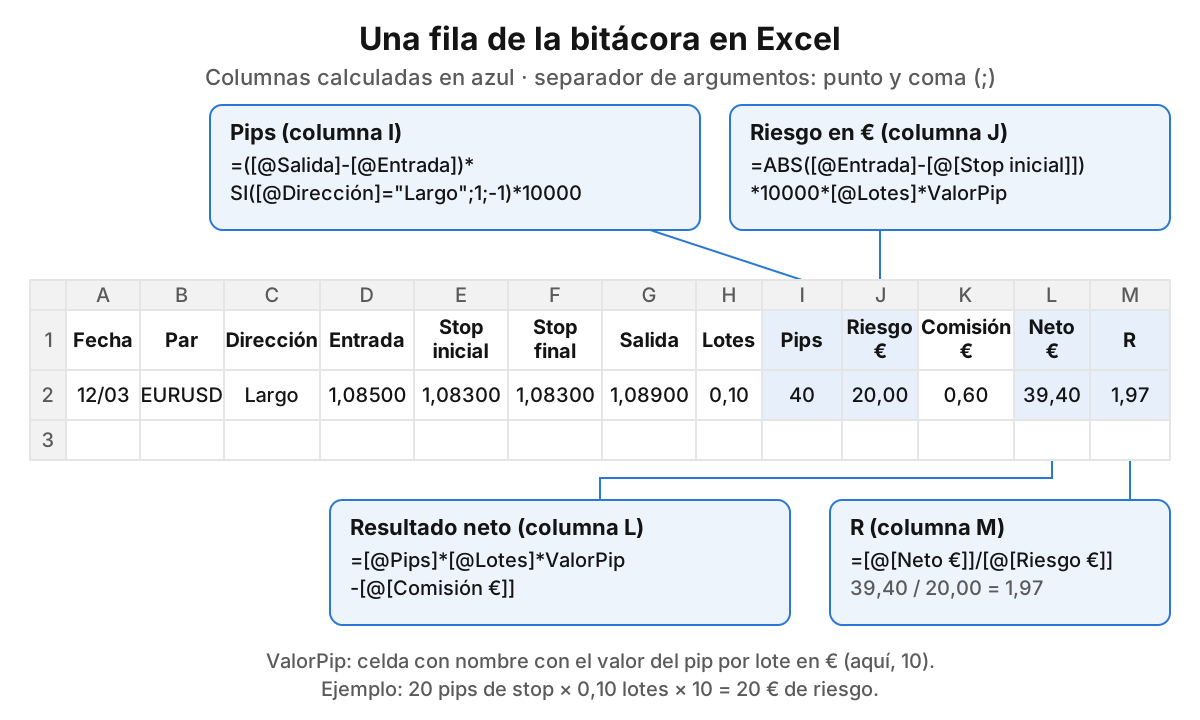
Paso 4: la hoja de resumen
Crea una segunda hoja, “Resumen”, con las métricas del apartado siguiente. Leen la tabla entera, así que se actualizan solas con cada operación nueva.
Paso 5: la curva de balance
Selecciona la columna Balance e inserta un gráfico de líneas. Esa es la curva de tu cuenta. Si da bandazos enormes, tu riesgo por operación es demasiado alto para lo que aguantas.
Extra: una pestaña con tu plan de trading
Una tercera hoja, “Plan”, con tus reglas por escrito: pares, horario, setup, riesgo por operación y cuándo no operar. Es lo que da sentido a la columna ¿cumplí el plan?
Qué métricas calcular para saber si tu estrategia funciona
Todas van en la hoja Resumen y leen la tabla Operaciones.
Porcentaje de acierto y ratio beneficio/pérdida
% acierto:      =CONTAR.SI(Operaciones[Neto €];">0")/CONTAR(Operaciones[Neto €])
Ganancia media: =PROMEDIO.SI(Operaciones[Neto €];">0")
Pérdida media:  =PROMEDIO.SI(Operaciones[Neto €];"<0")
El acierto, solo, no dice nada. Puedes acertar el 70 % y perder dinero si tus pérdidas son mucho mayores que tus ganancias. Por eso se mira junto al ratio beneficio/pérdida: ganancia media entre pérdida media en valor absoluto.
Esperanza matemática y profit factor
La esperanza matemática es lo que ganas o pierdes de media por operación: % acierto × ganancia media − % fallo × pérdida media. Es la métrica clave. Si es negativa, la estrategia pierde a la larga, la ejecutes como la ejecutes.
Esperanza €:   =PROMEDIO(Operaciones[Neto €])
Esperanza R:   =PROMEDIO(Operaciones[R])
Profit factor: =SUMAR.SI(Operaciones[Neto €];">0")/ABS(SUMAR.SI(Operaciones[Neto €];"<0"))
El profit factor divide lo ganado entre lo perdido. Por encima de 1, la estrategia ganó en ese periodo; por debajo, perdió. No hay umbral mágico: depende de cuántas operaciones tengas y de tus costes.
Drawdown máximo y rachas
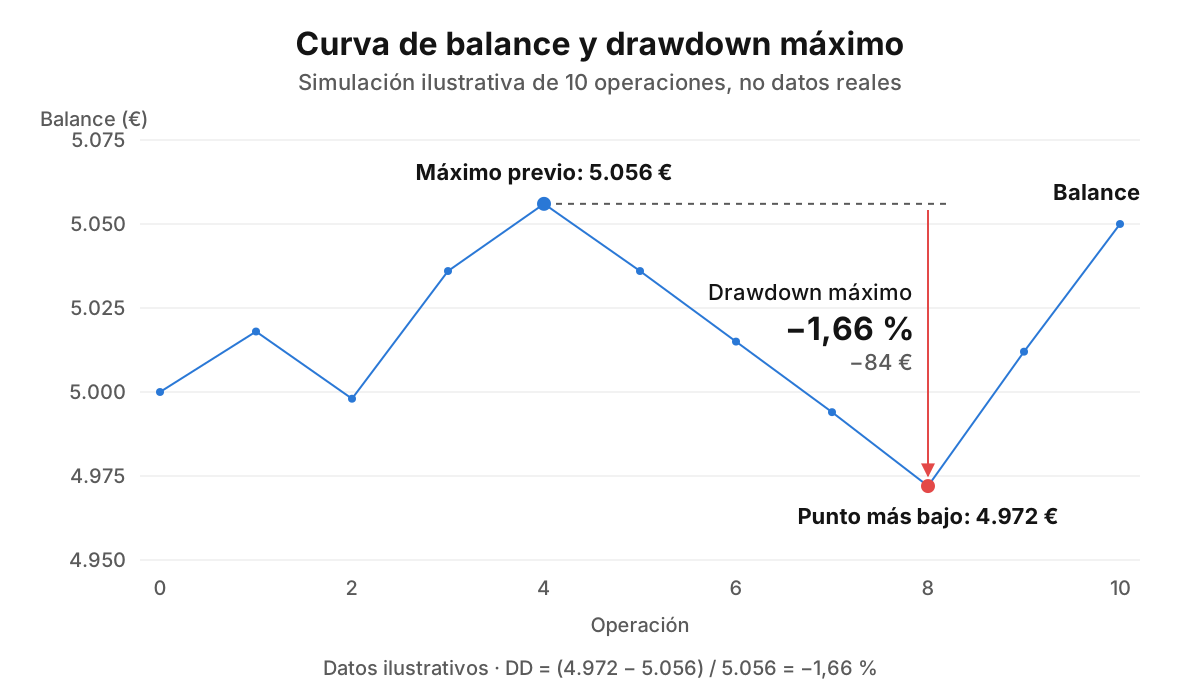
El drawdown es la caída desde el máximo anterior de la cuenta. Añade dos columnas a la tabla:
Máx acumulado: =MAX(SaldoInicial;INDICE([Balance];1):[@Balance])
DD:            =[@Balance]/[@[Máx acumulado]]-1
El drawdown máximo es =MIN(Operaciones[DD]). Para la racha de pérdidas, en una columna aparte (neto en L, racha en Q): =SI(L2<0;1;0) en la primera fila, =SI(L3<0;Q2+1;0) en las siguientes, y el máximo con MAX.
Tu peor racha te ayuda a dimensionar el riesgo: con un 0,4 % por operación, diez pérdidas seguidas son en torno a un −4 %; con un 2 %, en torno a un −20 %. Es la base de la gestión del riesgo.
Resultados por par, sesión y setup
Insertar > Tabla dinámica, con par, sesión o setup en filas y suma de neto € en valores. O con fórmula: =SUMAR.SI(Operaciones[Sesión];“Londres”;Operaciones[Neto €]). Ahí ves dónde ganas y dónde pierdes.
Añade el coste total, =SUMA(Operaciones[Comisión])-SUMA(Operaciones[Swap]), y compáralo con el resultado bruto. El spread no entra en esta suma porque ya está descontado en los pips.
Ejemplo resuelto: 10 operaciones en una cuenta de 5.000 €
Cifras inventadas para el ejemplo: no representan ninguna operativa real. Cuenta de 5.000 €, riesgo fijo de 20 € por operación (0,4 % del saldo inicial) y 2 € de comisión por operación. Para simplificar, el riesgo no se recalcula con cada balance; si lo hicieras, las cifras cambiarían en céntimos. Uso el 0,4 % porque a quien empieza con una sola estrategia le recomiendo arriesgar entre un 0,2 % y un 0,4 %.
| Nº | Par | Dirección | Riesgo € | Stop inicial / final (pips) | Swap € | Neto € | R | Balance € |
|---|---|---|---|---|---|---|---|---|
| 1 | EUR/USD | Compra | 20 | 20 / 20 | 0 | +38 | +1,9 | 5.038 |
| 2 | GBP/USD | Venta | 20 | 25 / 25 | 0 | −22 | −1,1 | 5.016 |
| 3 | USD/JPY | Compra | 20 | 30 / 30 | +1 | +40 | +2,0 | 5.056 |
| 4 | EUR/USD | Venta | 20 | 18 / 18 | 0 | −22 | −1,1 | 5.034 |
| 5 | AUD/USD | Compra | 20 | 22 / 22 | −6 | +22 | +1,1 | 5.056 |
| 6 | GBP/USD | Compra | 20 | 25 / 75 | 0 | −62 | −3,1 | 4.994 |
| 7 | EUR/USD | Compra | 20 | 20 / 20 | 0 | −22 | −1,1 | 4.972 |
| 8 | USD/CHF | Venta | 20 | 20 / 20 | 0 | +34 | +1,7 | 5.006 |
| 9 | EUR/USD | Venta | 20 | 15 / 15 | 0 | −22 | −1,1 | 4.984 |
| 10 | GBP/USD | Compra | 20 | 25 / 25 | 0 | +44 | +2,2 | 5.028 |
| Métrica | Cálculo | Resultado |
|---|---|---|
| % de acierto | 5 / 10 | 50 % |
| Ganancia media | 178 € / 5 | 35,60 € |
| Pérdida media | 150 € / 5 | −30,00 € |
| Esperanza por operación | 0,5 × 35,60 − 0,5 × 30 | +2,80 € (+0,14 R) |
| Profit factor | 178 / 150 | 1,19 |
| Drawdown máximo | 4.972 / 5.056 − 1 | −1,66 % (−84 €) |
| Racha perdedora máxima | operaciones 6 y 7 | 2 |
| Coste total | 20 € de comisiones + 5 € de swap neto | 25 € |
| Resultado neto | 53 € brutos − 25 € de costes | +28 € |
Qué te dice la bitácora:
- El stop movido se come el beneficio. En la operación 6, el stop pasó de 25 a 75 pips y la pérdida fue de 62 € en lugar de 22 €. Esos 40 € de más superan todo el resultado del periodo: respetando el stop, habrías terminado en +68 €.
- Los costes pesan. Se llevan 25 € de 53 € brutos, casi la mitad. Solo el swap de la operación 5 se comió 6 € de sus 30 € brutos.
- 10 operaciones no demuestran nada. Si la operación 10 hubiera tocado el stop (−22 € en lugar de +44 €), el resultado sería de −38 €. Con esta muestra, una sola operación cambia el signo de la estrategia.
¿Plantilla de Excel gratis o crearla tú?
Si buscas una plantilla gratis, revisa que:
- separe spread, comisión y swap;
- calcule el riesgo a partir del stop, no a ojo;
- tenga resultado en R y drawdown;
- tenga las fórmulas a la vista y puedas editarlas.
Una precaución: si el archivo te pide habilitar macros (pequeños programas dentro del Excel) y no sabes de dónde viene ni qué hacen, no las habilites. Una bitácora no las necesita.
Crearla tú tiene una ventaja clara: entiendes cada número y la adaptas a tu plan. Y si no tienes Excel, una hoja de cálculo online gratuita sirve, con las mismas funciones y el mismo separador si la configuras en español. Lo que puede no funcionar igual son las referencias de tabla como [@Pips]; en ese caso, usa referencias de celda normales (L2, L2:L200).
Cómo revisar tu bitácora sin engañarte
Apunta cada operación en el momento, no el viernes de memoria. Y apunta también las de demo, con una columna “tipo de cuenta” para no mezclar sus métricas con las de real.
Fija una revisión periódica y mira siempre lo mismo: esperanza, drawdown, cumplimiento del plan y resultado de las operaciones fuera de plan frente a las de dentro. Si las de fuera pierden y las de dentro ganan, el problema es de ejecución. Si las de dentro también pierden, el problema es la estrategia.
No cambies de estrategia tras cinco operaciones malas ni te creas un genio tras cinco buenas: con pocas operaciones el azar pesa muchísimo. Yo empecé en 2014 con trading manual, saltando de una estrategia a otra (scalping, day trading, apertura de Nueva York) sin resultados. No sabía lo que era un backtest y me fiaba de lo que decía el gurú de turno.
El error con el que llegan muchos alumnos nuevos es estar convencidos de que lo que hacían antes funcionaba y de que el problema eran ellos. Y no es verdad. La bitácora separa justo eso: el fallo de ejecución del fallo de la estrategia. Si aún no tienes un plan que registrar, empieza por cómo empezar en el trading forex.
Tu bitácora es tu track record (el registro verificable de tus resultados). Exige lo mismo a quien te enseñe: track record verificable, no pantallazos de operaciones. Yo tengo track records propios y de más de 300 alumnos, porque en la academia todos crean el suyo. Los datos públicos de la tribu están en My Trading Tribe: 333 traders a octubre de 2026.
Y esto, automatizado, sería así: de la bitácora al backtest y a los robots
La bitácora manual tiene un límite: tardas meses en juntar operaciones suficientes y cada dato lo pagas con dinero real o con tiempo en demo.
Un backtest (probar unas reglas exactas sobre datos históricos) hace los mismos cálculos de acierto, profit factor y drawdown sobre años de histórico en minutos. Lo explico en el vídeo de qué es y cómo hacer un backtesting. Además, el informe de historial de MetaTrader 5 ya trae varias de estas métricas (profit factor, beneficio esperado por operación y drawdown) y se puede exportar a Excel.
| Bitácora manual | Backtest | |
|---|---|---|
| Operaciones que reúnes | Decenas | Cientos o miles |
| Tiempo necesario | Meses | Minutos u horas |
| Coste de cada dato | Dinero real o tiempo en demo | Ningún dinero |
| Métricas | Acierto, esperanza, profit factor, drawdown | Las mismas, con mucha más muestra |
| Qué valida | Tu ejecución y tu disciplina | Si las reglas tenían ventaja en el pasado |
Así salí del trading manual. De las 10 estrategias que había comprado, ninguna me funcionaba, y no me creía que el culpable fuera yo. Las automaticé y el backtest dejó claro que ninguna era rentable. En 2018 pasé al algorítmico y el primer año ya gané dinero: no mucho, pero lo suficiente para ver que merecía la pena.
Con los robots sigo midiendo: si uno va peor en real que en su backtest, lo cambio por otro, porque siempre tengo robots en el banquillo. Tampoco me quedo con el drawdown del backtest original, sino con el drawdown máximo al 95 % de una simulación que repite la estrategia miles de veces con variaciones (por ejemplo, cambiando el orden de las operaciones) para ver el peor caso razonable. Y para saber si una cuenta ha tocado su drawdown máximo miro la equity (el saldo contando las operaciones abiertas).
Las IAs generalistas como ChatGPT o Claude te sirven para analizar tu Excel, sacar informes y revisar tu operativa. No para sacar estrategias: eso se hace con datos y se valida con pruebas.
Si quieres ver una estrategia de forex automatizada, en este vídeo explico un robot de forex y lo dejo para descargar.
Preguntas frecuentes
¿Puedo usar una hoja de cálculo online en lugar de Excel?
Sí. Las funciones son las mismas: SI, SUMAR.SI, PROMEDIO.SI, CONTAR.SI, MAX y MIN funcionan del mismo modo. Vigila dos cosas: el separador (con la configuración en español, punto y coma y coma decimal) y las referencias de tabla tipo [@Pips], que no todas las hojas online admiten igual; si fallan, usa referencias de celda normales.
¿Cuántas operaciones necesito registrar antes de sacar conclusiones?
Cuantas más, mejor: con una decena de operaciones el azar pesa tanto que una sola puede cambiar el signo del resultado. No hay una cifra mágica que lo garantice. Por eso, para validar una estrategia antes de arriesgar dinero se usa el backtest, que reúne cientos o miles de operaciones sobre datos históricos.
¿Hay que apuntar también las operaciones en cuenta demo?
Sí, en la misma hoja y con una columna de tipo de cuenta (demo o real). Te sirve para comprobar que ejecutas tu plan antes de pasar a real. Eso sí, calcula sus métricas por separado y no las mezcles con las de la cuenta real.
¿Se puede pasar el historial de MetaTrader a Excel?
Sí. En MetaTrader 5, con el botón derecho sobre la pestaña Historial puedes generar un informe de tus operaciones en formato Excel (Open XML) o HTML y abrirlo en Excel. Lo que no trae son las columnas de setup, cumplimiento del plan y notas, que tendrás que añadir a mano.
¿Cada cuánto conviene revisar la bitácora de trading?
Lo útil es tener una rutina fija, por ejemplo una revisión semanal de disciplina y otra mensual de métricas como esperanza, profit factor y drawdown. Lo que no conviene es cambiar de estrategia por el resultado de una sola semana, porque con tan pocas operaciones manda el azar.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.