Mercado de derivados, futuros y opciones: qué son y en qué se diferencian
Por Ramon Ruiz 13 min de lectura
En este artículo
- ¿Qué es el mercado de derivados financieros?
- Mercados organizados y OTC: dónde se negocian futuros y opciones
- ¿Qué es un contrato de futuros y cómo funciona?
- ¿Qué es una opción financiera y cómo funciona?
- Diferencia entre mercado de futuros y opciones
- ¿Para qué sirven? Cobertura, especulación y arbitraje con ejemplos
- Apalancamiento y riesgos: lo que tienes que saber antes de operar derivados
- Y esto, automatizado, sería así: reglas fijas para operar derivados
- Introducción al mercado de derivados de futuros y opciones: por dónde empezar
- Preguntas frecuentes
El mercado de derivados financieros es donde se negocian contratos cuyo valor depende de otro activo, el subyacente, como un índice, una divisa o el petróleo. En el mercado de derivados, futuros y opciones son los dos contratos más conocidos. Los futuros obligan a comprar o vender a un precio y una fecha fijados. Las opciones dan al comprador el derecho, no la obligación, a cambio de pagar una prima.
¿Qué es el mercado de derivados financieros?
Un derivado es un contrato cuyo precio sale, deriva, del precio de otro activo. Ese activo es el subyacente: un índice bursátil, una acción, un tipo de interés, una divisa o una materia prima.
No compras el activo. Compras o vendes un contrato sobre él, y ese contrato tiene fecha de caducidad: el vencimiento.
La familia incluye futuros, opciones, forwards, swaps y CFD. Aquí me centro en futuros y opciones. Los futuros cotizan siempre en mercados organizados: bolsas de derivados con reglas comunes y precios públicos. Las opciones también, aunque además existen opciones pactadas fuera de mercado.
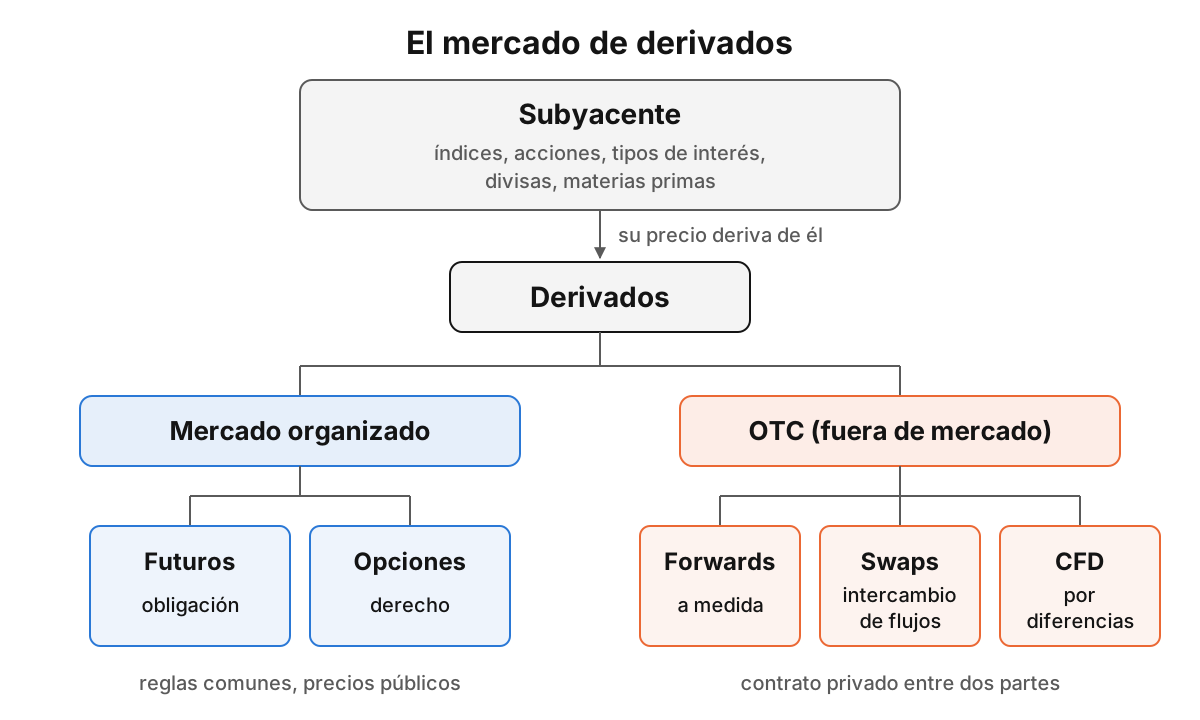
Sirven para tres cosas: cobertura (protegerte de un movimiento de precio que te perjudica), especulación (intentar ganar con una subida o una bajada) y arbitraje (aprovechar diferencias de precio entre mercados). Más abajo tienes un ejemplo de cada una.
Mercados organizados y OTC: dónde se negocian futuros y opciones
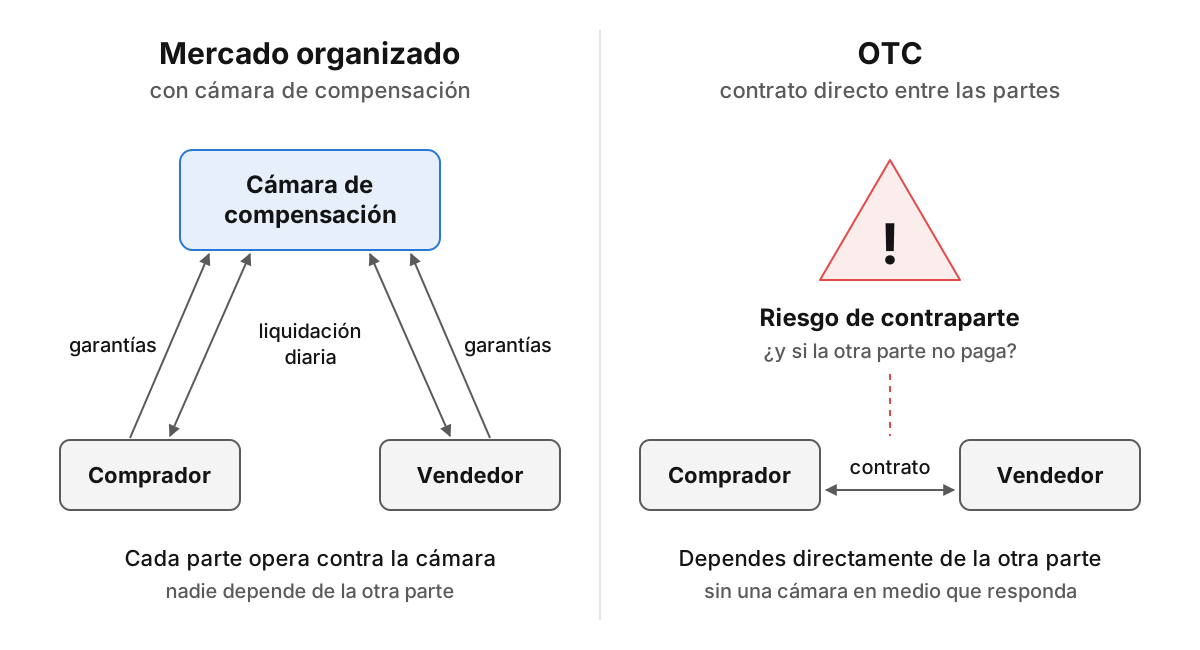
En un mercado organizado los contratos están estandarizados. Todos tienen el mismo nominal (el valor total que representa un contrato), los mismos vencimientos y el mismo multiplicador (cuántos euros vale cada punto del subyacente). Los precios son públicos.
En España el mercado oficial de futuros y opciones financieros es MEFF, del grupo BME, y la cámara de compensación de sus operaciones es BME Clearing. Lo tienes explicado en el mercado oficial de futuros y opciones financieros en España.
¿Qué hace la cámara de compensación?
Se coloca en medio de cada operación: para el comprador es el vendedor y para el vendedor, el comprador. Así nadie depende de que la otra parte cumpla. Para sostenerlo exige garantías (un depósito a cada participante) y liquida pérdidas y ganancias cada día.
¿Qué es un derivado OTC?
OTC (over the counter, fuera de mercado) es un contrato pactado directamente entre dos partes, sin bolsa ni cámara. Forwards, swaps y CFD lo son. Se pueden hacer a medida, pero tienen riesgo de contraparte: que la otra parte no pague o quiebre.
¿Qué es un contrato de futuros y cómo funciona?
Un futuro es un acuerdo que obliga a las dos partes a comprar y vender una cantidad del subyacente a un precio fijado hoy, en una fecha futura.
Si compras, abres una posición larga y ganas si el precio sube. Si vendes, abres una posición corta y ganas si baja. Puedes vender sin tener el subyacente.
Un ejemplo con cifras inventadas. Un índice ficticio cotiza a 10.000 puntos y su futuro tiene un multiplicador de 10 € por punto: el nominal es de 100.000 €. No pagas eso. Depositas una garantía, supongamos de 10.000 €.
- Si sube a 10.200, ganas 200 × 10 = 2.000 €: un 20 % sobre la garantía.
- Si baja a 9.800, pierdes 2.000 €: otro 20 %, en contra.
El índice se ha movido un 2 % y tu resultado, un 20 %. Eso es el apalancamiento. Las cifras reales de cada contrato están en las especificaciones que publica MEFF o el mercado correspondiente.
Al vencimiento, el futuro se liquida por diferencias (se paga o se cobra el resultado en dinero) o con entrega física del subyacente. Para mantener la posición, la cierras antes y abres otra en el siguiente vencimiento: es el rollover. Lo amplío en qué es el mercado de futuros y cómo funciona.
Tipos de futuros: financieros y sobre materias primas
Los financieros tienen como subyacente índices, acciones, tipos de interés o divisas, y suelen liquidarse por diferencias. Los de materias primas cubren energía, metales y productos agrícolas, y en algunos existe la entrega física.
Garantías y liquidación diaria
La garantía la fija la cámara y suele subir cuando el mercado se vuelve más volátil. Cada día tu cuenta se ajusta con el resultado de la sesión. Si las pérdidas dejan la garantía por debajo del mínimo, te piden reponerla y, si no lo haces, cierran la posición. En el ejemplo, una caída de 1.000 puntos son 10.000 €: toda la garantía.
¿Qué es una opción financiera y cómo funciona?
Una opción da a quien la compra el derecho a comprar o vender el subyacente a un precio fijado, el precio de ejercicio o strike, hasta o en una fecha concreta, el vencimiento. Ese derecho cuesta una prima: el comprador la paga y el vendedor la cobra a cambio de asumir la obligación si el comprador ejerce.
Las europeas solo se ejercen al vencimiento; las americanas, en cualquier momento hasta él. También hay opciones sobre futuros: un derivado sobre otro derivado.
Call y put: las cuatro posiciones básicas
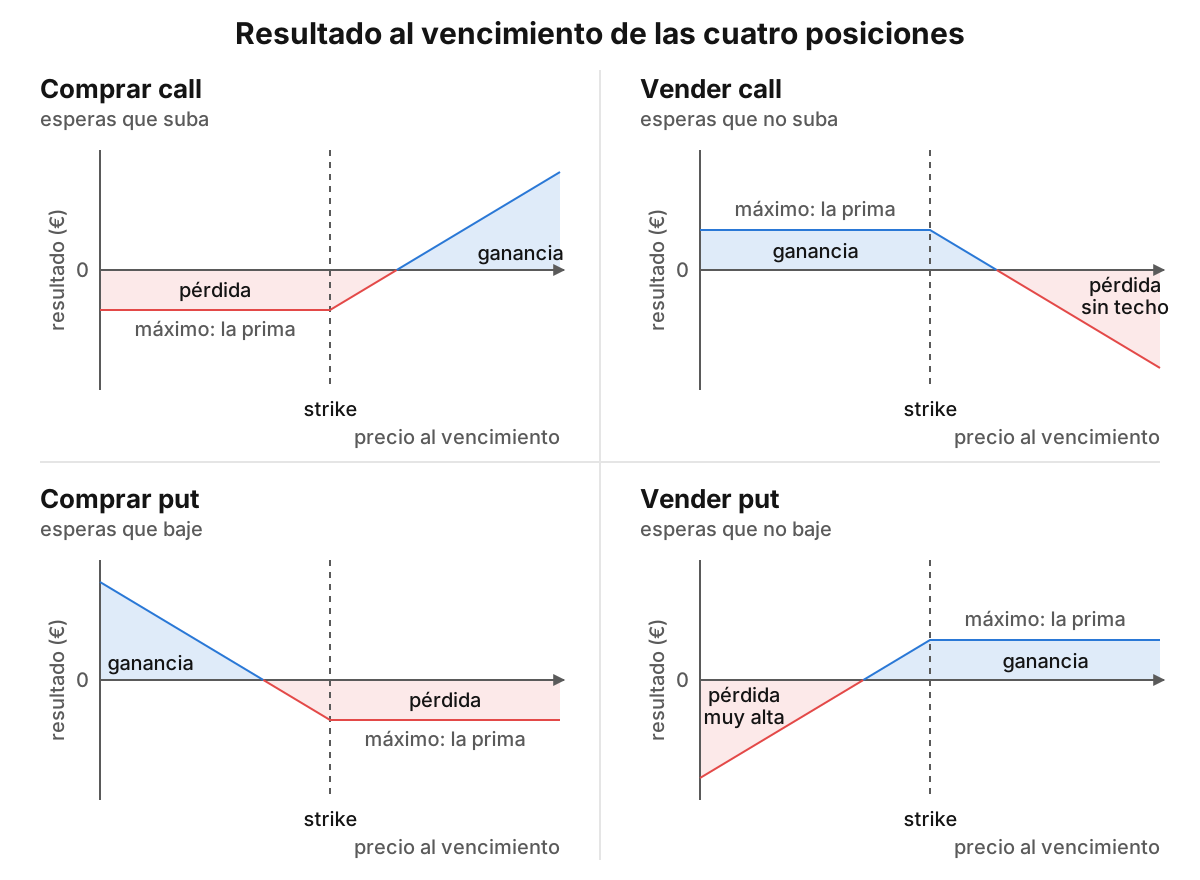
Una call es el derecho a comprar y una put, el derecho a vender:
- Comprar call: esperas que suba. Riesgo máximo: la prima.
- Vender call: esperas que no suba. Cobras la prima, pero si sube mucho la pérdida no tiene techo teórico.
- Comprar put: esperas que baje. Riesgo máximo: la prima.
- Vender put: esperas que no baje. Cobras la prima, pero si se desploma puedes perder muchísimo.
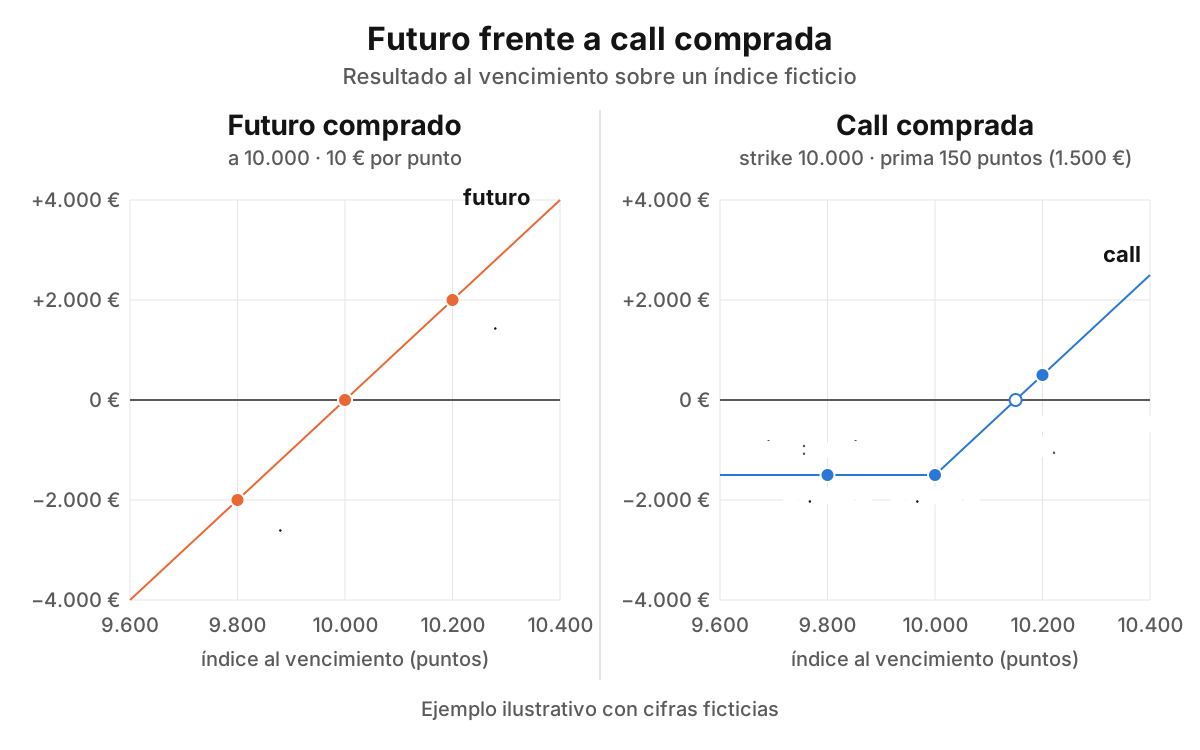
Con el mismo índice a 10.000 puntos y el mismo multiplicador, compras una call con strike 10.000 y una prima de 150 puntos: 1.500 €.
- Si al vencimiento está en 10.200, compras a 10.000 algo que vale 10.200: 200 puntos, 2.000 €. Restas la prima y ganas 500 €.
- Si baja, no ejerces y pierdes solo la prima: 1.500 €.
- El punto muerto, donde ni ganas ni pierdes, está en 10.150: strike más prima.
Qué es la prima y por qué pierde valor con el tiempo
La prima suma dos cosas. El valor intrínseco es lo que ganarías ejerciendo ahora: en una call con strike 10.000 y el índice a 10.080, 80 puntos. El valor temporal es lo que pagas por la posibilidad de que la cosa mejore antes del vencimiento.
Ese valor temporal se desgasta cada día y llega a cero al vencimiento. Al comprador el tiempo le juega en contra; al vendedor, a favor. Además, cuanto más se espera que se mueva el subyacente, más cara es la prima.
Diferencia entre mercado de futuros y opciones
El futuro obliga a las dos partes y su resultado es lineal: cada punto vale lo mismo, a favor o en contra. La opción obliga solo al vendedor y su resultado es asimétrico para el comprador: pérdida limitada a la prima y ganancia abierta.
| Criterio | Futuros | Opciones |
|---|---|---|
| Obligación o derecho | Obligación | Derecho para el comprador |
| Quién está obligado | Las dos partes | Solo el vendedor, si el comprador ejerce |
| Desembolso inicial | Garantía | Prima (comprador); garantía (vendedor) |
| Perfil de resultado | Lineal | Asimétrico |
| Pérdida máxima del comprador | Puede superar la garantía | La prima |
| Pérdida máxima del vendedor | Puede superar la garantía | Puede ser muy superior a la prima (sin techo teórico en la call) |
| Paso del tiempo | Apenas influye | Desgasta la prima |
| Complejidad para empezar | Media | Alta |
| Uso típico | Cobertura de precio y especulación | Seguros de cartera y estrategias con volatilidad |
Los dos ejemplos de antes, al vencimiento:
| Índice al vencimiento | Futuro comprado a 10.000 | Call comprada (strike 10.000, prima 1.500 €) |
|---|---|---|
| 10.200 (sube 200) | +2.000 € | +500 € |
| 10.000 (igual) | 0 € | −1.500 € |
| 9.800 (baja 200) | −2.000 € | −1.500 € |
Con el índice quieto, el futuro te deja a cero y la call te cuesta la prima entera: es lo que pagas por el derecho. En una caída fuerte pasa lo contrario: a 9.600, el futuro pierde 4.000 € y la call sigue perdiendo 1.500 €.
Ojo con la frase «la opción limita la pérdida»: solo es verdad para el comprador. El vendedor de esa misma call cobra 1.500 € y, si el índice sube a 10.500, paga 500 puntos, 5.000 €. Resultado: −3.500 €, más del doble de lo cobrado. Y si sigue subiendo, sigue perdiendo.
¿Para qué sirven? Cobertura, especulación y arbitraje con ejemplos
Cobertura con divisas. Una empresa española exporta y cobrará 110.000 dólares dentro de seis meses. Con el euro a 1,10 dólares, serían 100.000 €. Si el euro sube a 1,20, solo recibiría 91.666,67 €. Comprando futuros sobre el euro-dólar fija hoy el tipo de cambio: se protege de la subida, aunque renuncia a ganar si el cambio le favorece.
Cobertura con opciones. Un inversor con una cartera de acciones compra puts sobre el índice como un seguro. Paga la prima y, si la bolsa cae, lo que ganan las puts compensa parte de la caída.
Materias primas. Un agricultor vende hoy futuros sobre su cosecha para asegurar el precio, y la industria que se la compra hace lo contrario. Es el origen de los futuros sobre materias primas, con el mercado de futuros de Chicago como referencia mundial.
Especulación. Abrir posiciones apalancadas para aprovechar subidas o bajadas, sin interés en el subyacente.
Arbitraje. Si el futuro se desajusta del precio al contado (el del activo hoy) más de lo que justifican sus costes, se compra lo barato y se vende lo caro a la vez.
Apalancamiento y riesgos: lo que tienes que saber antes de operar derivados
El apalancamiento multiplica en los dos sentidos. Mueves más dinero con menos, y eso vale igual para las pérdidas.
Lo aprendí por las malas. En mi etapa de trading manual, cuando el precio iba contra mí y estaba a punto de tocar el stop, pensaba que justo ahí se giraría. Lo bajaba y acababa perdiendo tres veces lo previsto. Después de varios stops seguidos, subía el lotaje para recuperarlo todo en una operación. Perdía también esa, aún más, y fundía la cuenta. Con un derivado apalancado, cada error así se multiplica.
Los riesgos concretos:
- Con futuros puedes perder más que la garantía depositada.
- Vender opciones sin cobertura puede costar mucho más que la prima cobrada.
- En vencimientos lejanos o contratos poco negociados hay riesgo de liquidez: pocas contrapartes y peores precios al entrar y salir.
- Cada vencimiento te obliga a cerrar o a hacer rollover, con su coste.
La CNMV clasifica los derivados como productos complejos y, en su sección para el inversor sobre derivados, advierte de que son productos de riesgo elevado, porque los resultados se multiplican en los dos sentidos. Léela antes de operar.
Mi regla: riesgo pequeño y fijo por operación, decidido antes de entrar y protegido con un stop loss. A quien empieza con una sola estrategia le recomiendo entre un 0,2 % y un 0,4 %. Si asumes mucho más, el riesgo de ruina crece de forma exponencial. Más en gestión del riesgo en trading.
¿Puedo perder más de lo que pongo?
Con futuros, sí. Si el índice del ejemplo cae 1.500 puntos de golpe, sin margen para cerrar antes, pierdes 15.000 € con una garantía de 10.000 €: debes 5.000 € más. Con opciones vendidas, también. Con opciones compradas, no: lo máximo es la prima.
¿Y los CFD? Otro derivado, pero fuera del mercado organizado
Muchos particulares en España operan derivados con CFD, contratos por diferencias. Un CFD no es un futuro: es un contrato OTC con el bróker que replica el movimiento del subyacente, sin cámara de compensación.
Para minoristas, las medidas que aprobó ESMA en 2018, y que la CNMV aplica en España desde 2019, limitan el apalancamiento en CFD: 1:30 en los pares de divisas mayores, 1:20 en el resto de pares, el oro y los índices principales, y menos en otros subyacentes. Además, exigen protección frente a saldo negativo y obligan al proveedor a avisar del porcentaje de cuentas minoristas que pierden dinero.
Yo opero sobre todo índices americanos, oro y pares de forex mayores en CFD, en gráfico horario (H1), con estilo day trading o swing. A quien empieza le digo que con 1:30 va de sobra, y en oro o en índices el propio límite ya es más bajo. Si dudas entre ambos productos, mira CFD o futuros.
Y esto, automatizado, sería así: reglas fijas para operar derivados
Mover el stop o doblar el lotaje son decisiones que se toman con el precio en contra y los nervios a tope. Un bot de trading las quita de en medio: abre y cierra posiciones en un índice o una materia prima según reglas escritas de antemano. No duda ni mueve el stop.
La mayoría de mis robots son tendenciales y usan rupturas. Simplificada, una lógica de ese tipo sería:
- Entrada: el precio rompe el máximo de las últimas velas.
- Stop: a entre 1 y 2 veces el ATR (Average True Range, cuánto se mueve de media el precio en cada vela). Así se adapta a la volatilidad. Lo uso en el 100 % de las operaciones.
- Tamaño: el lotaje sale de la distancia del stop. Lo fijo es el dinero arriesgado.
Con una cuenta de 10.000 € y un 0,3 % de riesgo, arriesgas 30 €. Si el ATR es de 40 puntos y el stop va a 1,5 ATR, son 60 puntos: posición de 0,50 € por punto. Si la volatilidad sube y el stop pasa a 90 puntos, la posición baja a unos 0,33 € por punto. Si salta el stop, pierdes unos 30 € en ambos casos, más comisiones y el posible deslizamiento.
- Entrada ruptura
- 1 Retroceso hacia el nivel roto
- A Máximo de las últimas 20 velas
- B Stop = 1,5 × ATR
- C Tamaño de posición calculado para arriesgar siempre la misma cantidad en euros
En real el precio es mucho más sucio que esto y muchas rupturas fallan: rompe, se da la vuelta y salta el stop. Por eso la pérdida tiene que estar acotada antes de entrar.
Antes de arriesgar dinero, las reglas se prueban con datos históricos: el backtest. Te lo explico en el vídeo sobre qué es y cómo hacer un backtesting. A mí me abrió los ojos: de las 10 estrategias que había comprado, ninguna me funcionaba. Las automaticé y el backtest dejó claro que ninguna era rentable. Al pasar al algorítmico, el primer año gané dinero. Poco, pero suficiente para ver que merecía la pena.
Introducción al mercado de derivados de futuros y opciones: por dónde empezar
- Entiende la base: subyacente, nominal, garantía y apalancamiento.
- Primero futuros, luego opciones. El futuro es lineal. La opción depende además del tiempo y de la volatilidad. Para ese paso tienes trading de opciones para principiantes.
- Lee las especificaciones del contrato: multiplicador, garantía, horario y vencimiento. Por ejemplo, a qué hora abre el mercado de futuros depende del producto.
- Practica en demo, una cuenta con dinero ficticio. Con los robots, yo pido un mes y que todos hayan hecho alguna operación antes de pasar a real.
- Verifica a quien te enseña. Que sea rentable con un track record (historial de resultados real y comprobable), no con pantallazos de operaciones. Yo tengo track records propios y de más de 300 alumnos en la tribu Hobbiecode de My Trading Tribe.
Mi opinión: ve directo al trading algorítmico sin pasar por el manual, y empieza con activos tendenciales como el oro o el Nasdaq. Mi mayor error de principiante fue creer que sería millonario en menos de un año sin ser todavía rentable. Las reglas y la paciencia son justo lo contrario.
Preguntas frecuentes
¿Dónde se negocian futuros y opciones en España?
En MEFF, el mercado oficial de futuros y opciones de España, que pertenece al grupo BME. Allí cotizan, por ejemplo, futuros y opciones sobre el IBEX 35 y sobre acciones españolas. Muchos particulares también operan en mercados extranjeros, como los de Chicago.
¿Qué pasa cuando vence un contrato de futuros?
Se liquida de una de dos formas: por diferencias, pagando o cobrando el resultado en dinero, que es lo habitual en futuros financieros como los de índices, o con entrega física del subyacente, como ocurre en algunas materias primas. Si quieres mantener la posición, la cierras antes del vencimiento y abres otra en el siguiente: eso es el rollover.
¿Qué son las opciones sobre futuros?
Son opciones cuyo subyacente es un contrato de futuros y no el activo directamente. Si ejerces una call sobre un futuro, recibes una posición larga en ese futuro; si ejerces una put, una posición corta. Son habituales en materias primas y en los mercados de Chicago.
¿Qué otros derivados financieros existen además de futuros y opciones?
Los forwards, parecidos a un futuro pero a medida y negociados fuera de mercado (OTC). Los swaps, que intercambian flujos de pagos, por ejemplo un tipo de interés fijo por uno variable. Los CFD, contratos por diferencias OTC muy usados por minoristas. Y los warrants, parecidos a las opciones y emitidos por una entidad financiera.
¿Cuánto dinero hace falta para operar futuros u opciones?
Depende del contrato. En futuros necesitas la garantía que fija la cámara de compensación, que cambia con la volatilidad; en opciones compradas, la prima. Las cifras exactas están en las especificaciones que publica MEFF o el mercado correspondiente. Y recuerda que más apalancamiento significa más riesgo, no más rentabilidad asegurada.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.