Qué es el mercado de futuros y cómo funciona (con un ejemplo en euros)
Por Ramon Ruiz 19 min de lectura
En este artículo
- ¿Qué es el mercado de futuros?
- ¿Para qué sirve el mercado de futuros? Cobertura y especulación
- Características del mercado de futuros
- Cómo funciona el mercado de futuros: un ejemplo paso a paso
- ¿Qué tipos de futuros existen?
- ¿Dónde se negocian los futuros? Mercados en España y en el mundo
- Mercado de futuros vs mercado de valores, opciones y CFD
- Ventajas y desventajas del mercado de futuros
- Cómo operar en el mercado de futuros desde cero
- Y esto, automatizado, sería así: operar índices con reglas
- Preguntas frecuentes
¿Qué es el mercado de futuros? Es un mercado organizado donde se compran y venden contratos estandarizados que obligan a comprar o vender un activo (un índice, el petróleo, el oro, una divisa) a un precio fijado hoy para una fecha futura. Una cámara de compensación garantiza que las dos partes cumplan, exige un depósito de garantía y liquida las ganancias y pérdidas cada día.
¿Qué es el mercado de futuros?
Conviene separar dos cosas que se mezclan mucho. El mercado de futuros es el lugar: una bolsa de derivados con normas, supervisor y precios públicos. El contrato de futuros es el producto que se negocia dentro.
Un futuro es un derivado, es decir, un producto cuyo precio depende de otro activo, al que se llama subyacente. Si el subyacente es un índice y el índice sube, el futuro sube con él. Las opciones y los CFD son de la misma familia.
En un futuro, comprador y vendedor quedan obligados: uno a comprar y otro a vender, al precio y en la fecha pactados. No es un derecho que puedas ejercer o no, como pasa con la opción.
Tampoco es lo mismo que un contrato a plazo o forward. El forward es un acuerdo privado y a medida entre dos partes: si una no paga, la otra se come el problema. El futuro está estandarizado y lo garantiza una cámara de compensación, así que no dependes de que la otra parte cumpla.
Cuando las noticias dicen que «los futuros del índice anticipan una apertura bajista», hablan de estos contratos. Muchos cotizan bastantes más horas que la bolsa de contado (la de las acciones de toda la vida), también cuando esta está cerrada, y por eso sirven de termómetro antes de la apertura.
Los mercados de futuros organizados, tal y como los conocemos hoy, nacieron en Chicago en el siglo XIX, en el comercio de grano: agricultores y comerciantes necesitaban fijar precios antes de la cosecha. Tienes la historia y el presente de ese mercado en el mercado de futuros de Chicago.
¿Para qué sirve el mercado de futuros? Cobertura y especulación
Aquí conviven tres perfiles, y entender qué busca cada uno lo aclara casi todo.
Coberturistas. Son empresas que quieren fijar hoy un precio futuro para quitarse riesgo de encima. Piensa en una cooperativa de cereal que teme que el precio caiga antes de vender la cosecha, en una aerolínea expuesta a las subidas del queroseno o en una importadora que pagará en dólares dentro de seis meses.
Especuladores. Buscan beneficio con el movimiento del precio y no quieren el activo para nada. Asumen el riesgo que sueltan los coberturistas y aportan liquidez: que siempre haya alguien al otro lado dispuesto a comprar o vender.
Arbitrajistas. Aprovechan pequeñas diferencias entre el precio del futuro y el del contado y, al hacerlo, mantienen los dos precios alineados.
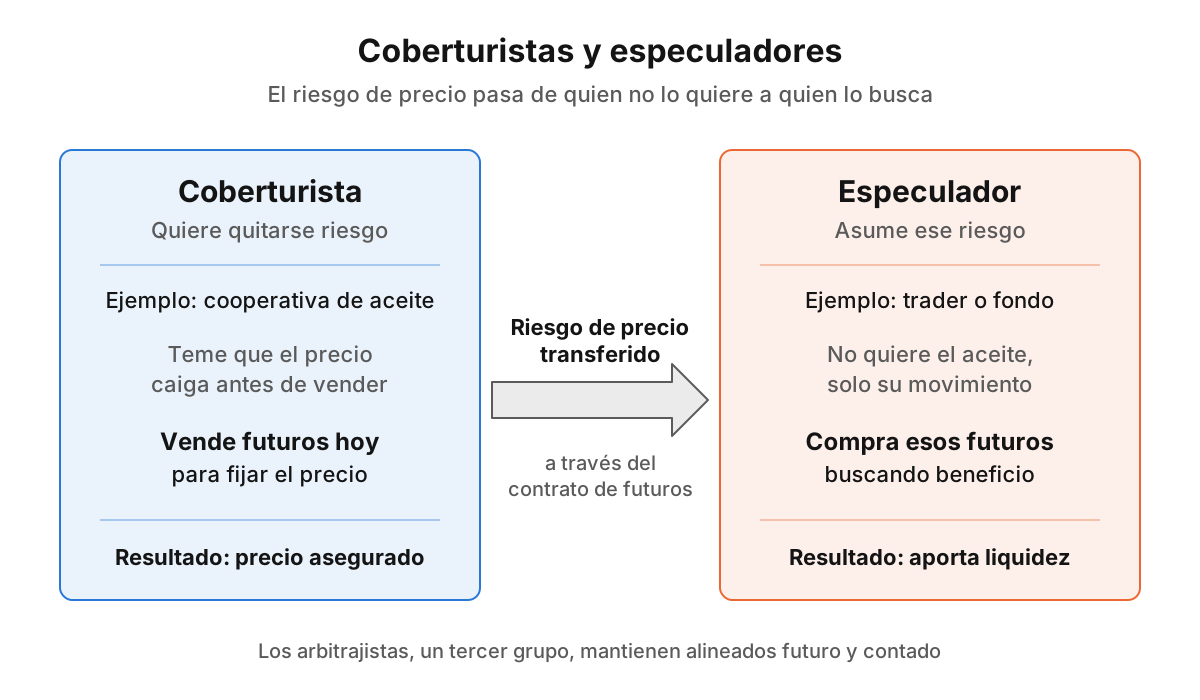
Un detalle que sorprende: muchos contratos se cierran antes del vencimiento y nunca acaban en entrega física. El especulador no quiere recibir petróleo ni trigo, así que cierra antes y se queda con la diferencia de precio, a favor o en contra.
Características del mercado de futuros
Todo el sistema se apoya en unas pocas piezas. Estas tres son la base:
- Contratos estandarizados. El mercado fija el subyacente, el multiplicador (cuántos euros vale cada punto de precio), el vencimiento, el tick (la variación mínima que puede dar el precio) y la forma de liquidación. Las partes solo deciden el precio y el número de contratos.
- Mercado organizado y regulado, con un supervisor y con precios y volúmenes públicos.
- Posición larga y posición corta. Ponerse largo es comprar el futuro: ganas si sube. Ponerse corto es venderlo: ganas si baja. Abrir un corto es tan sencillo como abrir un largo; no necesitas tener el activo.
La cámara de compensación y las garantías
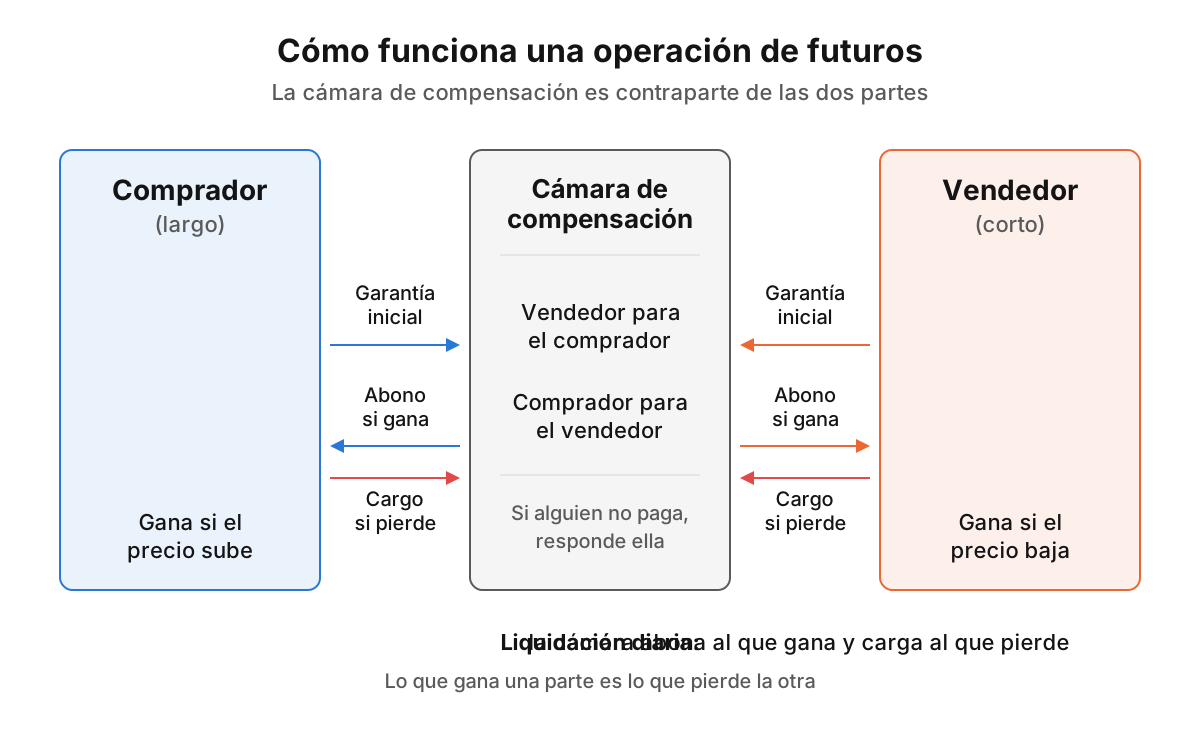
La cámara de compensación (la CNMV la llama entidad de contrapartida central; en MEFF es BME Clearing) se coloca en medio de cada operación: para el comprador hace de vendedor y para el vendedor hace de comprador. Si alguien no paga, responde ella.
Para protegerse, pide a las dos partes un depósito: la garantía o margen inicial. Es solo una fracción del valor nominal, que es lo que vale toda la exposición del contrato (precio por multiplicador). De ahí sale el apalancamiento implícito: con poco dinero mueves una exposición grande, y eso multiplica las pérdidas exactamente igual que las ganancias. Lo tienes con más calma en qué es el apalancamiento en trading.
La liquidación diaria y la llamada de margen
Los futuros no esperan al vencimiento para hacer cuentas. Cada día, al cierre, se abona lo ganado al que gana y se carga lo perdido al que pierde. Es la liquidación diaria, que en inglés llaman marking to market.
Además existe un margen de mantenimiento, un saldo mínimo que tienes que conservar. Si las pérdidas te dejan por debajo, llega la llamada de margen: repones dinero (normalmente hasta la garantía inicial) o el intermediario cierra tu posición.
En España, además, desde 2023 (Resolución de la CNMV de 11 de julio de 2023, publicada en el BOE del 14 de julio) la CNMV limita el apalancamiento de los minoristas en futuros y otros productos apalancados y obliga a los intermediarios a cerrar sus posiciones cuando el dinero de la cuenta, sumando las ganancias y pérdidas abiertas, cae por debajo de la mitad de la garantía inicial aportada. Es un freno, no un seguro: si el precio abre con un hueco, el cierre se ejecuta donde se pueda y la pérdida puede superar lo depositado, porque en futuros no hay protección frente a saldo negativo como en los CFD.
Vencimiento y liquidación: entrega física o por diferencias
Cada contrato tiene una fecha de vencimiento y se liquida de una de dos formas. Con entrega física, el vendedor entrega el activo y el comprador lo paga, algo habitual en materias primas. Con liquidación por diferencias, nadie entrega nada: solo se paga en efectivo la diferencia entre el precio pactado y el precio final. Los futuros sobre índices se liquidan así, porque un índice no se puede entregar.
Cómo funciona el mercado de futuros: un ejemplo paso a paso
Aviso antes de empezar: el contrato es ficticio y los números son redondos para que puedas seguirlos con una calculadora. Las garantías y los multiplicadores reales los publica cada mercado en la ficha de cada contrato, y las garantías cambian con la volatilidad.
- Subyacente: un índice que cotiza a 10.000 puntos.
- Multiplicador: 10 € por punto, así que el nominal es 10.000 x 10 € = 100.000 €.
- Garantía inicial: el 10 % del nominal, 10.000 €.
- Margen de mantenimiento: 7.500 €.
Ejemplo 1: comprar un futuro sobre un índice
Compras un contrato a 10.000 puntos y depositas 10.000 € de garantía. Desde ese momento, cada punto que se mueva el índice son 10 € a tu favor o en contra, liquidados al cierre de cada día.
| Día | Precio de cierre | Variación (puntos) | Abono o cargo | Saldo de la cuenta | Comentario |
|---|---|---|---|---|---|
| 1 | 10.000 | 0 | 0 € | 10.000 € | Compras a 10.000 y depositas la garantía |
| 2 | 10.150 | +150 | +1.500 € | 11.500 € | Ganancia abonada al cierre |
| 3 | 9.900 | -250 | -2.500 € | 9.000 € | Sigues por encima de 7.500 € |
| 4 | 9.700 | -200 | -2.000 € | 7.000 € → 10.000 € | Por debajo del mantenimiento: llamada de margen, repones 3.000 € |
| 5 | 9.850 | +150 | +1.500 € | 11.500 € | Cierras la posición |
| Total | -150 | -1.500 € | Has aportado 13.000 € y recuperas 11.500 € |
El índice ha bajado 150 puntos, un 1,5 %, y tú pierdes 1.500 €, un 15 % de la garantía. Ese es el efecto del apalancamiento: el movimiento del subyacente se multiplica por diez sobre tu dinero. El día 4, con el índice solo un 3 % abajo, ibas perdiendo 3.000 €, el 30 % de lo depositado.
Y fíjate en la llamada de margen: nadie te pregunta si crees que el índice se va a girar. O ingresas 3.000 € más o te cierran la posición con la pérdida dentro.
Visto desde el corto, quien vendió un contrato a 10.000 y lo recompra a 9.850 gana justo 1.500 €. Lo que pierde uno lo gana el otro: es un juego de suma cero antes de costes. Después de comisiones, los dos salen algo peor.
Ejemplo 2: una empresa que se cubre con futuros
Una exportadora española va a cobrar 1.100.000 dólares dentro de tres meses. Trabaja en euros, así que le preocupa que el euro se aprecie: si pasa, esos dólares valdrán menos euros.
El futuro sobre el euro-dólar a tres meses cotiza a 1,10 dólares por euro, un cambio que convierte sus dólares en 1.000.000 €. Para fijarlo, la empresa vende dólares a futuro. Como este contrato se cotiza en dólares por euro, eso se hace comprando futuros por un nominal de 1.000.000 €. Sin costes y simplificado:
- Si el euro sube a 1,20: al contado, sus 1.100.000 $ valen 916.666,67 €. Pero el futuro gana 0,10 $ por euro sobre 1.000.000 €, es decir, 100.000 $, que a 1,20 son 83.333,33 €. Total: 1.000.000 €.
- Si el euro baja a 1,00: al contado, sus dólares valen 1.100.000 €. Pero el futuro pierde 100.000 $, que a 1,00 son 100.000 €. Total: 1.000.000 €.
Pase lo que pase, cobra 1.000.000 €. Renuncia a la ganancia si el cambio le favorece a cambio de eliminar el riesgo de que le perjudique. No busca ganar: busca saber cuánto va a cobrar.
¿Qué pasa cuando llega el vencimiento?
Tienes tres opciones. Cerrar antes, que es lo habitual en un especulador. Dejar que se liquide, en efectivo o con entrega según el contrato. O pasar la posición al siguiente vencimiento: cerrar el contrato que vence y abrir el siguiente, lo que se llama rollover.
El rollover no es gratis: pagas comisiones al cerrar uno y al abrir el otro, y los dos vencimientos no cotizan al mismo precio. Por eso un futuro no es una acción que compras y te olvidas durante años.
¿Qué tipos de futuros existen?
Futuros financieros
Son los futuros sobre índices bursátiles, acciones, tipos de interés y bonos, y divisas, como el de la empresa del ejemplo 2. Los de índices se liquidan por diferencias; en bonos y divisas hay contratos con entrega.
Futuros sobre materias primas
Son los futuros sobre commodities: energía (petróleo, gas), metales (oro, plata, cobre) y agrícolas (trigo, maíz, café). Aquí la entrega física existe de verdad, aunque el especulador cierra o pasa el contrato antes de que llegue. Lo tienes desarrollado en el mercado de futuros de commodities.
En muchos subyacentes hay contratos estándar, mini y micro: el mismo activo con multiplicadores más pequeños, pensados para cuentas más pequeñas.
| Tipo de futuro | Ejemplos de subyacente | Liquidación habitual |
|---|---|---|
| Índices bursátiles | Índices de bolsa españoles, europeos y americanos | Por diferencias |
| Acciones | Grandes empresas cotizadas | Por diferencias o entrega, según el mercado |
| Tipos de interés y bonos | Tipos a corto plazo, bonos del Estado | Por diferencias o entrega de bonos, según el contrato |
| Divisas | Euro-dólar, libra-dólar, dólar-yen | Entrega de divisas o por diferencias, según el contrato |
| Energía | Petróleo, gas natural | Entrega física o por diferencias, según el contrato |
| Metales | Oro, plata, cobre | Entrega física o por diferencias, según el contrato |
| Agrícolas | Trigo, maíz, café | Entrega física |
¿Dónde se negocian los futuros? Mercados en España y en el mundo
En España está MEFF, el mercado oficial de futuros y opciones financieros, integrado en BME y supervisado por la CNMV. Ahí se negocian, entre otros, futuros y opciones sobre el IBEX 35 y sobre acciones españolas. Lo tienes en detalle en el mercado de futuros en España.
En Estados Unidos, el grupo de mercados de Chicago (CME y CBOT) y los de Nueva York son la referencia mundial en índices, tipos de interés, energía, metales y agrícolas. En Europa destacan Eurex, con índices europeos y el bund (el bono alemán), e ICE, fuerte en energía.
Los futuros cotizan muchas más horas que la bolsa de contado; algunos, casi 24 horas en días laborables. Los horarios exactos de cada contrato están en la web de su mercado; tienes los principales en el horario del mercado de futuros.
Como particular, accedes a través de un intermediario autorizado que ofrezca acceso a mercados de futuros.
Mercado de futuros vs mercado de valores, opciones y CFD
En el mercado de contado compras el activo y lo pagas entero. En futuros no compras el activo: firmas un contrato con garantía y vencimiento.
Con las opciones, el comprador paga una prima por un derecho y su pérdida máxima es esa prima; el vendedor asume la obligación. Lo desarrollo en trading de opciones para principiantes.
El CFD es un contrato con el intermediario, fuera de un mercado organizado y sin cámara de compensación. Normalmente no vence, pero pagas un swap por mantenerlo abierto, y admite tamaños pequeños. En la UE, ESMA limitó en 2018 su apalancamiento para minoristas y la CNMV mantiene esas medidas en España desde 2019: 1:30 como máximo en los pares de divisas principales, 1:20 en el oro y los índices principales y menos en el resto. Además incluyen protección frente a saldo negativo, cierre de las posiciones cuando el dinero de la cuenta baja de la mitad de la garantía aportada y un aviso obligatorio con el porcentaje de cuentas minoristas que pierden dinero. Por esos tamaños pequeños y esas protecciones, mucha gente en España opera los mismos subyacentes con CFD. Yo opero índices, oro y forex con CFD sobre todo por una razón práctica: la herramienta de inteligencia artificial con la que genero mis estrategias exporta principalmente a plataformas que trabajan con brókeres de CFD. Está previsto que pueda exportar también a una plataforma de futuros, y eso me abriría la puerta a operarlos más adelante. Tienes la base en qué es un CFD y la comparación a fondo en CFD o futuros.
| Contado | Futuros | Opciones | CFD | |
|---|---|---|---|---|
| Dónde se negocia | Bolsa de valores | Mercado organizado de derivados | Mercado organizado (también fuera de él) | Con el intermediario, fuera de mercado organizado |
| Contraparte | Otro inversor, a través de la bolsa | La cámara de compensación | La cámara, en mercado organizado | El propio intermediario |
| Obligación o derecho | Compras el activo | Obligación para las dos partes | Derecho del comprador, obligación del vendedor | Contrato por diferencias con el intermediario |
| Vencimiento | No | Sí | Sí | Normalmente no, con coste de financiación |
| Garantía o apalancamiento | Pagas el 100 % | Garantía del mercado, apalancamiento implícito | Prima el comprador, garantía el vendedor | Margen con apalancamiento limitado para minoristas en la UE |
| Tamaño mínimo habitual | Una acción | Un contrato (estándar, mini o micro) | Un contrato | Fracciones pequeñas del subyacente |
| Pérdida máxima posible | Lo invertido | Puede superar la garantía | Comprador: la prima. Vendedor: puede superar la garantía | El saldo de la cuenta, por la protección frente a saldo negativo para minoristas en la UE |
Ventajas y desventajas del mercado de futuros
| Ventajas | Desventajas |
|---|---|
| Mercado regulado y precios públicos | El apalancamiento amplifica las pérdidas igual que las ganancias |
| La cámara asume el riesgo de impago de la otra parte | Puedes perder más que la garantía depositada |
| Mucha liquidez en los contratos principales | Las llamadas de margen obligan a reponer dinero |
| Costes bajos en relación con el nominal | Los contratos estándar exigen mucho capital |
| Ponerse corto es igual de fácil que largo | Hay que gestionar vencimientos y rollover |
| Horario muy amplio | Riesgo de huecos de precio entre sesiones |
| Utilidad real para cubrir riesgos | Cada contrato tiene sus reglas y hay que estudiarlas |
De la columna de la derecha, lo que más sorprende al principiante es el hueco de precio: el mercado abre lejos del cierre anterior y tu stop se ejecuta a un precio mucho peor. Ahí es donde se puede perder más que la garantía, y con la liquidación diaria esa pérdida sale de tu cuenta ese mismo día.
El producto no es bueno ni malo. Lo peligroso es operarlo sin una regla de riesgo.
Cómo operar en el mercado de futuros desde cero
Qué necesitas antes de empezar
- Entender el contrato que vas a operar. Multiplicador, valor del tick, vencimiento, garantía y horario, sacados de la ficha oficial del mercado.
- Un intermediario elegido por criterios, no por nombre:
- Autorización de la CNMV o de un supervisor de otro país de la UE con pasaporte para operar en España.
- Acceso a los mercados que quieres operar.
- Comisiones y coste de los datos de mercado.
- Garantías que exige, que pueden ser mayores que las del mercado.
- Plataforma con la que vas a trabajar.
- Reglas escritas y práctica en demo. Entrada, stop, tamaño y salida decididos antes de operar, sin improvisar. Si partes de cero del todo, empieza por cómo hacer trading desde cero.
Cuánto arriesgar por operación
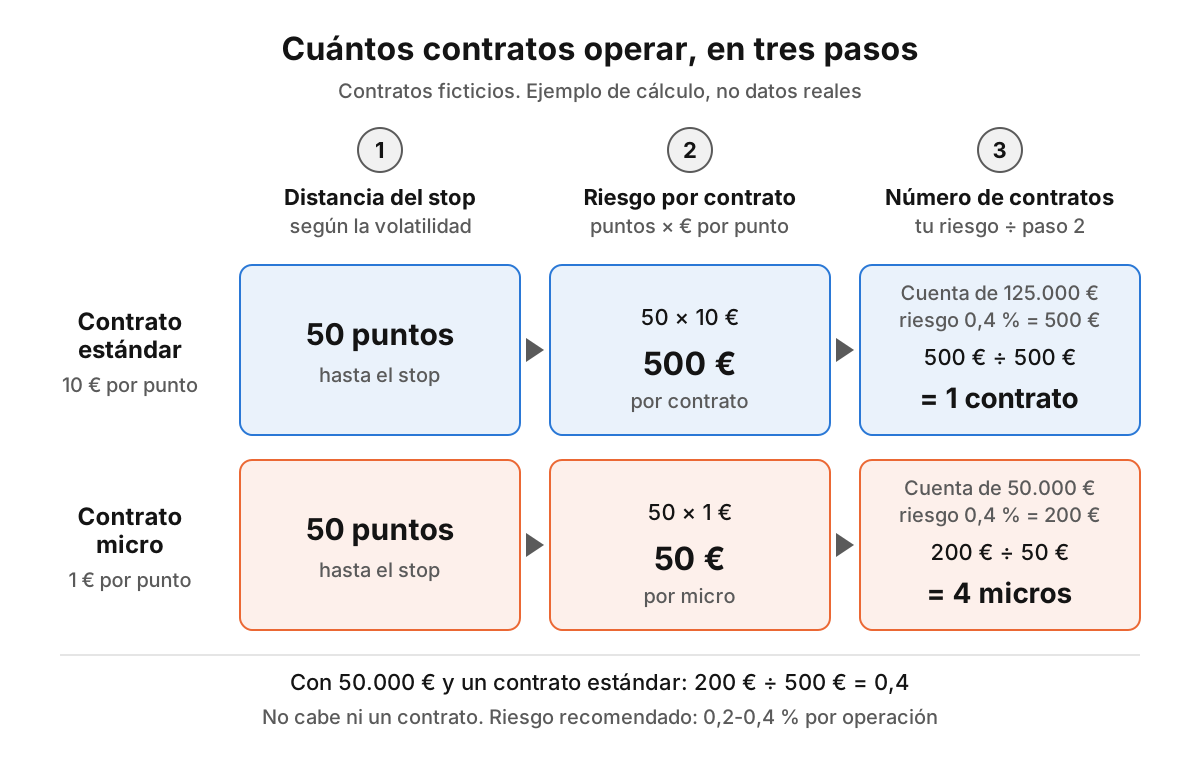
El orden importa. Primero decides dónde va el stop según la volatilidad, después cuánto dinero arriesgas y de ahí sale el número de contratos. Nunca al revés.
Para medir la volatilidad uso el ATR (Average True Range), que indica cuánto se mueve de media el precio en cada vela. Pongo el stop entre 1 y 2 veces el ATR, así que la distancia cambia en cada operación y el tamaño también. Lo fijo es el dinero que arriesgo, que calculo como porcentaje del balance. Y llevo stop loss en el 100 % de las operaciones; si no lo tienes claro, aquí está qué es stop loss y take profit.
Con una sola estrategia o un solo robot recomiendo arriesgar entre un 0,2 % y un 0,4 % por operación. Si asumes más, el riesgo de ruina (la probabilidad de perder tanto que ya no puedas recuperarte) crece de forma exponencial. Eso es lo que separa a un profesional del que no lo es.
Con el contrato ficticio: si el stop está a 50 puntos, cada contrato arriesga 50 x 10 € = 500 €. Para que 500 € sean un 0,4 % del balance necesitas una cuenta de 125.000 €; para que sean un 0,2 %, de 250.000 €. Con un contrato estándar, la cuenta tiene que ser grande.
Por eso existen los mini y micro. Imagina una versión micro, también ficticia, de 1 € por punto: con 50.000 € y un riesgo del 0,4 % (200 €), cada micro arriesga 50 € y puedes abrir 4. Es el mismo razonamiento del lotaje en trading, pero en contratos.
Si operas los mismos subyacentes con CFD, a quien empieza le digo que con un apalancamiento 1:30 va de sobra. De hecho, es el máximo que la normativa permite a un minorista en los pares de divisas principales; en el oro y los índices principales el tope es 1:20. El resto lo tienes en gestión del riesgo.
Errores típicos del principiante
Empecé en 2014 con trading manual: scalping, day trading, la apertura de Nueva York… Perdí tiempo y dinero, y entre un compañero de piso y yo nos gastamos más de 14.000 € en cursos y estrategias manuales sin ningún resultado. En 2018 me pasé al algorítmico.
De aquella etapa hay dos errores que el apalancamiento de los futuros castiga especialmente:
- Mover el stop. Cuando el precio iba a tocarlo, pensaba que justo ahí tenía que girarse, lo alejaba y acababa perdiendo tres veces lo previsto. En un futuro, con la liquidación diaria, esa pérdida que «todavía no es real» sale de tu cuenta cada cierre y puede terminar en una llamada de margen.
- Subir el tamaño para recuperar. Tras varios stops seguidos, en vez de buscar tres operaciones ganadoras metía una con más lotaje, convencido de que esa sí saldría bien. La perdía también, por más dinero, y fundía la cuenta. Es la lógica de la martingala, y en futuros es aún más brusca: pasar de 1 a 2 contratos duplica la exposición de golpe.
Súmale otros clásicos: operar un contrato estándar con una cuenta que no lo aguanta, olvidarse del vencimiento y no contar comisiones ni rollover.
Y antes de aprender de nadie, verifica con un track record (el historial verificado de resultados de una cuenta real) que esa persona es rentable. Pantallazos de operaciones, no. Yo tengo track records propios y de más de 300 alumnos, porque en la academia cada uno crea el suyo: la tribu de Hobbiecode en My Trading Tribe reunía 333 traders en octubre de 2026.
Y esto, automatizado, sería así: operar índices con reglas
Todo lo anterior son decisiones: cuándo entrar, dónde poner el stop, cuántos contratos o lotes abrir y cuándo salir. Cualquier decisión que puedas escribir sin ambigüedad se puede convertir en una regla y dejar que la ejecute un robot. Si te suena nuevo, empieza por qué es un bot de trading.
Un ejemplo ilustrativo de regla tendencial de ruptura sobre un futuro de índice, en velas japonesas diarias:
- Entrada: comprar si el precio cierra por encima del máximo de las últimas 20 velas.
- Stop: a 1,5 veces el ATR por debajo de la entrada.
- Tamaño: los contratos necesarios para que, si salta el stop, pierdas siempre la misma cantidad de dinero.
- Falso amago la mecha llega, pero no cierra por encima
- Entrada largo cierre por encima del máximo de 20 velas
- 1 Retroceso que no toca el stop
- A Máximo de las últimas 20 velas
- B Stop por volatilidad (1,5 x ATR)
- C Lateral con ruido
Aquí la regla queda bonita porque es un caso elegido. En real el precio es bastante más sucio y muchas rupturas fallan: rompe, se da la vuelta y salta el stop. Una regla así no se usa porque luzca en un gráfico, sino porque los datos digan que, sumando aciertos y fallos, compensa.
Eso se comprueba con un backtest, que simula cómo habría funcionado la regla con datos históricos. Tiene que incluir comisiones y deslizamiento (la diferencia entre el precio al que quieres entrar y el que consigues). Después vienen las pruebas de robustez: poner la estrategia en condiciones peores que las reales, cambiarle los parámetros, probarla en otros activos y compararla con resultados al azar. Si sobrevive, un mes en demo y hasta que todos los robots hayan operado.
Lo aprendí por las malas. De las 10 estrategias que había comprado en mi etapa manual, al automatizarlas el backtest dejó claro que ninguna era rentable. Con el algorítmico, el primer año ya gané dinero. No mucho, pero me demostró que merecía la pena seguir por ahí.
Hoy opero principalmente índices americanos, oro y pares mayores de forex, con CFD y no con futuros, en H1 y con estilo day trading o swing. La gran mayoría de mis robots son tendenciales de ruptura, como el del ejemplo, porque son los que mejor me funcionan.
Si empiezas, mi recomendación es ir directo al trading algorítmico, sin pasar por el manual, y con activos tendenciales como el oro o el Nasdaq. No hace falta saber programar: una herramienta de inteligencia artificial que genera estrategias hace esa parte, como cuento en cómo crear un bot de trading. Y si quieres ver una estrategia de tendencia explicada de principio a fin, en este vídeo te la explico y te regalo el robot.
Preguntas frecuentes
¿Qué son los derivados financieros?
Son productos cuyo valor depende de otro activo, llamado subyacente, como un índice, una divisa o una materia prima. Los principales son los futuros, las opciones, los swaps (permutas financieras) y los CFD. Se usan tanto para cubrir riesgos como para especular con el movimiento del precio.
¿Se puede perder más dinero del que deposito en un futuro?
Sí. La garantía es solo una fracción del nominal y las pérdidas se liquidan cada día, así que un movimiento fuerte en contra o un hueco de precio puede llevarse más que el depósito y obligarte a reponer, como en la llamada de margen del ejemplo. En España, desde 2023 la CNMV obliga a cerrar las posiciones de los minoristas cuando la cuenta cae por debajo de la mitad de la garantía inicial, pero eso frena la pérdida, no la impide: en futuros no hay protección frente a saldo negativo, que sí tienen los CFD para minoristas en la UE.
¿Cuánto dinero hace falta para operar futuros?
Depende de la garantía de cada contrato, que fija el mercado y cambia con la volatilidad, y del riesgo por operación que quieras asumir. Los contratos estándar exigen cuentas grandes para que el riesgo sea un porcentaje pequeño; los mini y micro reducen mucho esa barrera. Si empiezas con una sola estrategia, yo recomiendo arriesgar entre un 0,2 % y un 0,4 % del balance por operación.
¿Qué probabilidad hay de vivir del trading?
Es difícil, y los datos oficiales lo reflejan. Cuando ESMA aprobó en 2018 sus medidas sobre CFD, la referencia era que entre el 74 % y el 89 % de las cuentas minoristas perdía dinero, y hoy cada intermediario de CFD está obligado a publicar el porcentaje de sus propias cuentas minoristas que pierde. Mi mayor error de principiante fue creer que sería millonario en menos de un año sin ser todavía rentable, saltando de una estrategia a otra. Hace falta método, gestión del riesgo y tiempo, y aun así nadie te garantiza resultados. Y comprueba con un track record a quien te lo enseña.
¿Hay algún PDF para aprender el mercado de futuros desde cero?
Sí: la CNMV tiene una guía gratuita, la «Guía de CNMV. Opciones y Futuros» (https://www.cnmv.es/DocPortal/Publicaciones/Guias/G02_OOFF.pdf), que explica qué es un futuro, las garantías, la liquidación diaria y el efecto apalancamiento. Las especificaciones oficiales de cada contrato las publica el propio mercado en su web. Como recurso práctico para dar el salto a las reglas, tienes mi vídeo de trading algorítmico desde cero en 5 pasos: https://www.youtube.com/watch?v=xH8bz1XurZc.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.