Mercado de futuros commodities: guía clara para entenderlo y operarlo desde España
Por Ramon Ruiz 14 min de lectura
En este artículo
- ¿Qué es el mercado de futuros commodities?
- ¿Cómo funciona un futuro sobre materias primas?
- ¿Quién opera en el mercado de futuros de materias primas y para qué?
- Principales mercados y contratos de futuros de commodities
- Precio al contado y precio del futuro: contango, backwardation y rollover
- ¿Cómo se operan futuros de commodities desde España?
- Riesgos de operar en el mercado de futuros de materias primas
- Y esto, automatizado, sería así: un robot sobre materias primas
- Preguntas frecuentes
El mercado de futuros commodities es donde se compran y venden contratos estandarizados para entregar una materia prima (petróleo, oro, trigo, gas natural, cobre…) en una fecha futura a un precio fijado hoy. Se negocian en bolsas reguladas como CME, ICE o Euronext, con garantías y una cámara de compensación en medio. Sirven tanto para cubrir riesgos como para especular. El mercado oficial español no lista futuros de petróleo, oro ni trigo: para operarlos desde España hay que ir a esos mercados extranjeros a través de un intermediario.
¿Qué es el mercado de futuros commodities?
Una commodity es una materia prima estandarizada e intercambiable. Un barril de crudo de cierta calidad vale lo mismo lo produzca quien lo produzca, así que se puede negociar sin ver la mercancía.
Un futuro es un contrato estandarizado que obliga a comprar o vender esa materia prima en una fecha futura a un precio pactado hoy. Si te falta la base general, tienes aquí qué es el mercado de futuros y cómo funciona.
Las grandes familias de futuros de materias primas son:
- Energía: petróleo WTI y Brent, gas natural, gasolina.
- Metales preciosos: oro, plata, platino.
- Metales industriales: cobre, aluminio.
- Agrícolas: trigo, maíz, soja, café, cacao, azúcar, algodón.
- Ganado.
La diferencia con el mercado al contado (spot) es el momento. En el spot se paga y se entrega ya. En el futuro se fija el precio hoy y se liquida después.
En este mercado se forma el precio de referencia: el «precio del petróleo» que ves en cualquier web de cotizaciones suele ser el del futuro más próximo a vencer.
¿Cómo funciona un futuro sobre materias primas?
Comprador y vendedor no se conocen. Entre ellos se coloca la cámara de compensación, que hace de contraparte de los dos y reduce al mínimo el riesgo de que uno no pague.
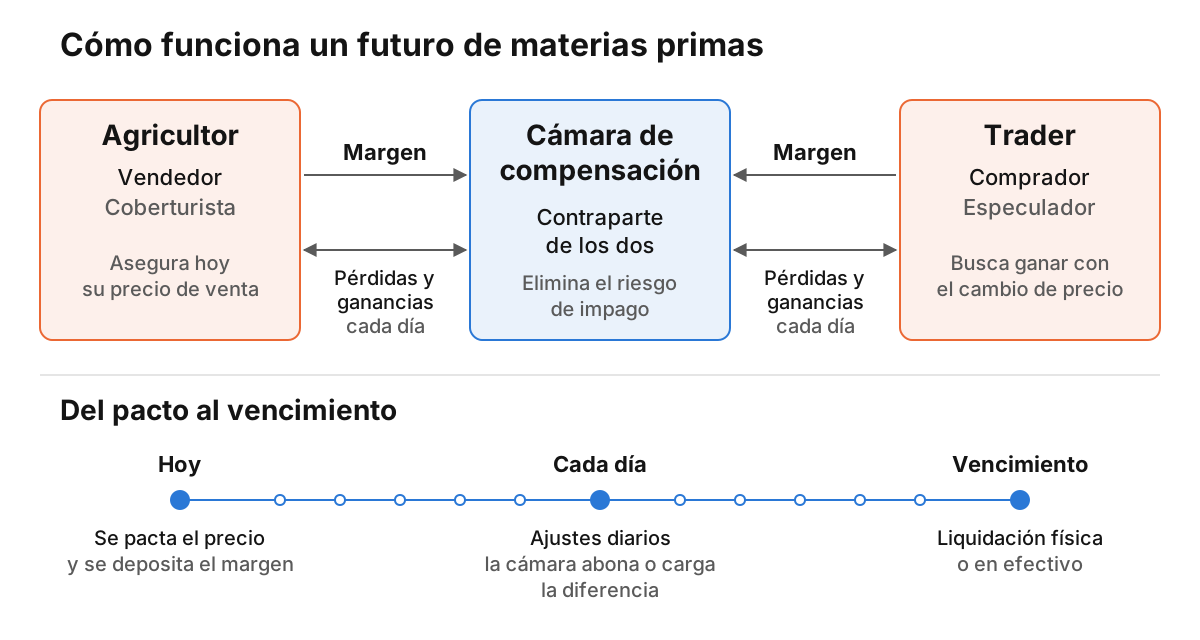
Las piezas de un contrato de futuros
El mercado fija todo menos el precio:
- Subyacente y calidad: qué materia prima y con qué especificaciones.
- Tamaño: unidades por contrato (barriles, onzas, toneladas).
- Tick: la variación mínima de precio y lo que vale en dinero.
- Vencimientos: meses disponibles y último día de negociación.
- Liquidación: física o en efectivo.
No pagas el valor total. Dejas una garantía, el margen inicial. Cada día la cámara te abona o te carga lo ganado o perdido (lo que se llama mark-to-market). Si la garantía cae por debajo del margen de mantenimiento, recibes una llamada de margen: aportas dinero o te cierran la posición.
Puedes comprar (ir largo) o vender sin haber comprado antes (ir corto), con la misma facilidad.
Ejemplo con números: un contrato de trigo en euros
El trigo de molienda de Euronext cotiza en euros por tonelada, así que sirve para verlo sin tipo de cambio de por medio. Precio hipotético y margen ilustrativo:
| Concepto | Valor |
|---|---|
| Tamaño del contrato | 50 t |
| Precio hipotético | 220 €/t |
| Valor nocional (50 × 220) | 11.000 € |
| Tick | 0,25 €/t = 12,50 € por contrato |
| Margen inicial ilustrativo | 1.000 € |
| El precio sube 5 €/t | Largo: +250 € / Corto: -250 € |
| El precio baja 5 €/t | Largo: -250 € / Corto: +250 € |
| Peso de 5 €/t sobre la garantía | 25 % |
| Movimiento del 2 % (4,40 €/t) | ±220 €, el 22 % de la garantía |
Con 1.000 € controlas 11.000 € de trigo: un apalancamiento implícito de 11 a 1. Un movimiento del 2 %, nada raro en materias primas, mueve tu garantía un 22 %. Los márgenes los fija la cámara y cambian con la volatilidad, y las especificaciones hay que comprobarlas en la ficha oficial de Euronext.
¿Te llega el petróleo a casa? Liquidación física y en efectivo
Con liquidación física, al vencer se entrega la mercancía: en el trigo de Euronext, en un silo autorizado. Con liquidación en efectivo solo se paga la diferencia entre el precio pactado y el de referencia.
El minorista casi nunca llega a la entrega. Cierra o pasa al siguiente vencimiento antes, y muchos brókeres cierran las posiciones de forma automática antes del periodo de entrega. Aun así, apúntate las fechas de tu contrato.
¿Quién opera en el mercado de futuros de materias primas y para qué?
Este mercado nació para cubrir riesgos. Los coberturistas (hedgers) producen o consumen la materia prima y quieren fijar su precio: el agricultor que vende hoy su cosecha, la aerolínea que compra combustible a plazo, la panificadora que asegura el coste del trigo.
Un agricultor ficticio de Castilla y León espera cosechar 500 toneladas. En primavera vende 10 contratos de trigo a 220 €/t y fija 110.000 €. Si en verano el precio cae a 190 €/t, vende el grano por 95.000 € y gana 15.000 € con los futuros. Si sube a 250 €/t, vende por 125.000 € y pierde 15.000 € en futuros. En ambos casos se queda en 110.000 €. Es una simplificación: el precio local y el del futuro nunca coinciden del todo.
Al otro lado están los especuladores: traders y fondos que asumen ese riesgo buscando beneficio. Sin ellos, el agricultor no encontraría contrapartida.
La CFTC, el regulador de futuros de EE. UU., publica cada semana el informe Commitments of Traders, que separa posiciones comerciales y especulativas. Es el sitio donde mirar cómo se reparte el mercado.
Principales mercados y contratos de futuros de commodities
CME Group agrupa CBOT (agrícolas), NYMEX (energía) y COMEX (metales); lo tienes en detalle en el mercado de futuros de Chicago. ICE lleva el Brent y los softs (café, cacao, azúcar). Euronext, el trigo, la colza y el maíz en euros. Y el LME de Londres, los metales industriales.
| Materia prima | Mercado | Tamaño | Cotización | Liquidación | Versión pequeña |
|---|---|---|---|---|---|
| Petróleo WTI | NYMEX (CME) | 1.000 barriles | USD/barril | Física | Micro (100 barriles) |
| Petróleo Brent | ICE | 1.000 barriles | USD/barril | EFP o efectivo | — |
| Gas natural | NYMEX (CME) | 10.000 MMBtu | USD/MMBtu | Física | Micro (1.000 MMBtu) |
| Oro | COMEX (CME) | 100 onzas troy | USD/onza | Física | Micro (10 onzas) |
| Plata | COMEX (CME) | 5.000 onzas troy | USD/onza | Física | Micro (1.000 onzas) |
| Cobre | COMEX (CME) | 25.000 libras | USD/libra | Física | Micro (2.500 libras) |
| Trigo | CBOT (CME) | 5.000 bushels | Centavos de USD/bushel | Física | Mini (1.000 bushels) |
| Trigo de molienda | Euronext | 50 t | EUR/t | Física | — |
| Maíz | CBOT (CME) | 5.000 bushels | Centavos de USD/bushel | Física | Mini (1.000 bushels) |
| Soja | CBOT (CME) | 5.000 bushels | Centavos de USD/bushel | Física | Mini (1.000 bushels) |
| Café arábica | ICE | 37.500 libras | Centavos de USD/libra | Física | — |
El MMBtu es un millón de unidades térmicas británicas y el bushel, una medida de volumen para grano. Casi todo cotiza en dólares: si operas petróleo u oro desde una cuenta en euros, el tipo de cambio añade un riesgo más. Los contratos micro y mini son una fracción del estándar, pensados para cuentas pequeñas. La columna de liquidación se refiere al contrato estándar: algunas versiones pequeñas se liquidan en efectivo aunque el estándar sea físico. En el Brent, la liquidación es por EFP (se cambia el futuro por una posición en físico), con opción de liquidar en efectivo frente al índice ICE Brent. El «—» solo indica que aquí no se incluye versión reducida. Las especificaciones salen de las fichas oficiales de CME, ICE y Euronext, y los mercados pueden cambiarlas: compruébalas antes de operar.
La energía y los metales de CME se negocian casi 24 horas en plataforma electrónica, de domingo a viernes, con una pausa diaria. Los agrícolas, incluido el trigo de Euronext, tienen sesiones bastante más cortas. Las horas concretas las tienes en a qué hora abre el mercado de futuros.
¿Y en España? Qué pasa con el mercado oficial español
El mercado oficial de futuros y opciones financieros en España no lista futuros de petróleo, oro ni agrícolas como el trigo. Su oferta se centra en derivados financieros, como los futuros y opciones sobre el IBEX 35 y sobre acciones, y su apartado de materias primas se limita a derivados sobre electricidad. Para materias primas, un trader español tiene que ir a mercados extranjeros a través de un intermediario con acceso a ellos.
Precio al contado y precio del futuro: contango, backwardation y rollover
Cada mes de vencimiento tiene su precio. Puestos en fila forman la curva de futuros, y su forma importa en cuanto mantienes una posición en el tiempo.
Contango y backwardation
En contango, los vencimientos lejanos son más caros que los cercanos: guardar la mercancía cuesta almacenamiento, seguro y financiación. En backwardation, los lejanos son más baratos: hay escasez presente y se paga más por tener la materia prima ya.
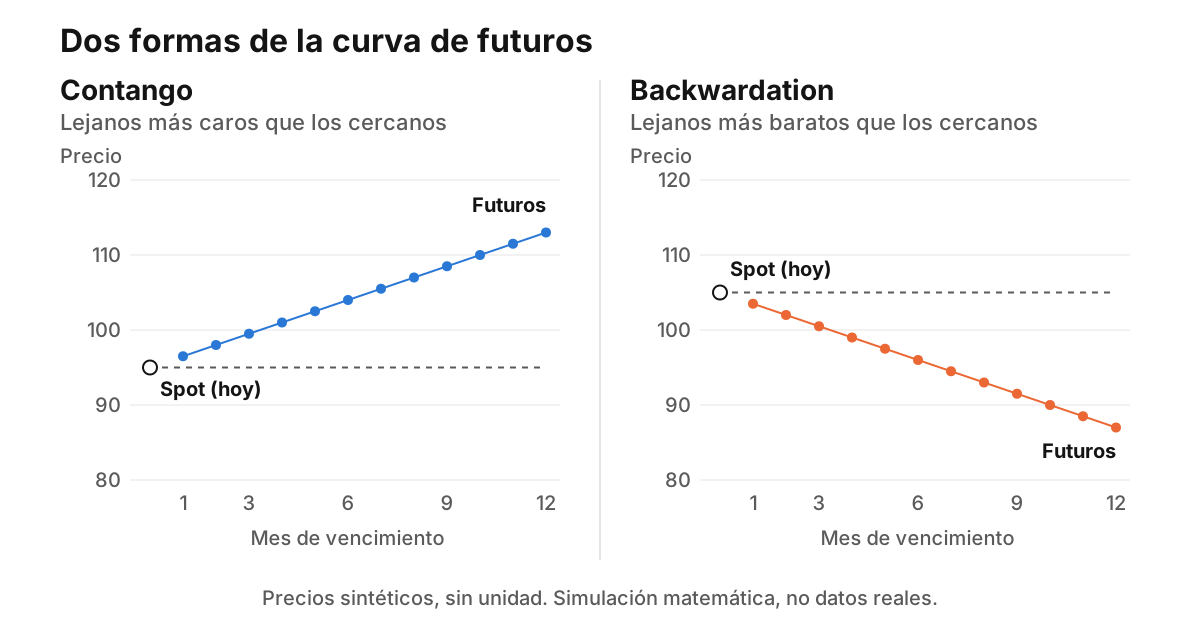
Qué es el rollover y por qué te afecta
Para mantener una posición más allá del vencimiento, cierras el contrato que vence y abres el siguiente. Eso es el rollover.
Imagina contango: el vencimiento cercano a 100 y el siguiente a 102. Vas largo y renuevas al de 102. Si el contado se queda en 100, ese contrato tenderá a bajar hacia ese nivel conforme se acerque su vencimiento, y pierdes esa diferencia. Renueva una y otra vez y la erosión se acumula aunque el spot siga plano. En backwardation el efecto tiende a jugar a favor del largo.
Por eso conviene leer con calma el «sin swaps overnight» de algunos anuncios. Es verdad que el futuro no cobra financiación nocturna, el swap típico de los CFD. Pero mantener la posición sigue teniendo coste o beneficio: aparece en el diferencial entre vencimientos al hacer el rollover.
Pasa lo mismo con algunos ETF y ETC (productos cotizados en bolsa) que replican materias primas con futuros: pueden comportarse muy distinto del precio spot.
Los saltos del gráfico continuo
Un gráfico continuo empalma vencimientos sucesivos en una sola serie. Sin ajustar, en cada cambio aparece un salto que no es movimiento del mercado, sino la diferencia de precio entre un contrato y otro.
- 1 Cambio de vencimiento (rollover)
- 2 Un análisis ingenuo vería aquí una ruptura falsa
- A Salto que no es movimiento real del mercado
Un análisis ingenuo vería ahí una ruptura alcista. En datos reales el salto puede ser más o menos visible y el gráfico es bastante más sucio, pero el problema es el mismo. Hay gráficos ajustados y sin ajustar: comprueba cuál miras antes de hacer análisis técnico o un backtest (simular una estrategia sobre datos históricos).
¿Cómo se operan futuros de commodities desde España?
Tienes cuatro vías, con riesgos muy distintos:
| Vía | Qué compras | Dónde y contraparte | Apalancamiento | Capital necesario | Costes principales | Llamada de margen |
|---|---|---|---|---|---|---|
| Futuro estándar | Contrato oficial del mercado | Mercado organizado, cámara de compensación | Implícito, según el margen de la cámara | Alto | Comisión por contrato, rollover | Sí |
| Micro futuro | Contrato oficial más pequeño | Mercado organizado, cámara de compensación | Implícito, según el margen | Medio | Comisión por contrato, rollover | Sí |
| CFD sobre materias primas | Contrato con el bróker que replica el precio | OTC (fuera de mercado organizado), el bróker es la contraparte | Para minoristas, máximo 1:20 en oro y 1:10 en el resto (límites de ESMA que mantiene la CNMV) | Bajo, tamaño ajustable | Spread (diferencia entre compra y venta), financiación nocturna o rollover según el producto | Sí; cierre obligatorio si la garantía cae por debajo del 50 % de la inicial, con protección de saldo negativo para minoristas |
| ETC/ETF | Participación en un producto cotizado | Bolsa, frente al emisor | Normalmente ninguno | Bajo | Comisión de gestión; efecto rollover si replica con futuros | No |
Ojo con una confusión habitual: un CFD sobre un futuro de petróleo no es un futuro. Es un contrato con tu bróker que replica su precio. Lo tienes a fondo en qué es un CFD y en CFD o futuros: diferencias reales.
Para elegir intermediario, fíjate en:
- Que esté regulado por la CNMV o tenga pasaporte europeo registrado en la CNMV.
- Que dé acceso a los mercados que te interesan.
- Que sus costes por contrato estén claros.
- Cuál es su política de cierre antes del vencimiento.
En CFD, la CNMV, que mantiene las medidas que fijó ESMA en 2018, obliga a los brókeres a advertir del porcentaje de cuentas minoristas que pierden dinero. Léelo antes de abrir nada.
Riesgos de operar en el mercado de futuros de materias primas
- Apalancamiento implícito. En el ejemplo del trigo, un 2 % en contra se come el 22 % de la garantía. Más en qué es el apalancamiento en trading.
- Gaps por noticias. Un gap es un hueco entre un precio y el siguiente, y tu stop puede ejecutarse bastante peor. Aquí los provocan las decisiones de la OPEP+, los inventarios semanales de crudo de la EIA, los informes WASDE de oferta y demanda del USDA, el clima o los conflictos geopolíticos.
- Llamadas de margen y cierres forzosos, justo en el peor momento.
- Pérdidas mayores que la garantía. En un futuro no hay protección de saldo negativo: si un gap salta tu stop, puedes acabar debiendo dinero al intermediario. En los CFD para minoristas sí existe esa protección.
- Liquidez pobre en vencimientos lejanos y en algunos contratos pequeños: spreads más amplios y peores ejecuciones.
- Vencimiento y entrega, si te despistas con las fechas.
En mi etapa manual cometí dos errores que el apalancamiento castiga sin piedad. Con el stop: cuando el precio iba en contra y estaba a punto de tocarlo, pensaba que justo ahí tenía que girarse, lo alejaba y acababa perdiendo tres veces más de lo previsto. Con el lotaje: tras varios stops seguidos, subía el tamaño para recuperarlo todo con una sola operación. Perdía también esa, aún más, y fundía la cuenta.
Con un producto apalancado esos errores no restan, multiplican. Por eso a quien empieza con una sola estrategia o un solo robot le recomiendo arriesgar entre un 0,2 % y un 0,4 % por operación: con 10.000 €, entre 20 € y 40 €. Eso exige stop loss siempre puesto y un lotaje calculado para no pasar de ahí.
A quien empieza le digo que con un apalancamiento de 1:30 va de sobra. En materias primas ni siquiera llegas a eso: la CNMV limita los CFD para minoristas a 1:20 en oro y 1:10 en el resto.
Y esto, automatizado, sería así: un robot sobre materias primas
Hoy opero principalmente índices americanos, oro y los pares de forex mayores en CFD, en H1 (velas de una hora), con estilo day trading o swing. De las materias primas, la que opero es el oro, y lo hago en CFD. Lo que sigue es la lógica que aplico ahí; al final verás qué cambia si la llevas a futuros.
A quien empieza le recomiendo ir directo al trading algorítmico y arrancar con activos tendenciales como el oro o el Nasdaq. La gran mayoría de mis robots son tendenciales y de ruptura, porque son los que mejor me funcionan. La lógica, en sencillo:
- Detecta una ruptura: por ejemplo, que el precio cierre fuera de un rango.
- Pone el stop a entre 1 y 2 veces el ATR, el rango medio de las últimas velas, que mide la volatilidad.
- Calcula el lotaje según la distancia al stop para arriesgar siempre la misma cantidad de dinero.
- Mecha falsa cierra dentro del rango
- 1 Entrada en la ruptura
- 2 Lotaje calculado para arriesgar siempre la misma cantidad
- 3 Retroceso que casi toca el stop
- 4 Salida por trailing stop
- A Stop = 1,5 × ATR bajo la entrada
- B Máximo del rango
- C Mínimo del rango
En real hay muchas rupturas falsas, como la mecha que asoma sobre el rango antes de la buena, y el precio es mucho más sucio. El stop está en el 100 % de mis operaciones. Las salidas (take profit, trailing stop que va siguiendo al precio, break even o salida por tiempo) las decide con datos la herramienta con la que genero las estrategias, no yo.
Antes de ir a real, cada robot pasa un backtest de años, pruebas en condiciones peores que las reales, cambios de parámetros, pruebas en otros activos y una comparación con resultados al azar. Luego, un mes en demo hasta que todos los robots hayan operado. Y un aviso: casi todo lo famoso que sale en los libros me ha dado negativo al backtestearlo, así que no te fíes de estrategias de materias primas que circulan sin datos.
En futuros hay una trampa extra: un backtest sobre un contrato continuo sin ajustar ve rupturas en los saltos del rollover que nunca existieron, y un robot de ruptura las operaría encantado. Hacen falta datos bien ajustados.
Si quieres ver un robot aplicado al oro, en este vídeo regalo mi robot para el oro: cuento la estrategia y cómo configurarlo, y es compatible con MetaTrader 4 o 5 para el activo y la temporalidad indicados. Para más ideas, tienes mi guía de estrategias en XAUUSD.
Preguntas frecuentes
¿Cuáles son los 3 tipos de trading?
Según la duración de las operaciones: scalping (segundos o minutos), day trading (se abre y se cierra en el mismo día) y swing trading (de días a semanas). A veces se añade el trading posicional, de semanas a meses. En futuros de materias primas se usan todos, pero el swing obliga a vigilar vencimientos y rollover. Yo opero en H1 con estilo day trading o swing.
¿Cómo vienen los futuros hoy?
Las cotizaciones cambian a cada segundo, así que lo mejor es consultarlas en tiempo real en la web del propio mercado, en tu plataforma de trading o en TradingView. Ten en cuenta que el precio que ves suele ser el del vencimiento más próximo o el de un contrato continuo. Para saber cuándo está abierto cada mercado, consulta el artículo sobre el horario del mercado de futuros.
¿Se pueden operar futuros de materias primas el fin de semana?
No. Los principales mercados cierran el fin de semana. Los de energía y metales de EE. UU. reabren el domingo por la tarde, hora de allí (ya de noche en España), a menudo con un hueco de precio (gap) si ha habido noticias. Otros, como Euronext, no abren hasta el lunes. Algunos brókeres ofrecen productos propios de fin de semana, pero no son el futuro oficial. Las horas exactas están en el artículo sobre el horario del mercado de futuros.
¿Cuánto dinero hace falta para operar futuros de commodities?
Depende del contrato y de la vía. Un futuro estándar exige como mínimo el margen que fija la cámara de compensación (el intermediario puede pedir más), que puede ser de miles de euros o dólares, mientras que los micro futuros, los CFD y los ETC permiten empezar con bastante menos. Más que el capital, lo importante es arriesgar poco por operación: a quien empieza con una sola estrategia le recomiendo entre un 0,2 % y un 0,4 %.
¿Qué diferencia hay entre un futuro y un CFD sobre materias primas?
El futuro es un contrato estandarizado que se negocia en un mercado organizado, con cámara de compensación y fecha de vencimiento. El CFD es un contrato con el bróker que replica el precio, con tamaño flexible y fuera de mercado organizado. En España, la CNMV mantiene para minoristas los límites que fijó ESMA: apalancamiento máximo de 1:20 en oro y 1:10 en el resto de materias primas, con protección de saldo negativo.
Aprende a crear tus propios robots de trading
Sin saber programar, con la metodología que uso yo y mis alumnos.
Quiero aprenderSígueme en mis canales
Cada semana comparto vídeos sobre trading algorítmico: cómo creo mis robots, cómo los valido y cómo los opero.